Catégorie : Panorama

  • Le paradoxe de l’accessibilité des véhicules électriques : pourquoi les voitures électriques restent trop chères même quand les constructeurs les bradent

    Le paradoxe de l’accessibilité des véhicules électriques : pourquoi les voitures électriques restent trop chères même quand les constructeurs les bradent

    Quelque chose d’inhabituel se produit sur le marché américain de la voiture électrique.Les constructeurs ont besoin que les véhicules électriques deviennent plus accessibles pour atteindre les ménages ordinaires. Ils offrent des milliers de dollars d’incitations pour convaincre les acheteurs de franchir le pas. La concurrence augmente. Davantage de modèles sont disponibles. Certains constructeurs ont baissé leurs prix, lancé des versions moins chères ou proposé des offres de financement et de location attractives.

    Pourtant, le véhicule électrique neuf moyen reste cher aux États-Unis.

    En juillet, le prix de transaction moyen d’un VE neuf a atteint 56 126 dollars, selon les données de Kelley Blue Book publiées par Cox Automotive. C’est environ 6 271 dollars de plus que les 49 855 dollars payés en moyenne pour un véhicule neuf toutes catégories confondues.

    Cet écart explique l’un des plus grands paradoxes du marché automobile américain en 2026. Les véhicules électriques sont censés passer du statut de technologie nouvelle et coûteuse à celui de produit de grande consommation. Mais au moment même où ils doivent séduire les consommateurs grand public, beaucoup restent au prix d’achats haut de gamme. Et les constructeurs doivent les remiser bien plus agressivement que la moyenne du marché juste pour maintenir l’intérêt des acheteurs. Pour les familles américaines déjà confrontées à des prix des véhicules élevés, à un financement coûteux, à des frais d’assurance et à des pressions sur le budget des ménages, la question devient incontournable :

    Les voitures électriques sont-elles simplement encore trop chères pour le marché de masse américain ?

    Le problème des 56 000 dollars

    Ce chiffre mérite qu’on s’y arrête.

    Un prix de transaction moyen supérieur à 56 000 dollars ne signifie pas forcément qu’il n’existe pas de voitures électriques accessibles. Plusieurs VE se vendent nettement sous ce montant. Le problème se situe au niveau du marché dans son ensemble.

    Un prix de transaction moyen de 56 126 dollars place le VE type bien au-delà de ce que de nombreux ménages à revenu moyen considéreraient comme une voiture bon marché. Le marché automobile neuf dans son ensemble n’est d’ailleurs pas bon marché non plus. Kelley Blue Book a rapporté que le prix moyen payé par les Américains pour un véhicule neuf a atteint 49 855 dollars en juillet, le chiffre mensuel le plus élevé de 2026 à ce jour. Le prix de vente conseillé moyen était encore plus élevé, à 51 621 dollars.

    Cela signifie que les véhicules électriques sont en concurrence sur un marché automobile qui connaît déjà un problème d’accessibilité, et qu’ils y ajoutent plusieurs milliers de dollars supplémentaires en moyenne sur la transaction. Pour un acheteur au comptant, la différence est notable. Pour un acheteur financé, elle peut peser encore plus lourd, car il ne finance pas seulement le surcoût à l’achat : des intérêts s’accumulent sur cette somme pendant des années. C’est au niveau de la mensualité que le débat abstrait sur l’accessibilité des voitures électriques devient très concret.

    Les Américains portent déjà de lourdes mensualités

    La mensualité type sur un véhicule neuf a atteint environ 768 dollars en juillet, selon le Cox Automotive/Moody’s Analytics Vehicle Affordability Index. Le taux moyen estimé des prêts auto neufs était de 9,52 %. Il fallait environ 35,4 semaines de revenu médian d’un ménage pour acheter le véhicule neuf moyen.

    Ces chiffres couvrent l’ensemble du marché du neuf, et non les véhicules électriques spécifiquement.

    Mais ils définissent l’environnement financier dans lequel les VE doivent s’imposer. Un ménage qui envisage un véhicule électrique à 56 000 dollars ne prend pas cette décision dans un contexte d’argent extrêmement bon marché. Il finance peut-être son achat à un taux d’intérêt élevé, tout en payant par ailleurs des frais de logement, d’alimentation, d’énergie, d’assurance et d’autres dépenses qui ont augmenté ces dernières années. C’est une des raisons pour lesquelles s’arrêter au seul prix affiché peut être trompeur.

    Un véhicule peut théoriquement faire économiser de l’argent à son propriétaire en énergie ou en entretien sur la durée, et rester malgré tout inaccessible au moment de l’achat. Les consommateurs doivent d’abord être éligibles au prêt. Ils doivent pouvoir assumer la mensualité chaque mois. Et ils doivent juger si les économies potentielles à long terme justifient de dépenser plusieurs milliers de dollars de plus au départ. Pour beaucoup d’acheteurs, c’est le budget mensuel immédiat qui l’emporte.

    Puis le coussin fédéral a disparu

    L’équation de l’accessibilité s’est compliquée lorsque les crédits d’impôt fédéraux pour véhicules propres ont cessé d’être disponibles pour les véhicules acquis après le 30 septembre 2025.

    L’IRS indique désormais que les crédits pour véhicules propres neufs, d’occasion et commerciaux qualifiés ne sont plus disponibles pour les véhicules acquis après cette date. Quel que soit le jugement porté sur cette politique, son effet sur le calcul du consommateur est direct.

    Une aide publique qui contribuait à réduire le coût effectif d’acquisition pour les acheteurs et véhicules éligibles a disparu. Le marché a alors dû découvrir combien d’Américains voulaient encore un VE quand une part plus importante du prix d’achat devait être prise en charge par le constructeur, le concessionnaire ou l’acheteur lui-même. C’est là que le paradoxe actuel devient particulièrement intéressant : le soutien fédéral a diminué, mais l’écart d’accessibilité n’a pas disparu avec lui.

    Les constructeurs ont donc dû, de plus en plus, trouver leurs propres moyens de rendre les offres attractives.

    Les constructeurs dépensent toujours massivement pour vendre des VE

    Les incitations sur les voitures électriques restent remarquablement élevées.

    En juillet, Kelley Blue Book a estimé l’incitation moyenne sur un VE neuf à environ 6 626 dollars, soit 11,8 % du prix de transaction moyen. Sur l’ensemble du marché du neuf, les incitations représentaient en moyenne seulement 6,4 % des prix de transaction. En d’autres termes, l’incitation moyenne sur un VE approchait le double du niveau moyen de l’industrie. Plus tôt dans l’année, l’écart était encore plus marqué : en janvier, les incitations sur les VE représentaient 12,4 % des prix de transaction ; elles sont passées à 14,2 % en février ; puis à 14,6 % en mars, soit près de 8 000 dollars par véhicule selon Kelley Blue Book, plus du double de la moyenne de l’industrie et au-dessus des 12,9 % enregistrés un an plus tôt. En juillet, les constructeurs avaient un peu réduit ces dépenses.

    Cette nuance compte : il serait inexact de dire que les remises sur les VE augmentent chaque mois sans exception. Ce n’est pas le cas. Mais le fait économique le plus important demeure : les constructeurs de VE continuent d’avoir besoin d’incitations anormalement élevées par rapport au reste du marché automobile. Cela soulève une question inconfortable sur le prix sous-jacent. Si un produit à 56 000 dollars nécessite régulièrement plusieurs milliers de dollars de soutien du constructeur pour trouver acheteur, quel est son prix soutenable pour le marché de masse ?

    La remise peut masquer le vrai problème

    Des incitations importantes séduisent les consommateurs. Mais elles peuvent aussi dissimuler des problèmes d’accessibilité structurels. Imaginez un véhicule dont le prix affiché est jugé trop élevé par les consommateurs. Le constructeur dispose de plusieurs leviers de réponse :

    – baisser le prix officiel ;

    – offrir une remise en argent ;

    – subventionner le taux d’intérêt ;

    – proposer une location moins chère ;

    – verser une prime de fidélité ;

    – accorder des incitations supplémentaires au concessionnaire pour conclure la vente.

    Tous ces outils permettent de réduire ce que le client paie réellement. Mais ils ne reviennent pas économiquement au même que de construire un véhicule suffisamment peu coûteux pour être vendu de façon rentable à son prix normal. Remiser, c’est transférer une partie du problème d’accessibilité de l’acheteur vers le constructeur. Et cela crée un autre dilemme.

    Les constructeurs ont besoin de volumes pour justifier leurs investissements colossaux dans de nouveaux véhicules et de nouvelles capacités de production. Mais si obtenir ce volume exige des remises persistantes de plusieurs milliers de dollars par voiture, la rentabilité peut en souffrir. Le constructeur peut vendre davantage de véhicules et, malgré tout, ne pas apprécier l’économie de ces ventes.

    C’est le paradoxe des VE de 2026 dans sa forme la plus simple : les consommateurs veulent des prix plus bas, les constructeurs ont besoin de marges plus solides, et le marché a du mal à concilier les deux à la fois.

    GMI U.S Electric Vehicle Market

    La demande envoie un message

    Les derniers chiffres de ventes confirment ce constat.

    Cox Automotive estime que les Américains ont acheté 77 266 véhicules électriques neufs en juillet, soit une amélioration de 3,2 % par rapport à juin, mais un niveau toujours inférieur de 41,5 % à juillet 2025. Les VE représentaient environ 5,6 % des ventes totales de véhicules neufs. La comparaison sur un an appelle toutefois une nuance importante : le marché de 2025 était exceptionnellement fort car certains consommateurs avaient anticipé leurs achats avant l’expiration des incitations fédérales.

    La baisse de 41,5 % ne doit donc pas être interprétée comme un simple effondrement de l’intérêt organique des consommateurs. Mais même en tenant compte de cette distorsion, le marché fonctionne clairement différemment en 2026. Les constructeurs font face à un acheteur qui bénéficie de moins d’aide financière extérieure et qui semble de plus en plus sensible à l’économie réelle de l’achat. Cet acheteur pose des questions basiques : quelle est la mensualité ? Combien d’argent est dû à la signature ? Combien coûtera l’assurance ? Que vaudra le véhicule dans quelques années ? Combien la recharge permettra-t-elle d’économiser ? Combien d’années faudra-t-il pour que ces économies compensent le prix d’achat plus élevé ?

    Ces questions sont bien moins séduisantes que les discussions sur la puissance, l’architecture des batteries ou les grands écrans de tableau de bord. Elles comptent peut-être davantage.

    La location devient un outil d’accessibilité

    L’une des façons dont les constructeurs tentent de surmonter le choc du prix affiché est la location. Plutôt que de demander au consommateur de financer l’intégralité du prix d’achat d’un véhicule électrique coûteux, la location permet de transformer la décision en un simple choix de mensualité. C’est pourquoi le marché des VE regorge de plus en plus d’offres de location mises en avant, de taux subventionnés et d’offres soutenues par les constructeurs. Edmunds recensait des dizaines d’offres de location de véhicules électriques en août, dont des modèles affichant des mensualités bien inférieures à ce que suggérerait le financement de leur prix affiché complet.

    Mais les consommateurs doivent lire ces annonces avec attention. Une mensualité affichée basse peut exiger plusieurs milliers de dollars à la signature. Des limites de kilométrage s’appliquent. Les conditions de crédit comptent. Les taxes et frais peuvent modifier le coût réel. Et une offre à 399 ou 499 dollars n’équivaut pas nécessairement à une dépense mensuelle réelle de 399 ou 499 dollars une fois que la somme due à la signature est répartie sur la durée du contrat. La place grandissante de la location révèle malgré tout quelque chose d’important sur le marché des VE : les constructeurs ont compris que l’accessibilité mensuelle, et non simplement l’attrait technologique, devient le vrai terrain de bataille.

    Le marché des VE d’occasion pourrait devenir le véritable marché de masse

    Il existe une autre voie vers l’accessibilité qui attire beaucoup moins l’attention que les lancements de véhicules neufs : les voitures électriques d’occasion. En juillet, Cox Automotive a estimé les ventes de VE d’occasion à 36 810 véhicules, en hausse de 7,9 % par rapport à juin et de 10,1 % par rapport à l’année précédente. Ce marché pourrait prendre une importance croissante.

    Un consommateur qui ne peut pas justifier de dépenser plus de 50 000 dollars pour un véhicule électrique neuf pourrait être bien plus réceptif à un modèle de deux ou trois ans à un prix nettement inférieur. Le nombre croissant de retours de location et de reprises élargit l’offre d’occasion. C’est une étape normale de la maturation d’un marché automobile. La plupart des Américains n’achètent pas de véhicules neufs. Si les VE doivent un jour toucher en profondeur la population américaine, le marché de l’occasion pourrait compter autant que les salles d’exposition du neuf.

    Le défi consiste à convaincre les acheteurs d’occasion que l’état de la batterie, les coûts de réparation, les frais d’assurance et la valeur de revente future sont suffisamment compréhensibles pour rendre l’achat rassurant. Le prix seul ne suffit pas à dissiper l’incertitude.

    Peu coûteux à l’usage ne veut pas toujours dire abordable à l’achat

    Les véhicules électriques conservent un avantage économique réel pour certains foyers. Se recharger à domicile peut coûter moins cher qu’acheter de l’essence. Les motorisations électriques comptent moins de pièces mécaniques classiques. Il n’y a pas de vidanges moteur habituelles. Pour un conducteur parcourant un kilométrage annuel important, en particulier avec une électricité domestique peu chère, les économies d’usage peuvent s’accumuler. Mais « moins cher à l’usage » et « plus accessible à l’achat » sont deux affirmations différentes. Un foyer qui économise 80 ou 100 dollars par mois en carburant et en entretien peut malgré tout renoncer à un véhicule si sa mensualité de prêt est de plusieurs centaines de dollars supérieure à celle d’une alternative. L’assurance peut aussi changer le calcul. De même que les tarifs locaux de l’électricité, le coût d’installation d’un équipement de recharge à domicile, ou la valeur de revente. La bonne comparaison financière n’est donc pas essence contre électricité, mais coût total de possession contre coût total de possession. Et cette réponse varie considérablement d’un acheteur à l’autre.

    L’industrie a besoin d’un tout autre type de percée

    Pendant des années, les plus grandes questions technologiques entourant les VE portaient sur l’autonomie et la vitesse de recharge. Elles comptent toujours. Mais la prochaine avancée décisive sera peut-être beaucoup moins spectaculaire.

    Ce sera peut-être simplement le prix.

    L’Amérique n’a pas seulement besoin de davantage de véhicules électriques. Elle a besoin de véhicules électriques que les ménages ordinaires peuvent acheter confortablement sans dépendre de rabais extraordinaires, de locations subventionnées ou de calculs financiers compliqués pour que l’équation fonctionne. Une véritable transition vers le marché de masse ressemblerait à autre chose que le marché actuel.

    Le véhicule de base serait accessible. La mensualité serait compétitive. Les remises deviendraient un attrait supplémentaire plutôt qu’une nécessité. Et les acheteurs choisiraient l’électrique parce que l’équation économique est évidente, pas parce que quelqu’un a dû injecter plusieurs milliers de dollars pour conclure la vente.

    Ce point n’a pas encore été atteint sur le marché américain. Le VE moyen se vend encore plus cher que le véhicule neuf moyen. Les incitations sur les VE restent nettement supérieures aux moyennes de l’industrie. Le financement demeure coûteux. Et les consommateurs continuent de démontrer que l’enthousiasme pour la nouvelle technologie a ses limites lorsque la mensualité devient inconfortable. Les véhicules électriques deviendront peut-être un jour moins coûteux à produire et plus faciles à posséder pour l’Américain moyen. Mais en septembre 2026, l’industrie est confrontée à une leçon simple que tout consommateur connaît déjà :

    Une voiture peut être technologiquement avancée, moins chère à alimenter et fortement remisée, et coûter malgré tout trop cher.

    C’est le grand paradoxe des VE de 2026.

  • La bataille américaine de la voiture électrique se passe à Washington : comment réglementations, tarifs douaniers et politique redessinent l’industrie automobile

    La bataille américaine de la voiture électrique se passe à Washington : comment réglementations, tarifs douaniers et politique redessinent l’industrie automobile

    La grande bataille américaine autour des véhicules électriques ne se joue plus principalement entre une Tesla Model Y et un SUV à essence sur le parking d’un concessionnaire.

    Elle se joue désormais de plus en plus à Washington.

    Les normes fédérales d’émissions, les exigences de consommation de carburant, les droits de douane, la concurrence industrielle chinoise, l’autorité réglementaire de la Californie, la disparition des crédits d’impôt pour les consommateurs et les stratégies changeantes de Detroit ont fait des États-Unis l’un des terrains d’essai politiques les plus déterminants au monde pour la transition automobile.

    La question n’est plus simplement de savoir si les véhicules électriques sont technologiquement prêts.

    Elle est de savoir si Washington doit pousser les consommateurs vers ces véhicules, protéger les constructeurs américains pendant qu’ils les développent, laisser la transition largement au marché, ou tenter d’une manière ou d’une autre les trois approches à la fois. Alors que l’industrie automobile entre dans l’automne 2026, l’ampleur extraordinaire de ce revirement politique devient de plus en plus visible.

    La stratégie fédérale de l’ère Biden reposait fortement sur des exigences d’émissions et d’efficacité énergétique de plus en plus strictes, des incitations fiscales fédérales et des investissements majeurs destinés à accélérer la fabrication nationale de véhicules électriques et de batteries.

    L’administration Trump a pris une direction radicalement différente : suppression des exigences fédérales sur les gaz à effet de serre pour les véhicules, recherche de règles de consommation de carburant nettement assouplies, fin des crédits d’impôt fédéraux pour les véhicules propres, et remise en cause de la capacité de la Californie à maintenir des normes plus strictes.

    Dans le même temps, Washington n’a pas pour autant adopté un marché automobile totalement dérégulé.

    Le gouvernement utilise activement les droits de douane pour protéger la fabrication nationale et limiter la concurrence étrangère, en particulier celle de la Chine. Le résultat est une contradiction typiquement américaine. Washington réduit la pression exercée sur les Américains pour qu’ils achètent des voitures électriques, tout en utilisant simultanément son pouvoir pour empêcher les constructeurs étrangers de véhicules électriques d’envahir le marché américain. Et Detroit reconstruit sa stratégie autour de cette nouvelle réalité.

    L’EPA change les règles du jeu

    Aucune décision n’illustre mieux l’ampleur du changement de politique fédérale que celle de l’Agence de protection de l’environnement (EPA) prise en février d’abroger la conclusion de mise en danger (“Endangerment Finding”) de 2009 concernant les gaz à effet de serre émis par les véhicules à moteur.

    Cette conclusion constituait le fondement juridique de la réglementation fédérale des émissions de gaz à effet de serre des voitures et des camions.

    Le 12 février 2026, l’EPA l’a formellement retirée et a abrogé les normes fédérales sur les gaz à effet de serre qui en découlaient pour les véhicules routiers et les moteurs. Selon l’EPA, les constructeurs ne sont désormais plus soumis à l’obligation fédérale future de mesurer, contrôler ou déclarer les émissions de gaz à effet de serre des véhicules routiers dans le cadre de ce programme. Les réglementations classiques sur les polluants restent en vigueur .

    L’administration présente cette décision comme une mesure massive de dérégulation destinée à réduire les coûts de mise en conformité et à redonner le choix aux consommateurs. Ses opposants voient les choses très différemment. La Californie et une coalition regroupant 25 procureurs généraux d’État ont déposé un recours devant la Cour d’appel des États-Unis pour le circuit du district de Columbia en mars, faisant valoir que l’EPA n’a pas le pouvoir de simplement écarter le fondement scientifique et juridique de la réglementation fédérale sur les gaz à effet de serre.

    Cette procédure judiciaire signifie que l’une des questions fondamentales de la politique automobile américaine est désormais entre les mains des tribunaux : quelle est réellement l’étendue du pouvoir de l’EPA pour réglementer , ou cesser de réglementer , les émissions de carbone du parc automobile américain? Pour les constructeurs qui planifient des véhicules à cinq, sept, voire dix ans, ce n’est pas une question théorique. Elle détermine quels moteurs ils développent, combien de batteries ils commandent, quelles usines ils convertissent, et où sont investis des milliards de dollars de capitaux.

    La NHTSA ouvre un second front

    L’EPA ne représente que la moitié de l’équation fédérale.

    La National Highway Traffic Safety Administration (NHTSA) contrôle les normes CAFE (“Corporate Average Fuel Economy”). Selon les règles finalisées en 2024, la consommation de carburant des voitures particulières devait augmenter de 2 % par an pour les années-modèles 2027 à 2031, avec des exigences pour les camionnettes augmentant également de 2 % par an à partir de l’année-modèle 2029. Ces règles projetaient une consommation moyenne des véhicules légers d’environ 50,4 miles par gallon d’ici l’année-modèle 2031.

    L’administration Trump cherche à réinitialiser ce programme.

    Sa proposition de règle SAFE Vehicles Rule III réduirait fortement les augmentations annuelles jusqu’ici envisagées, et recalculerait le programme sans tenir compte des véhicules électriques ni de certains mécanismes d’échange de crédits dans l’établissement des normes. L’administration affirme que ce changement réduirait les coûts réglementaires et rendrait les véhicules neufs moins chers.

    L’approche précédente était défendue au motif que des exigences d’efficacité plus strictes permettraient aux automobilistes d’économiser sur le carburant, de réduire la consommation de pétrole et d’accélérer le déploiement de technologies plus efficaces. Fait important, au 1er septembre, les nouvelles normes CAFE font encore l’objet d’un processus réglementaire en cours plutôt que d’un remplacement achevé des normes précédentes.

    Cette distinction compte.

    L’EPA a déjà achevé son grand revirement sur les gaz à effet de serre. Le cadre de nouvelle génération de la NHTSA sur la consommation de carburant est, lui, encore en cours de réécriture. La direction générale est néanmoins sans équivoque : la politique fédérale s’éloigne de l’usage de la réglementation pour imposer une transformation rapide du parc automobile.

    Le crédit de 7 500 dollars a disparu

    Un autre pilier majeur de la précédente stratégie en matière de véhicules électriques a déjà disparu. Pendant des années, l’un des chiffres les plus puissants du secteur automobile électrique américain a été 7 500 dollars. Il s’agissait du crédit d’impôt fédéral maximal disponible pour les véhicules propres neufs éligibles, dans le cadre de l’Inflation Reduction Act.

    Il existait également un crédit pouvant aller jusqu’à 4 000 dollars pour les véhicules propres d’occasion éligibles. Selon l’Internal Revenue Service, ces programmes ne sont plus disponibles pour les véhicules acquis après le 30 septembre 2025.

    La réaction du marché a été notable.

    Au troisième trimestre 2025, les consommateurs se sont précipités pour acheter des véhicules électriques avant la disparition des crédits, contribuant à faire grimper la part des véhicules électriques à un niveau record de 10,6 % des ventes de véhicules neufs aux États-Unis. Au deuxième trimestre 2026, cette part était retombée à environ 5,8 %. En juillet, les Américains ont acheté environ 77 266 véhicules électriques neufs, portant la part des véhicules 100 % électriques à environ 5,6 % du marché des voitures neuves. Les ventes étaient inférieures de 41,5 % au niveau exceptionnellement élevé de juillet 2025.

    Cette comparaison est en partie faussée par la ruée d’achats stimulée par les incitations de l’an dernier . Mais le message de fond est difficile à ignorer . L ’industrie américaine du véhicule électrique découvre désormais à quoi ressemble la demande lorsque les contribuables fédéraux ne contribuent plus à hauteur de plusieurs milliers de dollars à chaque achat individuel.

    Cela rend le prix, la commodité de la recharge, l’autonomie et la valeur de revente nettement plus importants. Cela accroît aussi considérablement la pression sur les constructeurs pour qu’ils rendent les véhicules électriques rentables sans compter sur les aides publiques pour combler l’écart de prix.

    Washington supprime les subventions aux véhicules électriques puis érige un mur douanier

    Si la politique fédérale sur les véhicules électriques s’était arrêtée là, on pourrait simplement qualifier la nouvelle philosophie de tournée vers le marché.

    Ce n’est pas le cas. Car pendant que Washington réduit la pression réglementaire et les subventions aux consommateurs, il érige simultanément des barrières commerciales redoutables autour de l’industrie automobile américaine. Les automobiles importées et certaines pièces automobiles sont soumises à un tarif de 25 % au titre de la Section 232 depuis 2025, avec des traitements et compensations particuliers applicables dans certains cas, notamment pour la production nord-américaine relevant des règles de l’USMCA.

    Pour les véhicules assemblés aux États-Unis, les constructeurs restent éligibles, pour la période en cours, à une compensation liée à l’ajustement des importations, destinée à atténuer une partie du poids tarifaire sur les composants importés.

    Vient ensuite la Chine.

    Les véhicules électriques chinois sont soumis à un tarif supplémentaire de 100 % au titre de la Section 301, initialement imposé en 2024 et toujours en vigueur dans le cadre de la barrière commerciale américaine visant des produits chinois jugés stratégiques. Les batteries lithium-ion pour véhicules électriques en provenance de Chine sont également visées par un taux de 25 % au titre de la Section 301. Les tarifs existants de la Section 301 sur la Chine restent en vigueur en 2026, avec des taux pouvant atteindre 100 % selon le produit.

    Cela revêt une importance considérable.

    La Chine a développé l’une des industries de véhicules électriques et de batteries les plus redoutables au monde.

    Les constructeurs chinois ont démontré leur capacité à produire des véhicules électriques à des prix qui exerceraient une pression énorme sur les constructeurs américains, européens, japonais et coréens. Les consommateurs américains sont toutefois largement protégés de cette concurrence. Le gouvernement américain affirme en substance que la transition vers l’électrique ne peut pas se faire au prix d’un abandon de la prochaine génération de fabrication automobile à la Chine. C’est pourquoi le débat américain sur les véhicules électriques dépasse largement la politique climatique. Il s’agit de souveraineté industrielle.

    La production de batteries. Les minéraux critiques. Les emplois industriels. Les chaînes d’approvisionnement. Le leadership technologique.

    Et, en définitive, la question de savoir si l’industrie automobile qui a contribué à définir la puissance industrielle américaine peut rester compétitive dans une ère de plus en plus façonnée par les batteries et les logiciels.

    La Californie refuse de quitter le terrain

    Vient ensuite la Californie.

    Depuis des décennies, le Clean Air Act permet à la Californie, sous certaines conditions et avec une dérogation de l’EPA, d’imposer des normes d’émissions des véhicules plus strictes que les exigences fédérales. D’autres États peuvent adopter les normes californiennes lorsqu’elles remplissent certaines conditions.

    Cela conférait à Sacramento une influence bien au-delà de ses propres frontières.

    Son programme Advanced Clean Cars II visait à orienter progressivement les ventes de véhicules légers neufs vers les technologies zéro émission, avec pour aboutissement une exigence de 100 % de véhicules zéro émission pour les modèles de l’année 2035 couverts par le programme. L ’EPA de l’administration Biden avait accordé à la Californie une dérogation pour ce programme en décembre 2024.

    Cette autorisation n’a pas survécu au changement politique à Washington.

    En juin 2025, le président Trump a signé des résolutions au titre du Congressional Review Act désapprouvant trois dérogations californiennes relatives aux émissions des véhicules, dont celle concernant Advanced Clean Cars II. L ’administration soutient que la Californie ne peut pas se servir de la réglementation environnementale pour instaurer ce qui revient dans les faits à un mandat national sur les véhicules électriques.

    Le différend s’est poursuivi en 2026.

    L’administration a contesté d’autres pans de l’autorité californienne, tandis que la Californie a saisi la justice à plusieurs reprises pour défendre ses programmes en faveur de l’air pur . En juin, la Californie a poursuivi l’EPA au sujet de son traitement d’une autre série de dérogations de longue date. C’est devenu un combat à la fois constitutionnel, réglementaire et économique.

    La Californie doit-elle être autorisée à mener des politiques d’émissions plus ambitieuses en raison de ses problèmes historiques de qualité de l’air ? Ou la taille de son marché automobile fait-elle que ses réglementations dictent dans les faits les choix de produits pour des consommateurs d’États qui n’ont jamais adopté ces politiques ? Ce combat pourrait, en définitive, façonner bien plus que la seule Californie. Il pourrait déterminer si l’Amérique dispose d’un système réglementaire automobile national unique, ou de visions fédérales et étatiques concurrentes.

    Detroit a compris le message

    Les constructeurs automobiles réagissent plus vite que les responsables politiques.

    Ford a explicitement annoncé réorienter ses capitaux vers les camionnettes, les hybrides, les véhicules électriques à autonomie prolongée et une nouvelle plateforme pour des véhicules électriques plus petits et moins chers.

    L’entreprise a abandonné certains programmes de véhicules 100 % électriques de plus grande taille, après avoir conclu qu’une demande plus faible que prévu, des coûts élevés et des changements réglementaires avaient fragilisé leurs modèles économiques.

    D’ici 2030, Ford prévoit qu’environ la moitié de son volume mondial sera constitué d’hybrides, de véhicules électriques à autonomie prolongée et de véhicules 100 % électriques.

    Stellantis va encore plus loin dans la mise en avant du choix du consommateur . Son nouveau plan FaSTLAne 2030 prévoit 29 véhicules 100 % électriques, 15 véhicules hybrides rechargeables ou à autonomie prolongée, 24 hybrides et 39 modèles thermiques ou hybrides légers sur la période de planification. General Motors reste, pour sa part, plus engagé envers les véhicules 100 % électriques.

    GM a été le deuxième vendeur de véhicules électriques aux États-Unis en 2025 et continue d’investir dans les batteries, la recharge bidirectionnelle et la technologie des véhicules électriques.

    Mais GM a également reconnu que l’adoption des véhicules électriques à court terme progresse moins vite que prévu, et que les volumes de véhicules thermiques resteront élevés plus longtemps. L’entreprise a ajusté sa capacité de production en conséquence, tout en travaillant à réduire les pertes liées aux véhicules électriques. Elle relocalise également davantage de production aux États-Unis pour réduire son exposition aux droits de douane. Toyota, de son côté, semble de plus en plus à l’aise avec la stratégie multi-motorisations qu’elle défend depuis des années. Au deuxième trimestre 2026, les modèles électrifiés, une catégorie dominée par les hybrides mais incluant aussi d’autres motorisations électrifiées, représentaient 56,8 % des ventes de Toyota Motor North America.

    Aucun de ces constructeurs n’abandonne l’électrification. Ils abandonnent l’idée que celle-ci doit passer par une seule motorisation, à un rythme unique dicté par l’État.

    La nouvelle concurrence : électrique contre hybride contre politique

    Les chiffres expliquent pourquoi. Jusqu’en mai, les hybrides représentaient environ 21,8 % des ventes américaines par type de motorisation, contre 13,3 % un an plus tôt. Les véhicules 100 % électriques s’établissaient à 6,7 %. Les véhicules thermiques traditionnels représentaient encore environ 70,3 % du marché. Ce n’est certainement pas la composition de marché qu’on attendait il y a quelques années, à une époque où les annonces de gammes entièrement électriques à venir étaient devenues presque routinières. Il serait toutefois tout aussi erroné de conclure que l’Amérique revient simplement à l’essence. Les ventes d’hybrides progressent rapidement. La technologie des véhicules électriques continue de s’améliorer. La fabrication de batteries se développe. Les infrastructures de recharge s’étendent. Les ventes de véhicules électriques d’occasion augmentent.

    Et les constructeurs continuent d’investir des milliards de dollars dans l’électrification. Ce qui s’est effondré, ce n’est pas la voiture électrique.

    C’est l’idée que Washington pouvait prédire avec certitude la vitesse à laquelle le consommateur américain l’adopterait.

    L’Amérique est devenue le laboratoire politique de la transition automobile

    L’Europe a son modèle réglementaire.

    La Chine a sa stratégie industrielle soutenue par l’État. Les États-Unis tentent désormais quelque chose de différent.

    Ils affaiblissent les mandats d’émissions. Réécrivent les règles de consommation de carburant. Suppriment les crédits d’impôt pour les consommateurs de véhicules électriques. Protègent leur industrienationale par des droits de douane. Bloquent une concurrence chinoise lourdement subventionnée. Se battent contre la Californie au sujet du pouvoir des États.

    Et laissent les constructeurs déterminer quelle combinaison de technologies (essence, hybride, hybride rechargeable, autonomie prolongée et 100 % électrique) les consommateurs choisiront réellement d’acheter . Cette approche comporte de réels risques. Sans pression réglementaire, avancent les critiques, les constructeurs pourraient ralentir leurs investissements dans les technologies plus propres et laisser les États-Unis prendre du retard sur des concurrents qui continuent d’avancer résolument vers l’électrification. Sans protection commerciale, rétorque le camp opposé, les constructeurs américains pourraient être écrasés par des producteurs chinois opérant à des échelles et des coûts que Detroit ne peut pas actuellement égaler . Et sans véhicules abordables que les consommateurs souhaitent réellement acheter , ni la politique climatique ni la politique industrielle ne réussiront. C’est pourquoi l’affrontement automobile décisif de 2026 n’est plus simplement celui du véhicule électrique contre l’essence.

  • L’électromobilité en Russie : un marché encore limité, porté par l’État et dominé par les marques chinoises

    L’électromobilité en Russie : un marché encore limité, porté par l’État et dominé par les marques chinoises

    En Russie, l’électromobilité ne suit pas la trajectoire observée dans plusieurs marchés européens ou asiatiques. En mai 2026, le pays affiche des ambitions industrielles importantes, mais les ventes de véhicules électriques restent encore modestes. Derrière les objectifs gouvernementaux, la réalité du marché reste marquée par une forte dépendance aux constructeurs chinois, un environnement économique sous contraintes et une industrie locale encore en développement. Ce contraste résume aujourd’hui la situation russe : une stratégie publique ambitieuse, mais un marché qui cherche encore sa vitesse de croisière.

    Un marché électrique qui ralentit après plusieurs années de croissance

    Après plusieurs années de progression rapide, le marché russe du véhicule électrique a connu un net ralentissement. En 2024, 18 217 véhicules électriques neufs ont été vendus selon Autostat Info. En 2025, les immatriculations ont reculé à environ 12 500 unités, soit une baisse d’environ 30 % sur un an.

    Même si les chiffres pour 2026 restent encore limités dans les sources publiques, une tendance se dessine déjà : le marché électrique russe reste inférieur à 2 % du marché automobile total.

    Cette baisse ne signifie toutefois pas un désengagement politique. Au contraire, Moscou continue d’accélérer ses programmes industriels autour des batteries, de la recharge et de la production nationale.

    Des marques chinoises devenues incontournables

    Le marché russe est aujourd’hui largement dominé par les constructeurs chinois ou par des véhicules assemblés localement sur des bases technologiques étrangères.

    En 2025, Zeekr conservait la première place avec environ 3 000 ventes, malgré une baisse annuelle de près de 61 %.

    Derrière, plusieurs acteurs se distinguent :

    • Evolute : 1 800 véhicules (+45 %)
    • Amberavto : 1 126 véhicules
    • Avatr : 978 véhicules
    • Moskvich 3e : 880 véhicules

    Une autre lecture du marché intégrant les modèles électrifiés et hybrides rechargeables montre également une forte présence d’autres acteurs comme LiXiang, Voyah, Tesla, et d’autres.

    Cette domination chinoise est devenue l’une des caractéristiques majeures du marché russe actuel.

    source : Zeekr

    Les modèles électriques les plus visibles du marché russe

    Du côté des modèles, plusieurs véhicules concentrent une grande partie des immatriculations. Les statistiques disponibles montrent une domination très nette des modèles chinois et des véhicules assemblés localement.

    Au premier semestre 2025, le Zeekr 001 dominait le marché avec 775 immatriculations, confirmant sa position de référence sur le segment électrique russe. Derrière lui figurait l’Evolute i‑PRO avec 454 unités, suivi du Moskvich 3e(350 unités), de l’Avatr 11 (298 unités) et de l’ORA 03 (245 unités). 

    Le marché a également évolué au cours du second semestre. À partir de septembre-octobre 2025, l’Amberavto A5 est devenu ponctuellement le modèle électrique le plus vendu du pays avec 358 unités sur le seul mois d’octobre, devant le Zeekr 001 (148 véhicules) et l’Evolute i‑JOY (99 unités). 

    Autrefois très présent sur le marché russe, le Nissan Leaf a vu son influence fortement diminuer face à l’arrivée massive des constructeurs chinois.

    source : Amberavto

    Une industrie nationale qui cherche encore son autonomie

    La Russie dispose de plusieurs acteurs nationaux dans l’électromobilité, mais leur niveau d’indépendance technologique reste encore variable. Une grande partie des projets actuels repose sur des partenariats étrangers, principalement chinois.

    Le premier acteur reste AvtoVAZ, constructeur historique du pays connu pour sa marque Lada. L’entreprise travaille depuis plusieurs années sur une nouvelle plateforme destinée à accueillir plusieurs motorisations : thermique, hybride, gaz naturel et électrique. L’objectif affiché est une montée en puissance progressive à l’horizon 2027-2028, même si le groupe ne constitue pas encore une référence du marché russe des véhicules électriques.

    Autre acteur important : Evolute. La marque est devenue l’un des principaux représentants russes du véhicule électrique et figure régulièrement parmi les meilleures ventes du pays. En 2025, elle a enregistré environ 1 800 immatriculations, soit une progression de 45 % sur un an. Toutefois, sa technologie provient encore largement de partenariats étrangers.

    On retrouve également Amberavto, développé par Avtotor, entreprise basée à Kaliningrad. La marque a notamment gagné en visibilité avec l’Amberavto A5, qui a dépassé 1 100 ventes en 2025 et s’est hissé parmi les modèles électriques les plus visibles du marché russe.

    Autre nom historique revenu sur le devant de la scène : Moskvich. Le constructeur, relancé récemment, commercialise notamment le Moskvich 3e, un SUV électrique qui a enregistré près de 880 immatriculations en 2025.

    Enfin, le projet le plus symbolique reste celui de Kama, avec son véhicule Atom. Présenté comme la première voiture électrique développée intégralement en Russie, le modèle doit représenter une étape importante pour l’industrie locale. Pour le moment, Atom reste surtout un projet industriel stratégique plutôt qu’un véritable acteur commercial du marché.

    source : Wikipédia

    Une politique publique très ambitieuse sur la recharge

    Pour développer l’électromobilité, les pays et les entreprises ont souvent besoin de l’appui des décideurs politiques. À ce sujet, le gouvernement russe conserve des objectifs particulièrement élevés pour l’infrastructure.

    Un plan officiel à horizon 2030 existe, il prévoit notamment la création de 72 000 stations de recharge et 28 000 bornes rapides. L’hydrogène est également dans les projets du pays de l’Est car 1 000 stations hydrogène devraient voir le jour. 

    Et parce que ce secteur a besoin d’hommes et de femmes pour se développer, la Russie a pour idée de créer 39 000 emplois supplémentaires dans les secteurs liés aux batteries, à l’électronique et à l’électrochimie

    L’État a également annoncé en 2025 une enveloppe supplémentaire de 5,7 milliards de roubles pour soutenir l’installation d’environ 1 900 stations rapides DC d’au moins 149 kW.

    En 2024, la Russie comptait déjà environ 2 000 bornes rapides, signe d’une progression réelle mais encore loin des objectifs affichés.

    Des aides financières pour stimuler la demande

    Le soutien gouvernemental ne se limite pas aux infrastructures.

    Parmi les mesures mises en avant :

    • aides à l’achat pouvant atteindre 25 % du prix du véhicule
    • plafond pouvant aller jusqu’à 625 000 roubles
    • gratuité des routes à péage pour les véhicules électriques dans certains programmes
    • soutien aux constructeurs produisant localement

    L’objectif affiché par Moscou est clair : atteindre une situation où une voiture produite sur dix en Russie serait électrique à l’horizon 2030.

    Progressivement, la stratégie russe semble évoluer d’une logique d’aide directe à l’achat vers une approche plus large intégrant industrie, batteries, infrastructures et emploi.

    Des freins structurels toujours importants

    Malgré ces ambitions, plusieurs obstacles continuent de freiner le développement du secteur.

    Le premier concerne les sanctions internationales liées au conflit avec l’Ukraine. Ces sanctions compliquent l’accès aux composants, aux logiciels et à certaines technologies liées aux batteries.

    Le deuxième est la forte dépendance aux constructeurs chinois, qui comme vous l’avez lu précédemment, occupent aujourd’hui une place centrale dans les ventes et l’approvisionnement.

    Le troisième frein reste la taille du marché lui-même. Les volumes demeurent trop faibles pour générer rapidement des économies d’échelle comparables aux grands marchés mondiaux.

    Enfin, les caractéristiques géographiques du pays compliquent également le développement de l’électromobilité : longues distances, températures hivernales extrêmes.

    Une électromobilité encore largement construite par l’État

    En mai 2026, la Russie ne possède pas encore un marché électrique de masse. En revanche, elle possède déjà une stratégie industrielle structurée. En effet, l’électromobilité russe avance aujourd’hui autour de trois piliers : la production locale, les infrastructures et les technologies de batteries.

    Mais pour l’instant, le marché réel reste encore fortement dépendant des décisions publiques, des aides financières et des partenaires chinois.

    L’enjeu des prochaines années ne sera donc probablement pas seulement d’augmenter les ventes, mais aussi de transformer ces ambitions politiques en une filière industrielle capable de gagner en autonomie.

  • L’électromobilité en Égypte : un marché automobile en reprise, mais une filière électrique encore en construction

    L’électromobilité en Égypte : un marché automobile en reprise, mais une filière électrique encore en construction

    En Égypte, l’électromobilité reste en 2026 un projet plus qu’un marché. Malgré une multiplication des annonces depuis plusieurs années, le pays n’a pas encore franchi le cap d’une adoption significative du véhicule électrique. En revanche, le marché automobile global, lui, repart nettement à la hausse. Ce contraste entre reprise des ventes thermiques et stagnation de l’électrique résume aujourd’hui la réalité égyptienne : un écosystème en reconstruction, mais encore très éloigné d’une transition effective.

    Un marché automobile en forte reprise, mais encore largement thermique

    Le marché automobile égyptien a connu un rebond marqué en 2025 avec 133 973 voitures particulières vendues, soit une hausse de +64 % par rapport à 2024. Cette dynamique s’est prolongée en 2026, avec une progression de +38,7 % sur un an en janvier.

    Cette reprise confirme que le marché retrouve progressivement de la liquidité après plusieurs années de tensions économiques. Mais cette croissance reste presque entièrement portée par les motorisations thermiques et les importations traditionnelles.

    Faute de données actualisées sur les véhicules électriques, les principaux acteurs du marché restent ceux du thermique. En 2024, Nissan dominait avec 15,9 % de part de marché, devant Chery (13,4 %), Chevrolet (12,2 %), Hyundai (11,4 %) et Toyota (9,2 %).

    Une électromobilité encore embryonnaire en 2026

    En 2026, le constat est inchangé : le véhicule électrique reste extrêmement limité en Égypte.

    Contrairement aux marchés européens ou asiatiques, l’Égypte ne dispose toujours pas en 2026 d’un classement structuré des véhicules électriques les plus vendus. Le marché reste trop fragmenté et trop peu volumique pour produire des statistiques fiables.

    Les projections formulées entre 2022 et 2023, qui évoquaient un parc de 40 000 à 50 000 véhicules électriques en 2025, ne se sont pas matérialisées dans les données observées.

    De même, Shift EV prévoit de convertir 100 000 véhicules à combustion interne (le même projet que Phoenix Mobility en France) dont 80 000 camionnettes et 20 000 monospaces. Les objectifs de conversion dépourvus de bilan public démontrant leur réalisation.

    source : Shift EV, X

    En revanche, plusieurs acteurs se distinguent dans la structuration progressive de la filière :

    • El Nasr Automotive Manufacturing, avec le projet Nasr E70 développé avec Dongfeng
    • BAIC via Alkan Auto, avec une usine annoncée de 20 000 véhicules par an au démarrage
    • XPENG via Raya Auto, positionné sur l’import et l’assemblage
    • des initiatives autour de Geely et Foton, notamment sur les bus et utilitaires électriques

    Dans ce contexte, l’Égypte ne dispose pas encore d’un marché de consommation structuré, mais d’un écosystème en construction autour de projets industriels et de partenariats étrangers.

    Une infrastructure de recharge encore très limitée malgré une stratégie chiffrée

    Le réseau de recharge reste l’un des principaux freins structurels. Selon Electromaps, on recense environ 53 stations de recharge sur l’ensemble du territoire, un niveau très faible pour un pays de plus de 100 millions d’habitants.

    Pour répondre à ce retard, l’État a collaboré avec l’entreprise de stations de recharge pour véhicule électrique égyptienne, chargée du déploiement national du réseau. L’objectif affiché est d’atteindre 3 000 bornes de recharge, réparties entre les grandes villes et les axes stratégiques.

    En parallèle, les autorités travaillent sur des solutions de recharge intelligente, avec une intégration progressive des technologies numériques et des standards de sécurité internationaux. Mais en 2026, le réseau reste encore très concentré dans les grandes zones urbaines comme Le Caire, et l’écart entre objectif et déploiement réel demeure important.

    source : Evaisun

    De plus, l’électrification des transports intervient dans un contexte énergétique contraint. En juillet 2025, le réseau électrique égyptien a atteint un pic de 37 600 MW, illustrant une forte tension sur la capacité de production lors des périodes de pointe.

    Cette situation impose une contrainte majeure : la montée de l’électromobilité devra s’intégrer dans un système énergétique déjà fortement sollicité, sans déséquilibre structurel.

    Une stratégie industrielle structurée autour de partenariats internationaux

    Contrairement à la demande, la stratégie industrielle égyptienne existe bel et bien et repose sur des projets concrets.

    Le plus structurant est l’accord entre BAIC et Alkan Auto, qui prévoit la construction d’une usine de véhicules électriques avec :

    • une capacité de 20 000 véhicules dès la première année
    • jusqu’à 50 000 véhicules à cinq ans
    • un taux d’intégration locale pouvant atteindre 58 %

    Autre projet clé : la relance d’El Nasr Automotive Manufacturing avec Dongfeng autour du modèle Nasr E70, destiné à créer une production de véhicules électriques “made in Egypt”.

    En parallèle, des projets impliquant Stellantis ont également été annoncés, pour un investissement d’environ 35 millions de dollars, confirmant la volonté d’attirer des industriels internationaux.

    source : BAIC

    Une transition portée aussi par l’État comme acteur direct

    Malgré les difficultés à développer l’électromobilité, depuis 2026, la stratégie gouvernementale a franchi une étape supplémentaire : l’intégration des véhicules électriques dans les flottes publiques.

    Le Premier ministre Mostafa Madbouly a ordonné le lancement des préparatifs pour remplacer progressivement les véhicules de l’administration par des modèles électriques.

    Cette décision s’inscrit dans une stratégie plus large de modernisation du transport public, visant à :

    • réduire les importations de carburants
    • améliorer l’efficacité énergétique de l’État
    • servir de levier initial à l’adoption du véhicule électrique

    L’État devient ainsi non seulement régulateur, mais aussi premier client potentiel du marché électrique. Et dans ces pays où les VE peinent à trouver leur place, l’État donne le bon exemple.

    source : Conseil des ministres egyptien

    Des incitations réelles

    Sur le plan économique, l’Égypte a choisi de soutenir d’abord la naissance d’une filière plutôt que de miser sur une simple prime à l’achat pour les particuliers. 

    Le gouvernement a fixé un objectif de contenu local d’au moins 45% pour les véhicules électriques produits sur le territoire et annoncé des subventions d’environ 50 000 livres égyptiennes pour les 100 000 premières voitures électriques fabriquées localement. À cela s’ajoute une logique d’ouverture sur l’importation, avec des exonérations douanières pour certains véhicules électriques de moins de trois ans, afin d’abaisser le coût d’entrée sur un marché encore naissant.

    En clair, l’État égyptien n’essaie pas seulement d’encourager la demande : il cherche à construire simultanément l’offre, l’infrastructure et les conditions économiques d’un marché électrique encore embryonnaire.

    Une transition encore en phase de construction

    L’Égypte n’est pas encore un marché de l’électromobilité. C’est un marché automobile en reprise, qui tente d’intégrer progressivement une dimension électrique à travers des projets industriels, des partenariats internationaux et une intervention croissante de l’État.

    Mais en 2026, la dynamique reste claire : la transition est engagée, mais elle est encore en phase de construction, avec un décalage important entre ambitions politiques et exécution sur le terrain.

  • Les Pays-Bas : un leader européen désormais confronté au défi de la consolidation

    Les Pays-Bas : un leader européen désormais confronté au défi de la consolidation

    Aux Pays-Bas, l’électromobilité est désormais pleinement installée dans le paysage automobile. Avec près de 40 % de voitures 100 % électriques dans les ventes neuves en 2025 et l’un des réseaux de recharge les plus denses d’Europe, le pays figure parmi les marchés les plus avancés du continent. Mais après une décennie portée par les aides fiscales, les Pays-Bas entrent désormais dans une phase plus complexe : celle de la consolidation.

    Un marché électrique désormais installé dans le paysage automobile

    Le marché automobile néerlandais a totalisé 409 201 immatriculations de voitures particulières neuves en 2025, un volume global relativement stable, mais dont la composition continue d’évoluer rapidement. En effet, les véhicules 100 % électriques (BEV) ont représenté environ 158 453 unités, soit 38,7 % du marché, tandis que les véhicules rechargeables dans leur ensemble ont atteint 58,4 % des ventes. 

    L’électrique n’est donc plus un segment de niche. Il s’est imposé comme un standard de vente. La dynamique reste soutenue : en octobre 2025, les BEV ont même dépassé les 40 % de part de marché mensuelle, avec près de 14 000 immatriculations sur le seul mois.

    source : automobile propre

    Une transition qui dépasse désormais les seules flottes d’entreprise

    Pendant plusieurs années, la croissance du marché néerlandais a été largement portée par les flottes professionnelles et les véhicules de société. Mais cette logique évolue progressivement. Selon les données du CBS, le nombre de véhicules rechargeables en circulation a dépassé le seuil du million d’unités au printemps 2025, traduisant une diffusion beaucoup plus large auprès des particuliers.

    Le marché néerlandais n’est plus uniquement celui des entreprises : l’électrique s’est progressivement installé dans les usages du grand public. Des modèles comme la Tesla Model Y, la Volvo EX30, la Kia EV3 ou encore la Skoda Enyaq figurent désormais parmi les véhicules électriques les plus visibles du pays. Les constructeurs chinois progressent également rapidement, notamment avec des modèles proposés par BYD ou MG.

    source : actu-Tesla

    L’un des réseaux de recharge les plus denses d’Europe

    L’infrastructure reste l’un des principaux points forts du pays. Les Pays-Bas comptent aujourd’hui plus de 60 000 bornes de recharge publiques, ce qui en fait l’un des réseaux les plus denses d’Europe rapporté à la population.

    Le pays dispose également de plus de 4 400 points de recharge rapide d’au moins 100 kW, avec une forte présence de hubs multi-opérateurs répartis sur l’ensemble du territoire.

    Cette densité répond à une réalité propre au pays : dans les zones urbaines très denses, la recharge à domicile n’est pas toujours possible.

    source : Gireve

    Un objectif politique clair depuis plus d’une décennie

    L’avance néerlandaise repose sur une stratégie politique ancienne et particulièrement lisible. Dès 2017, le gouvernement avait fixé une trajectoire ambitieuse : toutes les nouvelles voitures vendues aux Pays-Bas devront être zéro émission à l’horizon 2030. Une ligne politique qui reste aujourd’hui la référence du pays.

    Cette stratégie s’inscrit dans un cadre climatique plus large, avec un objectif national de réduction de 49 % des émissions de CO₂ en 2030 par rapport à 1990. Le nouveau cadre politique porté en 2026 par la coalition associant notamment D66, VVD et CDA, ainsi que par Rob Jetten, premier ministre du Pays-Bas, confirme cette orientation. L’électromobilité n’est plus traitée comme un simple sujet automobile, mais comme un élément central de la transition énergétique néerlandaise.

    source : Atlantic council

    La fin progressive des avantages fiscaux change la dynamique du marché

    Le succès néerlandais s’est longtemps appuyé sur une fiscalité extrêmement favorable aux véhicules électriques. Mais cette phase touche progressivement à sa fin.

    Depuis 2025, les véhicules électriques sont désormais eux aussi concernés par la taxe d’immatriculation BPM, avec un montant de base d’environ 667 euros, amené à augmenter progressivement dans les prochaines années.

    Cette évolution marque un tournant important : le marché doit désormais continuer à croître avec des aides moins généreuses qu’auparavant. L’enjeu devient donc économique autant qu’écologique. Les Pays-Bas doivent maintenir une forte adoption tout en réduisant progressivement le coût budgétaire du soutien public.

    Un marché désormais confronté à ses premières limites structurelles

    Pour autant, les Pays-Bas ne constituent pas un modèle sans fragilité. Le principal défi du pays n’est plus l’adoption, mais la capacité à maintenir la dynamique dans un contexte moins favorable.

    La réduction progressive des aides fiscales, la pression croissante sur le réseau électrique et la dépendance à la recharge publique dans les grandes villes rendent désormais la transition plus complexe.

    Le pays doit également continuer à adapter ses infrastructures afin d’absorber une demande toujours plus importante, tout en maintenant l’attractivité économique des véhicules électriques face à une fiscalité moins avantageuse.

    Conclusion

    Les Pays-Bas figurent aujourd’hui parmi les références européennes de l’électromobilité. Avec près de 40 % de parts de marché pour les véhicules 100 % électriques, plus de 60 000 bornes publiques et une stratégie politique ancienne, le pays a largement dépassé le stade du décollage.

    Mais cette avance ouvre aussi une nouvelle phase, probablement la plus difficile : celle de l’équilibre économique et infrastructurel. Car aux Pays-Bas, la question n’est plus de savoir si l’électrique peut s’imposer.
    Elle est désormais de savoir comment maintenir durablement un marché déjà arrivé à maturité.

  • Le Maroc : un marché encore limité, mais une stratégie industrielle déjà bien en place

    Le Maroc : un marché encore limité, mais une stratégie industrielle déjà bien en place

    Encore peu visible dans les classements mondiaux de l’électromobilité, le Maroc avance pourtant à un rythme soutenu. Si le véhicule 100 % électrique y reste encore marginal, les dynamiques observées ces dernières années traduisent une transformation progressive du marché. Le royaume développe une trajectoire singulière, à mi-chemin entre marché émergent et futur hub stratégique.

    Un marché automobile en forte reprise, porté par les motorisations hybrides

    Le marché automobile marocain a connu un net rebond en 2025, avec 235 372 immatriculations, soit une progression de +33 % sur un an. Une dynamique qui s’accompagne d’une électrification progressive du parc.

    Aujourd’hui, environ 12,5 % des ventes concernent des motorisations électrifiées, une part encore modeste mais en forte croissance. Dans le détail, ce sont surtout les hybrides qui tirent le marché, loin devant le 100 % électrique.

    Des modèles comme la Toyota Corolla Hybrid, le Hyundai Tucson Hybrid ou encore le Kia Sportage, s’imposent progressivement, notamment dans les grandes agglomérations comme Casablanca ou Rabat.

    Le marché reste toutefois largement dominé par les motorisations thermiques, qui représentent encore plus de 70 % des ventes, tandis que les groupes historiques conservent une position solide, à l’image de Renault Group et Dacia (environ 35 % de part de marché), suivis par Hyundai-Kia et Stellantis.

    Source : Toyota

    Un véhicule électrique encore marginal, malgré une offre en progression

    Dans ce contexte, le véhicule 100 % électrique peine encore à s’imposer. Il représente environ 3 % des ventes en 2025, soit quelques milliers d’unités seulement.

    L’offre commence néanmoins à se structurer. La Dacia Spring, reste le modèle le plus accessible, tandis que des véhicules comme la MG4 ou le BYD Atto 3, illustrent la montée en puissance des constructeurs chinois. La Renault Zoe, bien que plus ancienne, demeure également présente sur le marché.

    Dans les faits, ces modèles restent principalement adoptés par une clientèle urbaine, souvent professionnelle ou à fort pouvoir d’achat, et concentrée dans les grandes villes. L’usage reste majoritairement urbain, ce qui limite encore l’essor du segment à l’échelle nationale.

    Source : Tesla

    Une infrastructure de recharge encore insuffisante

    Le développement du véhicule électrique se heurte aujourd’hui à un obstacle majeur : l’infrastructure.

    Le Maroc compte environ 1 500 bornes de recharge, dont une grande majorité en courant alternatif. Les bornes rapides restent encore peu nombreuses, en dehors de certains axes stratégiques comme le corridor Tanger–Casablanca, où des déploiements ont été amorcés, notamment par des acteurs comme Afriquia.

    Dans ces conditions, les trajets longue distance demeurent contraignants, freinant de fait l’adoption du véhicule électrique en dehors des centres urbains.

    Source : Afriquia

    Une industrie automobile déjà structurante à l’échelle du continent

    Si le marché reste encore en construction, le Maroc s’impose en revanche comme un acteur industriel de premier plan.

    Le pays est aujourd’hui le premier producteur automobile en Afrique, avec une capacité de production en constante augmentation. L’usine de Renault Group à Tanger, qui produit notamment la Dacia Sandero, affiche une capacité d’environ 350 000 véhicules par an et constitue un pilier des exportations vers l’Europe.

    De son côté, Stellantis a renforcé sa présence à Kénitra, où sont assemblés des modèles comme la Peugeot 208, mais aussi la Citroën Ami, un véhicule électrique destiné aux mobilités urbaines.

    Au total, le secteur automobile représente plus de 7 % du PIB industriel du pays, avec un objectif affiché d’atteindre 1 million de véhicules produits par an à moyen terme.

    Batteries et ressources : un positionnement stratégique

    Au-delà de l’assemblage, le Maroc cherche désormais à se positionner sur un segment clé de l’électromobilité : les batteries.

    Le pays dispose d’un avantage majeur avec ses importantes réserves de phosphates, utilisées notamment dans les batteries LFP. À cela s’ajoute le développement de partenariats industriels, comme celui entre Renault Group et le groupe minier Managem, portant sur la fourniture de 5 000 tonnes de cobalt par an, soit l’équivalent de la production nécessaire pour environ 300 000 véhicules électriques.

    Ces initiatives traduisent une volonté claire : intégrer progressivement la chaîne de valeur mondiale, au-delà du simple assemblage.

    Source : Le Monde

    Une trajectoire en deux temps

    L’électromobilité au Maroc semble aujourd’hui s’inscrire dans une logique progressive.

    À court terme, le marché devrait continuer à se structurer autour des motorisations hybrides, plus adaptées aux contraintes économiques et infrastructurelles.

    À moyen terme, l’essor industriel, combiné à l’amélioration des infrastructures et à la baisse progressive des coûts, pourrait favoriser une adoption plus large du véhicule électrique.

    Un acteur industriel avant d’être un marché

    Le Maroc ne suit pas la trajectoire classique des pays européens. Là où certains ont d’abord développé l’usage, le royaume fait le choix de construire une base industrielle solide.

    Avec la présence de groupes comme Renault Group et Stellantis, l’arrivée des constructeurs chinois et le développement d’une filière batterie, le pays s’impose progressivement comme un acteur clé de l’écosystème mondial.

    Une position qui pourrait, à terme, accélérer le développement de son propre marché intérieur.

    Source : Stellantis

    Conclusion

    Encore limité en termes d’adoption, le marché de l’electromobilité marocaine n’en reste pas moins en pleine évolution.

    Porté par une croissance soutenue, une électrification progressive et une stratégie industrielle structurée, le pays pourrait rapidement changer de dimension.

  • Taïwan : une électromobilité en progression, mais un marché automobile en perte de vitesse

    Taïwan : une électromobilité en progression, mais un marché automobile en perte de vitesse

    Le tour du monde de l’électromobilité continue et aujourd’hui on s’intéresse à Taïwan. En 2025, le marché automobile taïwanais a reculé de 6,4%, à 399 194 immatriculations, tandis que les ventes de véhicules électriques ont chuté de 17,3%. Dans le même temps, l’île poursuit pourtant sa transition avec des aides publiques, un soutien fort aux scooters électriques et une stratégie de long terme.

    Un marché automobile sous pression

    Le marché taïwanais traverse une période de ralentissement. Après plusieurs années de reprise, les ventes de véhicules ont marqué le pas en 2025, avec une baisse de 6,4% sur un an. Côté constructeurs qui plaisent, Toyota reste très largement en tête, avec 31,6% de part de marché, loin devant Lexus à 7,2%. CMC a néanmoins réalisé une belle performance, grimpant à la troisième place avec une hausse de 20,4%, tandis que Volkswagen a progressé de 12,9% pour se hisser à la neuvième place.

    Comme expliqué précédemment, après plusieurs années de montée en puissance, le marché a reculé de 17,3% en 2025. Taïwan n’est donc pas dans une dynamique d’accélération pure, mais dans une phase plus contrastée, où les gains structurels de l’électromobilité cohabitent avec un marché globalement hésitant.

    Le scooter électrique, véritable locomotive locale

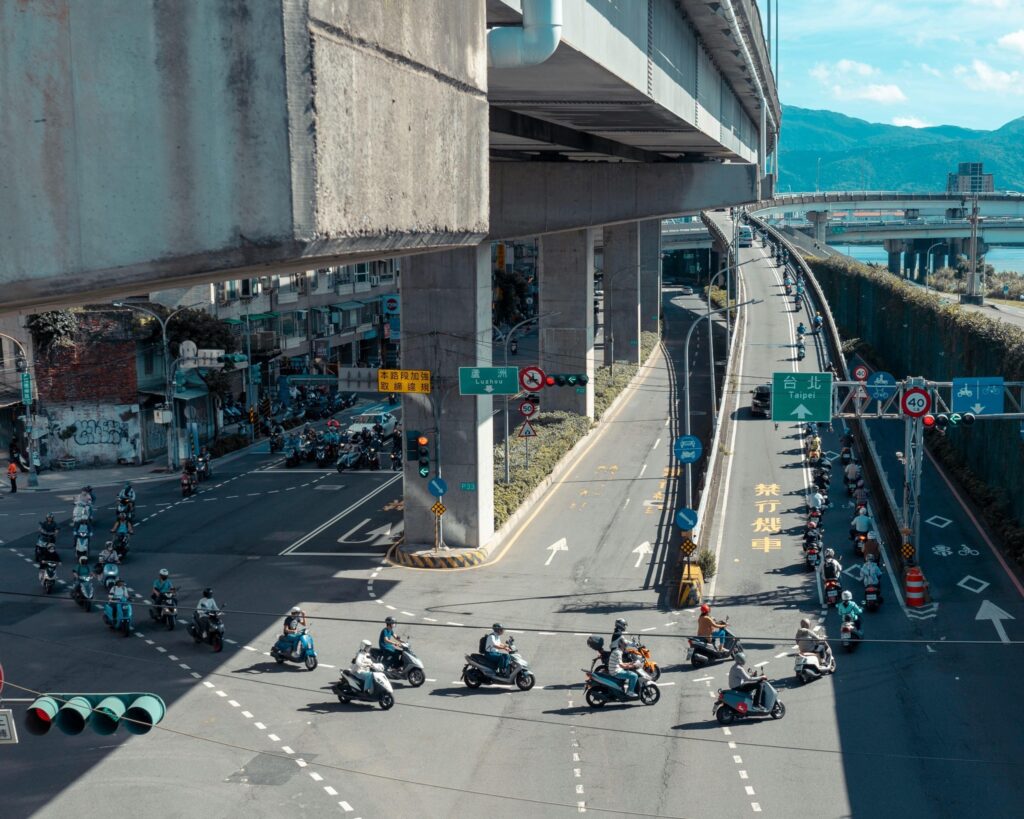
    À Taïwan, l’électromobilité ne se comprend pas sans les deux-roues. C’est même là que le pays a bâti son modèle le plus convaincant. Le scooter fait partie du quotidien, de la circulation urbaine et du paysage social de l’île. C’est aussi pourquoi la transition électrique y prend une forme très particulière, centrée sur les usages de masse plutôt que sur les seules voitures particulières.

    Le programme de soutien aux scooters électriques illustre bien cette logique. Sur cinq ans, l’État a consacré 7,2 milliards de TWD à cette politique (environ 205 à 215 millions d’euros), faisant passer le parc de 110 000 à 610 000 scooters électriques. Les aides à l’achat varient entre 5 100 et 7 000 TWD, avec 1 000 TWD supplémentaires pour la reprise d’un ancien scooter thermique. Le message est clair : il ne s’agit pas seulement de verdir le parc, mais de rendre la transition économiquement acceptable pour le plus grand nombre.

    Une politique publique très structurée

    Taïwan a choisi de soutenir la transition par des mesures très concrètes. Depuis 2022, le programme de remplacement des véhicules anciens a permis 124 798 remplacements, avec une réduction cumulée de 529 212 tonnes métriques d’équivalent CO2 fin 2025. Cette logique de substitution est particulièrement intéressante, car elle s’attaque directement au stock de véhicules les plus polluants plutôt que de miser uniquement sur les ventes neuves.

    L’État accompagne aussi cette stratégie par des mesures fiscales. L’exemption de taxe à l’achat pour les véhicules électriques est prolongée jusqu’au 31 décembre 2030. C’est un signal important : la transition taïwanaise n’est pas pensée comme un effet de mode, mais comme une transformation durable. Le gouvernement a également fixé des objectifs de long terme, avec l’électrification progressive des bus publics d’ici 2030 et la fin programmée des ventes de motos à essence en 2035, puis des voitures thermiques en 2040.

    Ces faits indiquent clairement que ce pays possède une cohérence que beaucoup de marchés n’ont pas encore. Les aides ne sont pas isolées, elles s’inscrivent dans une stratégie plus large de modernisation des usages et de réduction des émissions.

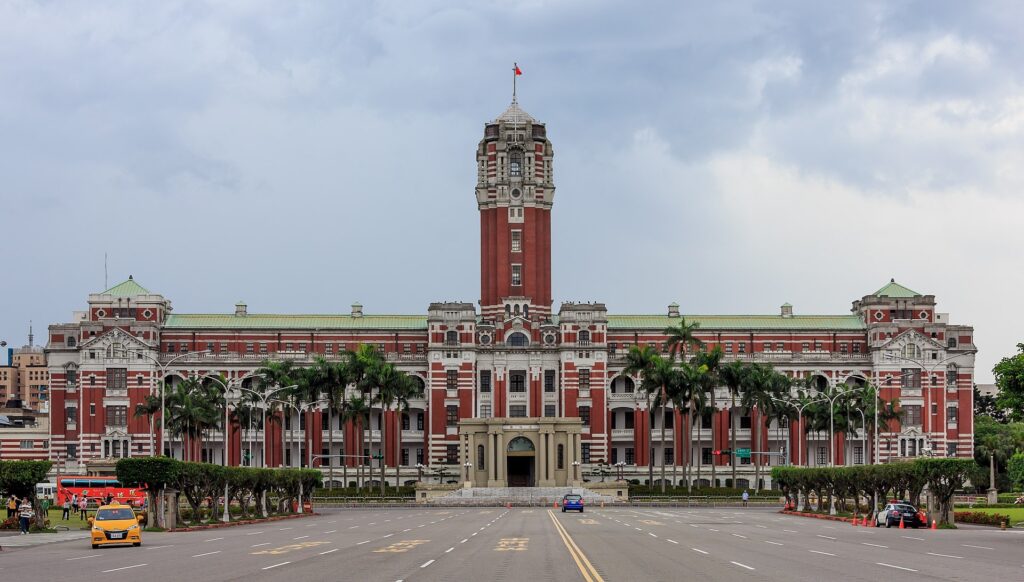
    source : Wikipédia – palais présidentiel de Taïwan

    Une infrastructure déjà bien installée

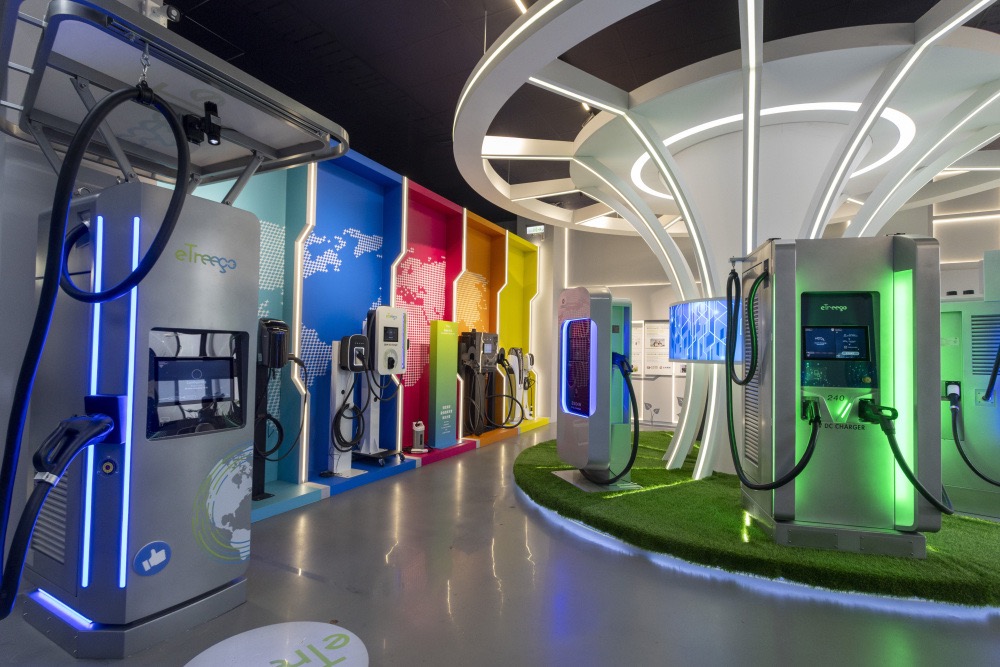
    Alors évidemment, qui dit véhicule électrifé, dit infrastructure de recharge. À ce petit jeu, le pays ne part pas de zéro sur la recharge. En 2022, Taïwan comptait déjà 1 399 stations de recharge et 4 380 points de recharge. Ces chiffres datent certes de quelques années, mais ils montrent que l’île disposait déjà d’un socle solide pour accompagner la montée en puissance des véhicules électriques.

    C’est un point essentiel, car la recharge reste souvent l’un des principaux freins à l’adoption. À Taïwan, l’équation est favorable parce que la densité urbaine rend l’installation et l’usage d’infrastructures de recharge plus cohérents. Le pays a donc pu construire une transition plus concrète, portée à la fois par les pouvoirs publics et par les acteurs industriels.

    source : eTreego

    Des résultats tangibles, mais encore limités

    La progression existe, et elle est mesurable. Fin février 2025, le parc de voitures électriques à Taïwan atteignait 99 980 unités, soit une hausse de 65% sur un an. Cela représente 1,3% du parc roulant. Le chiffre est loin d’être anecdotique, mais il montre aussi que la voiture électrique reste encore minoritaire dans le paysage global.

    Autrement dit, Taïwan avance, mais la transition reste incomplète. Le pays a posé des bases solides, a mis en place des aides efficaces et a trouvé un modèle particulièrement pertinent sur les scooters. En revanche, la voiture électrique, elle, n’a pas encore basculé dans une phase de domination ou même de diffusion massive.

    C’est là que le contraste devient intéressant. Taïwan n’est pas un marché “retardataire”, ni un marché “explosif”. C’est un marché de transition structurée, où les progrès sont réels mais où la dynamique dépend encore fortement du contexte économique général.

    L’énergie, vraie limite de fond

    Le principal verrou reste énergétique. Taïwan demeure très dépendant des combustibles fossiles pour produire son électricité. En 2024, la production électrique reposait à 83,16% sur les fossiles, contre 11,55% de renouvelables et 4,22% de nucléaire. Ce point change complètement la lecture de l’électromobilité : une voiture électrique n’a de sens environnemental plein que si l’électricité qui l’alimente se décarbonise elle aussi.

    C’est sans doute la tension la plus importante du cas taïwanais. L’île veut électrifier ses usages, mais elle reste prisonnière d’un mix énergétique encore très carboné. La transition automobile ne peut donc pas être dissociée de la stratégie électrique nationale. 

    source : Chongkian

    Des freins structurels encore bien présents

    À Taïwan, la transition électrique avance, mais elle reste prise dans un ensemble de contraintes très concrètes. Le premier frein est économique : le marché automobile a reculé en 2025, et le segment électrique a lui aussi fléchi, ce qui montre que l’électromobilité dépend encore largement du soutien public pour rester attractive. Le second est énergétique : tant que l’électricité reste majoritairement produite à partir de combustibles fossiles, la voiture électrique ne peut pas être présentée comme une solution totalement décarbonée.

    À cela s’ajoute la structure même du territoire. Taïwan est dense, urbanisé, avec peu d’espace disponible dans les villes pour installer facilement des bornes, notamment dans les immeubles collectifs et les parkings résidentiels. Les routes, le trafic saturé et la place déjà dominante du scooter limitent aussi la montée en puissance de la voiture électrique, qui doit se faire une place dans un environnement déjà très contraint.

    Le climat ajoute une dernière couche de difficulté. Chaleur, humidité, fortes pluies et typhons imposent une infrastructure robuste et une mobilité résiliente, ce qui renforce le besoin d’un réseau de recharge fiable et bien réparti. Autrement dit, la transition taïwanaise est bien engagée, mais elle avance dans un cadre où le coût, l’énergie, la géographie et les usages quotidiens continuent de freiner son accélération.

    Des acteurs locaux déjà bien en place

    L’électromobilité à Taïwan repose sur un écosystème industriel structuré, avec quelques acteurs clés qui couvrent l’ensemble de la chaîne de valeur.

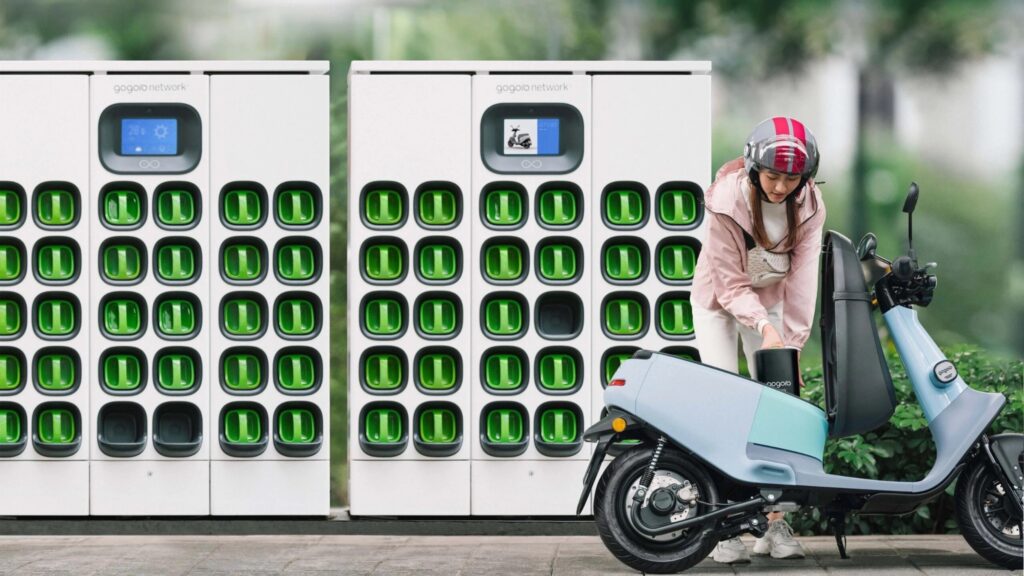
    Le plus emblématique reste Gogoro. Fondée en 2011, l’entreprise a révolutionné la mobilité urbaine avec ses scooters électriques, mais surtout avec son système de batteries interchangeables. Concrètement, l’utilisateur n’a pas besoin de recharger : il échange sa batterie en quelques secondes dans un réseau très dense de stations. Ce modèle a permis de lever l’un des principaux freins à l’électrique et explique en grande partie le succès des deux-roues électriques sur l’île.

    Dans l’automobile, Taïwan tente de structurer une filière avec Foxtron, une coentreprise entre Foxconn, géant mondial de l’électronique, et Yulon Motor, acteur historique de l’automobile locale. L’objectif est de concevoir des plateformes de véhicules électriques et les produire pour d’autres marques, avec une forte orientation à l’export.

    Sur le segment des deux-roues, Kymco reste un acteur majeur. Historiquement spécialisé dans les scooters thermiques, le constructeur développe désormais ses propres solutions électriques, avec une approche différente de celle de Gogoro, notamment sur la recharge. Par ailleurs, des marques comme Yamaha ou Aeon s’appuient directement sur la technologie Gogoro, ce qui renforce son statut de standard industriel.

    Enfin, tout un tissu d’entreprises locales intervient sur les briques technologiques : batteries, électronique de puissance, semi-conducteurs. Taïwan bénéficie ici de son expertise historique dans l’électronique, ce qui lui permet de jouer un rôle clé en amont de la chaîne de valeur, même si ces acteurs sont moins visibles du grand public.

    source : Gogoro

    Conclusion

    Au final, Taïwan illustre une transition réelle mais encore contrainte. En 2025, le marché automobile recule de 6,4 %, et les ventes de véhicules électriques chutent de 17,3 %, preuve que l’électromobilité reste étroitement liée à la dynamique globale du marché.

    Dans le même temps, la progression du parc électrique et surtout le succès massif des scooters montrent que la transition est bien engagée, mais selon une logique locale, davantage centrée sur les deux-roues que sur la voiture particulière.

    Reste que plusieurs limites persistent : un mix énergétique encore très dépendant des énergies fossiles, un marché automobile fragilisé et des contraintes urbaines fortes. Autrement dit, Taïwan avance, mais sans rupture. La transition est structurée, cohérente, mais encore dépendante de facteurs économiques et énergétiques qui en freinent l’accélération.

  • L’Union européenne et l’électromobilité : ce que Bruxelles met concrètement en place depuis 15 ans

    L’Union européenne et l’électromobilité : ce que Bruxelles met concrètement en place depuis 15 ans

    L’électromobilité en Europe ne s’est pas imposée du jour au lendemain. Derrière l’essor actuel des véhicules électriques, c’est en réalité toute une construction réglementaire qui s’est mise en place progressivement depuis plus de quinze ans. De premières normes CO₂ à la fin programmée du thermique en 2035, l’Union européenne a structuré, étape par étape, le basculement du secteur automobile.

    Des premières normes CO₂ à l’émergence de l’électrique

    Tout commence en 2009, avec les premiers textes contraignants adoptés par l’Union européenne. Le règlement sur les émissions de CO₂ impose alors une moyenne de 130 g/km en 2015, puis 95 g/km en 2020 pour les voitures neuves, avec des pénalités pouvant atteindre 95 € par gramme excédentaire et par véhicule.

    À ce stade, l’électrique n’est pas encore une priorité, mais il devient progressivement une solution crédible pour les constructeurs afin de respecter ces objectifs.

    Dans le même temps, l’Union européenne commence à structurer sa vision à long terme. Le Livre blanc sur les transports publié en 2011 fixe un cap clair : réduire de 60 % les émissions du secteur d’ici 2050. Pour la première fois, la transition vers des véhicules à faibles émissions est officiellement évoquée.$

    2014-2019 : l’Europe pose les bases concrètes

    Une nouvelle étape est franchie en 2014 avec la première directive dédiée aux infrastructures. L’Union impose aux États membres de planifier le déploiement de bornes de recharge, avec une exigence clé : une tarification transparente, accessible et non discriminatoire.

    Mais c’est surtout en 2019 que le cadre actuel prend forme. Avec le règlement européen sur les émissions des véhicules légers, Bruxelles fixe des objectifs beaucoup plus ambitieux :

    • -15 % d’émissions dès 2025
    • -37,5 % en 2030 pour les voitures
    • -31 % pour les utilitaires

    Ce texte introduit également les premiers mécanismes favorisant les véhicules électriques, avec des crédits dédiés aux modèles zéro émission.

    Pour la première fois, les poids lourds entrent aussi dans l’équation, avec des objectifs de réduction de -30 % des émissions d’ici 2030.

    2021-2023 : le tournant majeur avec la fin du thermique

    Le véritable basculement intervient en 2021 avec le paquet climat Commission européenne “Fit for 55”. L’objectif est clair : aligner l’ensemble des politiques européennes sur une réduction de -55 % des émissions de CO₂ d’ici 2030.

    Dans ce cadre, une décision historique est adoptée en 2023 : la fin de la vente des voitures thermiques neuves en 2035.

    Un choix assumé, comme l’explique Pascal Canfin député européen:
    « Si nous voulons être neutres en carbone en 2050, nous devons nous assurer que toute nouvelle voiture mise sur la route à partir de 2035 n’émet pas de CO₂. »

    Concrètement, cela signifie que tous les véhicules neufs vendus dans l’Union devront être 100 % zéro émission à cette échéance.

    source : Bloom

    Les infrastructures deviennent enfin une obligation

    En parallèle, l’Union européenne ne se limite plus aux véhicules. Elle s’attaque désormais à un point clé : la recharge.

    Depuis 2024, le règlement AFIR impose des obligations très concrètes :

    • Une borne rapide tous les 60 km sur les grands axes européens
    • Une puissance minimale de 150 kW pour les voitures
    • Jusqu’à 350 kW pour les poids lourds
    • Paiement par carte bancaire obligatoire, sans abonnement
    • Affichage du prix en €/kWh avant recharge

    À cela s’ajoute un autre élément structurant : l’ouverture des données (localisation, disponibilité, prix), pour améliorer l’expérience utilisateur et favoriser l’interopérabilité.

    L’objectif est clair : faire de la recharge électrique un service aussi simple et universel que le carburant aujourd’hui.

    source : Ionity

    2024-2026 : une phase d’ajustement plus pragmatique

    Après les grandes annonces, l’Union européenne entre désormais dans une phase plus opérationnelle.

    Preuve de cette approche plus réaliste, un mécanisme de flexibilité a été introduit pour les constructeurs entre 2025 et 2027, afin d’éviter des pénalités immédiates tout en maintenant les objectifs globaux.

    Dans le même temps, les ambitions sur les poids lourds ont été renforcées :

    • -45 % d’émissions en 2030
    • -65 % en 2035
    • -90 % en 2040

    Autre échéance importante : fin 2026, l’Union européenne prévoit un premier réexamen complet de sa stratégie, avec la possibilité d’ajuster les objectifs en fonction des réalités industrielles et technologiques.

    source : Geneviève Colonna d’Istria

    Une transformation déjà visible, mais encore sous tension

    Aujourd’hui, les effets de cette stratégie commencent à se concrétiser :

    • Plus de 10 millions de voiture 100 % électriques en circulation sur le territoire européen.
    • Plus de 175 000 points de recharge publics déployés
    • Des investissements industriels massifs estimés à plus de 500 milliards d’euros en Europe

    Pour autant, plusieurs défis restent bien présents : pression sur les prix, concurrence chinoise, dépendance aux matières premières et acceptabilité sociale.

    Une trajectoire désormais irréversible

    En un peu plus de quinze ans, l’Union européenne est passée d’une logique d’incitation à une transformation structurelle du marché automobile.

    Normes CO₂, fin du thermique, déploiement des infrastructures : tous les leviers sont désormais activés. Reste maintenant à savoir si cette stratégie pourra tenir ses promesses dans un contexte industriel et géopolitique de plus en plus tendu.

  • Électrique 2026 : qui a vendu le plus de VE en Amérique et à quoi ressemble la prochaine phase de la révolution électrique

    Électrique 2026 : qui a vendu le plus de VE en Amérique et à quoi ressemble la prochaine phase de la révolution électrique

    Si 2023 et 2024 ont été définies par l’engouement pour les véhicules électriques, et 2025 est devenue l’année de la réalité des VE, 2026 s’annonce comme l’année de la vraie concurrence électrique aux États-Unis.

    Le marché américain des VE ne s’est pas effondré après la disparition de la phase d’euphorie. Au contraire, il a mûri. Les acheteurs sont devenus plus sélectifs, se concentrant sur l’abordabilité, l’accès à la recharge, la fiabilité et les coûts de possession à long terme. Les marques qui ont offert une valeur réelle, et non pas seulement des promesses ambitieuses, ont continué à dominer les ventes.

    Les suivis industriels de Cox Automotive et Kelley Blue Book montrent que la forte dynamique des VE observée en 2025 s’est poursuivie en 2026, confirmant que les véhicules électriques ne sont plus un segment de niche du marché automobile américain.

    L’adoption des VE s’est stabilisée dans une phase de croissance régulière plutôt que dans la poussée explosive des premières années. Le marché n’est plus défini par la spéculation, il est défini par la concurrence.

    Voici l’histoire de qui a mené les ventes de VE durant le cycle le plus récent, ce que ces chiffres révèlent sur l’industrie, et ce qu’ils signalent pour l’avenir de la mobilité électrique en Amérique.

    Le tableau d’ensemble : les ventes de VE aux États-Unis à l’aube de 2026

    Fin 2025, le marché américain des VE avait atteint l’une de ses périodes les plus fortes jamais enregistrées. Plusieurs tendances majeures ont défini l’industrie à l’entrée de 2026 :

    • Les ventes de VE ont atteint des niveaux trimestriels records en 2025.
    • Les véhicules électriques ont capturé une part de marché à deux chiffres à l’échelle nationale.
    • Les SUV et crossovers ont dominé les achats de VE.
    • La concurrence entre constructeurs s’est intensifiée de manière spectaculaire.

    Tesla est resté la marque de VE numéro un aux États-Unis, mais sa part de marché a diminué à mesure que les constructeurs traditionnels et les marques internationales lançaient des modèles compétitifs.

    La part de marché de Tesla sur le marché américain des VE est tombée à environ 38%, un changement majeur par rapport à sa domination antérieure au-dessus de 70% au début de la décennie.

    Cette baisse ne signifiait pas que Tesla vendait moins de voitures. Elle signifiait que le reste de l’industrie avait enfin fait son entrée.

    Ventes de VE par marque : qui a mené le marché 

    L’un des instantanés les plus clairs de la concurrence des VE est apparu fin 2025, lorsque les ventes ont grimpé en flèche avant les changements de règles des incitations fédérales.

    Les données représentatives des ventes mensuelles ont montré la performance suivante par marque :

    Ces chiffres révèlent un changement structurel majeur dans l’industrie : Tesla mène toujours, mais les constructeurs historiques rivalisent désormais collectivement avec l’échelle de Tesla.

    TESLA : toujours le roi, mais plus seul 

    Tesla a entamé 2025 en tant que leader incontesté des VE et a conservé cette position à l’entrée de 2026.

    La domination de l’entreprise repose largement sur deux véhicules :

    • Tesla Model Y
    • Tesla Model 3

    La Model Y est restée le véhicule électrique le plus vendu aux États-Unis et l’un des véhicules les plus vendus tous types confondus.

    Les chiffres approximatifs des ventes du troisième trimestre 2025 ont montré :

    • Model Y : environ 114 897 unités
    • Model 3 : environ 53 857 unités

    Mais le leadership de Tesla n’est plus incontesté.

    L’entreprise a fait face à une pression croissante de la part de :

    • Une concurrence tarifaire agressive.
    • Des gammes de VE en expansion chez les constructeurs historiques.
    • L’évolution de l’éligibilité au crédit d’impôt fédéral.
    • Un ralentissement de la croissance de la demande par rapport aux années d’essor précédentes.

    Tesla a répondu par des réductions de prix conçues pour maintenir les volumes, une stratégie reflétant un environnement de marché plus concurrentiel.

    GENERAL MOTORS : le retour surprenant des VE

    Si un constructeur traditionnel a émergé comme une grande réussite en matière de VE, c’est bien General Motors.

    Chevrolet est devenu le concurrent direct le plus proche de Tesla, grâce en grande partie à un véhicule : le Chevrolet Equinox EV.

    Les ventes de l’Equinox EV ont atteint environ 25 085 unités au troisième trimestre 2025, en faisant l’un des VE non-Tesla les plus vendus aux États-Unis.

    Chevrolet a réussi en ciblant les acheteurs grand public avec :

    • Une marque reconnaissable.
    • Des prix compétitifs.
    • Une autonomie pratique.
    • Un fort soutien du réseau de concessionnaires.

    Le résultat a marqué un point de bascule pour les constructeurs historiques qui étaient autrefois largement distancés par Tesla.

    source : Chevrolet

    FORD : camionnettes, performance et puissance de la marque 

    Ford a maintenu une forte présence dans les VE à l’entrée de 2026, ancrée par deux modèles phares :

    • Mustang Mach-E
    • F-150 Lightning

    Les ventes du Mach-E ont atteint environ 20 177 unités au troisième trimestre 2025, reflétant une forte fidélité à la marque et la puissance du réseau de concessionnaires nationwide de Ford.

    Plutôt que de concurrencer directement les petits segments de VE, Ford s’est concentré sur les SUV performants et les camionnettes électriques, s’alignant étroitement sur les préférences traditionnelles des véhicules américains.

    source : Ford 

    HYUNDAI ET KIA : les leaders de la valeur 

    Hyundai et Kia ont tranquillement continué à gagner des parts de marché.

    La gamme de VE d’Hyundai – en particulier l’Ioniq 5 – a reçu de vifs éloges des consommateurs pour sa valeur, son autonomie et sa fiabilité.

    Les ventes de l’Ioniq 5 ont atteint environ 21 999 unités au troisième trimestre 2025, la plaçant parmi les VE non-Tesla les plus réussis.

    Les analystes ont fréquemment cité Hyundai et Kia comme leaders de la conception et de l’ingénierie de VE abordables, aidant à élargir l’adoption des VE au-delà des acheteurs de luxe.

    source : Hyundai

    Joueurs émergents : la nouvelle concurrence

    Au-delà des marques traditionnelles, plusieurs nouveaux acteurs ont aidé à diversifier le marché des VE.

    Les modèles notables comprenaient :

    • Honda Prologue — environ 20 236 unités vendues au troisième trimestre 2025.
    • Rivian R1S — près de 19 687 unités en 2025.
    • Volkswagen ID.4 — des ventes régulières en tant qu’alternative européenne.

    Ces véhicules montrent que le marché des VE n’est plus dominé par une seule entreprise ou stratégie.

    Au lieu de cela, il devient un écosystème complet de marques et de technologies en concurrence.

    source : Honda

    Les modèles de VE les plus vendus 

    Les meilleurs modèles de VE sur le marché américain comprenaient :

    1. Tesla Model Y
    2. Tesla Model 3
    3. Chevrolet Equinox EV
    4. Hyundai Ioniq 5
    5. Honda Prologue
    6. Ford Mustang Mach-E
    7. Kia EV6 / Chevrolet Blazer EV
    8. Rivian R1S
    9. Volkswagen ID.4
    10. Ford F-150 Lightning

    Les SUV et crossovers ont dominé le classement, reflétant les préférences des consommateurs américains.

    source : Rivian

    Incitations et réalité économique 

    La politique gouvernementale est restée une influence majeure sur la demande de VE.

    Les changements apportés au crédit d’impôt fédéral de 7 500 $ pour les VE ont déclenché des vagues d’achats de consommateurs tout au long de 2025, alors que les acheteurs se précipitaient pour sécuriser les incitations avant que les règles d’éligibilité ne se durcissent.

    Dans le même temps, des taux d’intérêt plus élevés ont fait de l’abordabilité un facteur clé.

    Les marques qui ont offert des prix compétitifs ou des financements agressifs ont gagné un avantage.

    Infrastructure de recharge : toujours la grande question 

    L’accès à la recharge reste l’un des plus grands obstacles à une adoption plus rapide des VE.

    Les États ayant lourdement investi dans les infrastructures, en particulier la Californie, ont continué à mener le pays en matière de taux d’adoption des VE.

    Le réseau de recharge de Tesla reste un avantage stratégique majeur, bien que les partenariats entre constructeurs élargissent l’accès à la recharge à l’échelle nationale.

    source : Tesla

    Ce que 2026 signifie pour l’avenir des VE 

    L’histoire des VE à l’entrée de 2026 est claire.

    Les véhicules électriques ne sont plus une technologie expérimentale ou une spéculation euphorique. Ils sont une partie permanente du paysage automobile américain.

    Mais l’industrie entre dans une nouvelle phase où le succès dépendra de :

    • L’abordabilité.
    • L’expansion des infrastructures.
    • La confiance dans les marques.
    • L’utilisabilité dans le monde réel.

    Tesla reste le leader, mais l’ère de la domination incontestée est terminée. La révolution des VE ne s’est pas enrayée après le premier cycle d’engouement, elle a simplement mûri, et la vraie concurrence ne fait que commencer.

  • Le jour où le marché s’est brisé

    Le jour où le marché s’est brisé

    Comment le scandale MMTLP a exposé Wall Street, les régulateurs et un système truqué contre l’Amérique particulière ? Il existe des moments dans l’histoire où les Américains voient soudainement ce qui se cache derrière le rideau, lorsque l’illusion réconfortante d’équité s’effondre et que la machinerie du pouvoir est exposée. Pour des millions d’investisseurs particuliers, ce moment est arrivé en décembre 2022. Le symbole boursier était MMTLP. Ce qui a suivi n’était pas simplement un arrêt de cotation. C’était une rupture de confiance si sévère que, trois ans plus tard, le système financier américain lutte encore pour l’expliquer. 

    MMTLP était censé être une opération de routine. Une action privilégiée liée à des actifs pétroliers et gaziers, issue d’une scission de Meta Materials, elle était commercialisée comme un pont temporaire, devant bientôt se convertir en actions privées d’une nouvelle société, Next Bridge Hydrocarbons. Les investisseurs croyaient qu’ils pourraient soit sortir de leurs positions par la vente, soit recevoir une juste valeur via la scission. Au lieu de cela, ils ont été piégés. Sans avertissement, sans résolution et sans reddition de comptes, le marché a été gelé. Et il ne s’est jamais vraiment rouvert.

    Un arrêt sans précédent

    Le 9 décembre 2022, les négociations de MMTLP ont été interrompues quelques jours seulement avant la période de règlement final. Les investisseurs particuliers, dont beaucoup étaient des vétérans, des retraités et des Américains de la classe moyenne, se sont vu refuser le droit fondamental de participation au marché : la capacité de vendre.

    • Aucune annonce d’urgence.
    • Aucune sanction pour fraude.
    • Aucune explication claire.

    La décision émanait de la FINRA (Financial Industry Regulatory Authority), l’organisme d’autorégulation chargé de maintenir des « marchés justes et ordonnés ». Mais les marchés n’étaient ni justes ni ordonnés ce jour-là. Ils étaient fermés de manière sélective.

    source : FINRA

    Ce qui rendait cet arrêt extraordinaire n’était pas seulement son timing, mais sa permanence. MMTLP n’a jamais repris les négociations. Les investisseurs ont été forcés d’entrer dans une structure de société privée sans liquidité, sans issue et sans calendrier de résolution.

    Pour de nombreux Américains, cela ressemblait moins à de la réglementation et plus à une confiscation.

    L’ombre de la vente à découvert nue (naked short selling)

    Presque immédiatement, les investisseurs ont commencé à poser une question interdite à Wall Street : Et s’il y avait plus d’actions vendues que ce qui existait légalement ?

    Le soupçon se concentrait sur la vente à découvert nue (naked short selling) une pratique longtemps niée par les institutions mais largement vécue par les traders particuliers. La théorie était simple et explosive : si d’énormes positions courtes existaient et ne pouvaient pas être clôturées une fois les négociations arrêtées, le gel du titre empêchait la révélation d’un déséquilibre catastrophique.

    Au lieu de forcer la reddition de comptes, le système a gelé les preuves.

    Des documents obtenus via le FOIA (Freedom of Information Act) ont ensuite suggéré une prise de conscience interne au sein des agences de régulation que quelque chose clochait gravement. Des e-mails, des chronologies et des alertes internes ont révélé que de hauts responsables avaient été rapidement mis dans la boucle. Pourtant, rien n’a été fait pour protéger les investisseurs. Rien n’a été divulgué publiquement. Le silence est devenu une politique.

    source : FOIA

    Les régulateurs ferment les rangs

    Alors que la pression montait, les investisseurs se sont tournés vers les tribunaux. Des poursuites ont été déposées dans plusieurs juridictions fédérales, Texas, Nevada, Connecticut, Vermont. Les défendeurs n’étaient pas seulement des fonds spéculatifs, mais bien les régulateurs mêmes chargés de la surveillance.

    La SEC (Securities and Exchange Commission) et la FINRA ont répondu par une défense unifiée : l’immunité procédurale.

    Il a été demandé aux juges non pas d’évaluer les preuves, mais de rejeter les affaires pour des raisons techniques. Encore et encore, les magistrats ont statué que les investisseurs particuliers n’avaient aucun droit d’action privé. Les demandes de découverte de preuves ont été bloquées. Les requêtes FOIA ont été refusées. Les preuves ont été scellées.

    Non pas parce que les accusations avaient été réfutées, mais parce qu’il n’a jamais été permis de les examiner. La justice n’était pas aveugle. Elle était indisponible.

    Le coût humain

    Derrière chaque symbole boursier se cachent de vraies personnes. La communauté MMTLP comprend :

    • Des vétérans militaires qui faisaient confiance au marché qu’ils avaient servi à défendre.
    • Des seniors qui avaient investi leurs économies de retraite.
    • Des familles qui croyaient en l’équité américaine et à la libre entreprise.

    Pour eux, il ne s’agissait pas d’une perte sur papier, c’était un événement de vie.

    Certains ont attendu pour des interventions médicales. D’autres ont retardé le paiement des frais de scolarité universitaire. Beaucoup voulaient simplement des réponses. Ce qu’ils ont reçu à la place, c’est du gaslighting : des assurances que la scission était « réussie », que les marchés fonctionnaient comme prévu, que rien d’impropre ne s’était produit.

    Pourtant, trois ans plus tard, les actions restent illiquides, les questions sans réponse et les régulateurs impassibles.

    Next Bridge : une porte verrouillée

    Next Bridge Hydrocarbons, la société privée dans laquelle les investisseurs ont été forcés d’entrer, a déposé des divulgations répétées montrant une détresse financière sévère. Les pertes s’accumulaient. Des avertissements de « continuité d’exploitation douteuse » (going concern) sont apparus. Les actifs sont restés inexploités. Il n’y a pas eu d’introduction en bourse (IPO). Pas de rachat. Aucun mécanisme de remboursement.

    On a dit aux investisseurs particuliers d’attendre. Attendre de la valeur, attendre de la transparence, attendre la justice. Mais attendre, dans ce système, semble être le but même.

    source : Next Bridge Hydrocarbons

    Un motif, pas un accident

    Ce qui rend MMTLP si dangereux dans cette situation, c’est qu’il ne se tient pas seul. Les mêmes thèmes résonnent à travers d’autres actions de petite capitalisation et pilotées par les particuliers :

    • Des arrêts de cotation à des moments critiques.
    • Des règles de transparence retardées.
    • Des prolongations sans fin accordées aux acteurs puissants du marché.
    • Des tribunaux peu disposés à percer l’immunité réglementaire.

    En décembre 2025, la SEC a discrètement retardé les règles de transparence sur les ventes à découvert, encore une fois, repoussant les obligations de divulgation à 2028. Le message était indéniable : Wall Street serait protégée. Les particuliers attendraient.

    Pour de nombreux Américains, MMTLP est devenu la pierre de Rosette de la corruption boursière, le cas qui expliquait tous les autres.

    Pourquoi les médias ont détourné le regard

    Peut-être l’aspect le plus accablant du scandale MMTLP n’est pas ce qui s’est passé, mais c’est que les grands médias financiers, prompts à rapporter les choix d’actions de célébrités et l’engouement pour les cryptomonnaies, ont largement ignoré l’histoire.

    Pourquoi ? Parce que MMTLP menace le récit selon lequel les marchés américains sont les plus justes du monde. Il expose des vérités inconfortables sur la capture réglementaire, le favoritisme institutionnel et l’évidement de l’égale protection devant la loi. Il révèle que dans l’Amérique moderne, certains investisseurs sont plus égaux que d’autres.

    Une question constitutionnelle

    Au fond, le scandale MMTLP ne concerne plus une action. Il concerne des droits.

    • Le droit à la propriété.
    • Le droit à une procédure régulière (due process).
    • Le droit à une gouvernance transparente.

    Lorsque les régulateurs peuvent effacer la liquidité sans explication, refuser la découverte de preuves, supprimer des éléments de preuve et éviter le contrôle judiciaire, la question devient inévitable : pour qui le marché existe-t-il vraiment ?

    La révolte silencieuse

    Malgré tout, la communauté MMTLP n’a pas disparu. Elle s’est organisée. Des milliers de lettres ont été envoyées au Congrès. Des dizaines de législateurs ont signé des enquêtes. Des journalistes indépendants ont mené l’enquête. Les batailles FOIA ont continué. Les espaces de discussion, les appels, les tableaux de bord et les dépôts de preuves se sont multipliés.

    Ce n’était pas un comportement de foule. C’était de l’engagement civique. Le genre que notre système prétend encourager, jusqu’à ce qu’il menace le pouvoir.

    Le jour où le marché s’est brisé

    L’histoire se souviendra de décembre 2022 non pas seulement comme d’un arrêt de cotation, mais comme d’un point de bascule. Le jour où les Américains ordinaires ont réalisé que la promesse des marchés libres ne s’appliquait plus uniformément.

    MMTLP a montré que lorsque les pertes sont faibles, les particuliers sont autorisés à jouer. Lorsque les pertes menacent les institutions, le jeu s’arrête. Et quand le jeu s’arrête, les arbitres ferment les rangs.

    L’ombre portée sur l’électromobilité

    Ce même système à deux vitesses, qui a sacrifié les investisseurs particuliers de MMTLP pour protéger Wall Street, plane désormais sur la transition énergétique américaine. Alors que l’administration Trump prône le « libre marché » pour les véhicules électriques depuis son reset de 2025, une question cruciale demeure : qui protégera le petit acteur lorsque la transition électrique menacera les géants établis ?

    Le parallèle est troublant. Les mêmes régulateurs (SEC, EPA) qui ont fermé les yeux sur MMTLP supervisent aujourd’hui les subventions massives (IRA, tax credits) et les chaînes d’approvisionnement en lithium, des minéraux critiques dominés par la Chine. Si MMTLP a révélé que « certains investisseurs sont plus égaux que d’autres », la bataille de l’électromobilité risque de démontrer que certaines transitions sont plus libres que d’autres.

    Ce qui vient ensuite

    L’histoire de MMTLP est encore en train de s’écrire. Les appels sont toujours actifs. Les divulgations FOIA continuent. La pression publique grandit. Et la confiance, une fois perdue, est difficile à restaurer.

    Mais une chose est déjà certaine : le mythe d’un marché équitable n’a pas survécu à MMTLP.

    La seule question maintenant est de savoir si l’Amérique affrontera ce que cela a révélé, ou si elle l’enterrera comme tant de vérités avant elle.