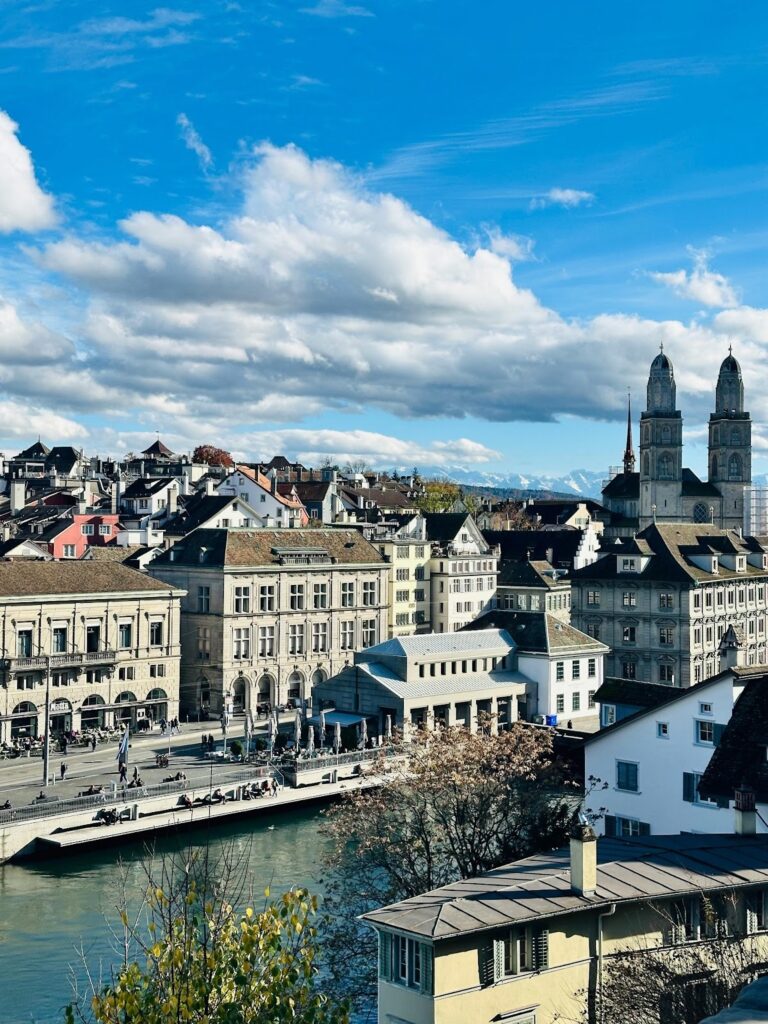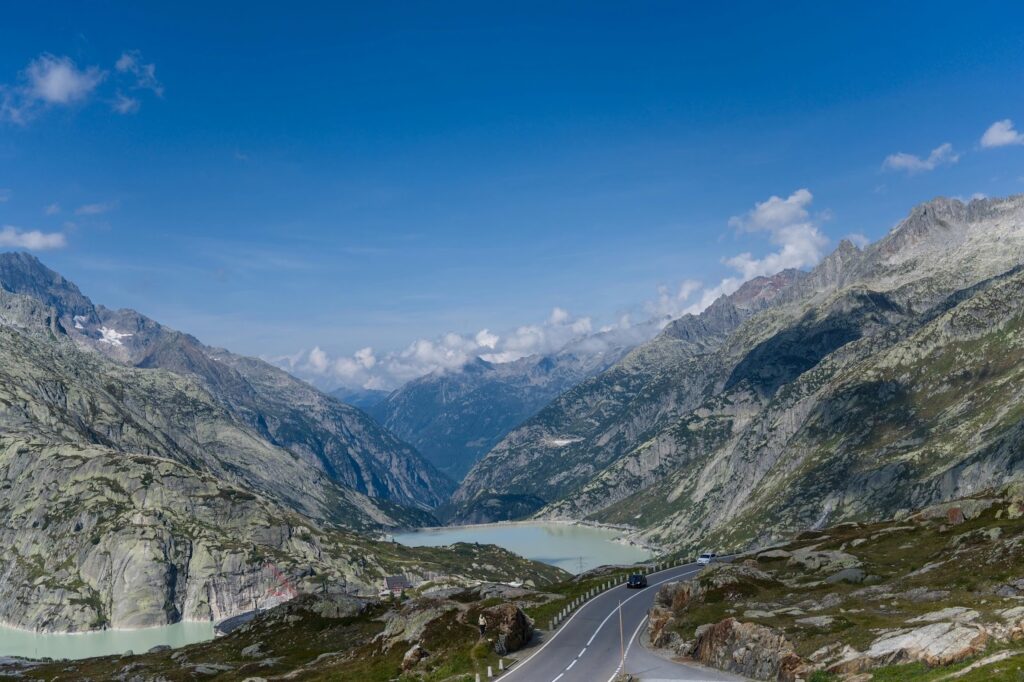
Catégorie : Panorama

  • Guerre, pétrole et essence : les Américains face à la flambée des prix et aux choix de Trump

    Guerre, pétrole et essence : les Américains face à la flambée des prix et aux choix de Trump

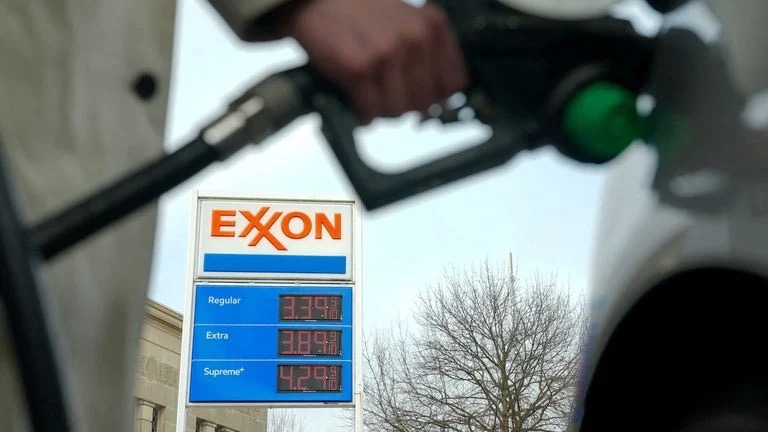
    La guerre au Moyen-Orient ravive une inquiétude bien connue des Américains : celle du prix à la pompe. Depuis les frappes menées fin février 2026 par les États-Unis et Israël contre l’Iran, suivies de représailles iraniennes et du blocage du détroit d’Ormuz, les marchés énergétiques sont sous tension. Résultat immédiat : une flambée des prix du pétrole et de l’essence, qui déplaît à la population et qui ravive le débat d’adopter des véhicules à énergie propre. 
    Un choc géopolitique qui fait repartir les prix à la hausse

    Dans les faits, l’impact du conflit a été quasi immédiat. Le détroit d’Ormuz, par lequel transite environ 20 % du pétrole mondial, a été partiellement bloqué. Conséquence directe, le baril de Brent a franchi la barre des 100 dollars, atteignant même par moments 120 dollars, un niveau inédit depuis 2022 selon plusieurs analyses publiées début mars. En effet, le prix d’un baril fluctuait entre 55 000 et 64 000 $ entre 2020 et 2023.

    Aux États-Unis, cette tension s’est rapidement répercutée à la pompe. D’après les données relayées par Reuters et plusieurs médias internationaux, le prix moyen de l’essence est passé d’environ 2,85 dollars le gallon en février à une fourchette comprise entre 3,63 et 4 dollars début mars, avec des pics pouvant atteindre 4,40 dollars dans certains États. Cela représente une hausse de l’ordre de 21 à 24 % en à peine quelques semaines.

    Un choc rapide, moins brutal que celui de 2022, où les prix avaient dépassé les 5 dollars le gallon, mais suffisamment marqué pour raviver les tensions sur le pouvoir d’achat.
    source : Zonebourse

    Une inquiétude très concrète dans le quotidien des Américains

    Sur le terrain, le ressenti est immédiat. Des témoignages recueillis par AFP et repris notamment par USA Today début mars 2026 font état d’une grogne croissante dans les stations-service, notamment en Californie et dans plusieurs États du sud. Certains automobilistes évoquent un impact direct sur leur budget : « Ça augmente vraiment vite », « Je suis au chômage, ça devient compliqué », ou encore « Cette guerre rend la vie plus chère ». 

    Les sondages confirment cette tendance. Une enquête Reuters / Ipsos indique que 67 % des Américains anticipent une poursuite de la hausse des prix de l’essence sur l’année. Dans le même temps, 49 % estiment que la guerre a déjà un impact négatif sur leurs finances personnelles.

    Le moral des ménages s’en ressent directement. L’indice de confiance des consommateurs mesuré par l’Université du Michigan est tombé à 55,5 en mars 2026, l’un de ses niveaux les plus bas depuis plusieurs mois.

    Une pression politique croissante sur Donald Trump

    Dans ce contexte, la question énergétique devient un enjeu politique central. Selon plusieurs enquêtes relayées par Reuters et Le Monde, seuls 27 % des Américains approuvent la gestion des prix de l’essence par Donald Trump, tandis que 66 % la désapprouvent.
    source : JULIA DEMAREE 

    Plus largement, la gestion du coût de la vie est devenue un point de fragilité majeur pour l’exécutif. Près de deux tiers des sondés se disent critiques sur ce sujet, alors même que les élections de mi-mandat approchent à l’automne 2026.

    Cette situation n’est pas sans rappeler la crise de 2022, lorsque la flambée des prix après l’invasion de l’Ukraine avait pesé sur la popularité de l’administration américaine de l’époque.

    Le virage énergétique de Trump mis à l’épreuve

    Depuis son retour à la Maison-Blanche, Donald Trump a profondément modifié la politique énergétique américaine. Plusieurs mesures en faveur des véhicules électriques ont été supprimées, à commencer par le crédit d’impôt de 7 500 dollars, arrêté fin septembre 2025. Les financements du programme NEVI, destinés au déploiement de bornes de recharge, ont également été gelés, tandis que certaines normes d’émissions ont été assouplies.

    Dans le même temps, l’administration a renforcé son soutien aux énergies fossiles, avec une stratégie axée sur l’augmentation de la production nationale et des exportations de gaz naturel liquéfié, attendues en hausse de 50 % d’ici 2027.

    Dans les faits, ce choix favorise indirectement les véhicules thermiques. Une orientation qui renforce mécaniquement la dépendance des ménages aux fluctuations du prix du pétrole.
    Une ironie énergétique qui relance l’intérêt pour l’électrique

    Le comble c’est qu’alors que les politiques publiques freinent le développement des véhicules électriques, la hausse des prix de l’essence tend à les rendre plus attractifs à court terme.

    Selon plusieurs analyses sectorielles, les recherches pour des véhicules électrifiés représentent désormais entre 22 et 24 % des recherches automobiles, c’est un chiffre qui représente une hausse de plusieurs points depuis le début du conflit. Un phénomène déjà observé en 2022, où les ventes de véhicules électriques avaient fortement progressé passant de 2,7% à 5,6% de part de marché avec la flambée des prix du pétrole.

    Mais à la différence de cette période, le contexte politique freine aujourd’hui cette dynamique. En effet, la suppression des aides et la hausse des prix des véhicules neufs, désormais supérieurs à 50 000 dollars en moyenne, limitent l’accès à l’électrique pour une partie des consommateurs.
    source : Tesla

    Une stratégie qui pourrait se retourner contre son initiateur

    La question se pose désormais clairement : Donald Trump est-il tombé dans son propre piège ?

    En favorisant les énergies fossiles et en freinant la transition électrique, l’administration a renforcé l’exposition des Américains aux chocs pétroliers. À court terme, la hausse des prix de l’essence alimente le mécontentement et pèse sur le pouvoir d’achat.

    Dans un marché automobile en pleine mutation, la guerre au Moyen-Orient agit ainsi comme un révélateur. Elle rappelle que, malgré une production nationale record estimée à plus de 13 millions de barils par jour, les États-Unis restent exposés aux tensions internationales.

    Et dans ce contexte, la solution d’une énergie propre pour nos transports s’avère être la meilleure option pour limiter les frais.
  • Le reset des véhicules électriques de Trump se poursuit en 2026 : comment le président Américain place les consommateurs, les ouvriers et le bon Sens en priorité

    Le reset des véhicules électriques de Trump se poursuit en 2026 : comment le président Américain place les consommateurs, les ouvriers et le bon Sens en priorité

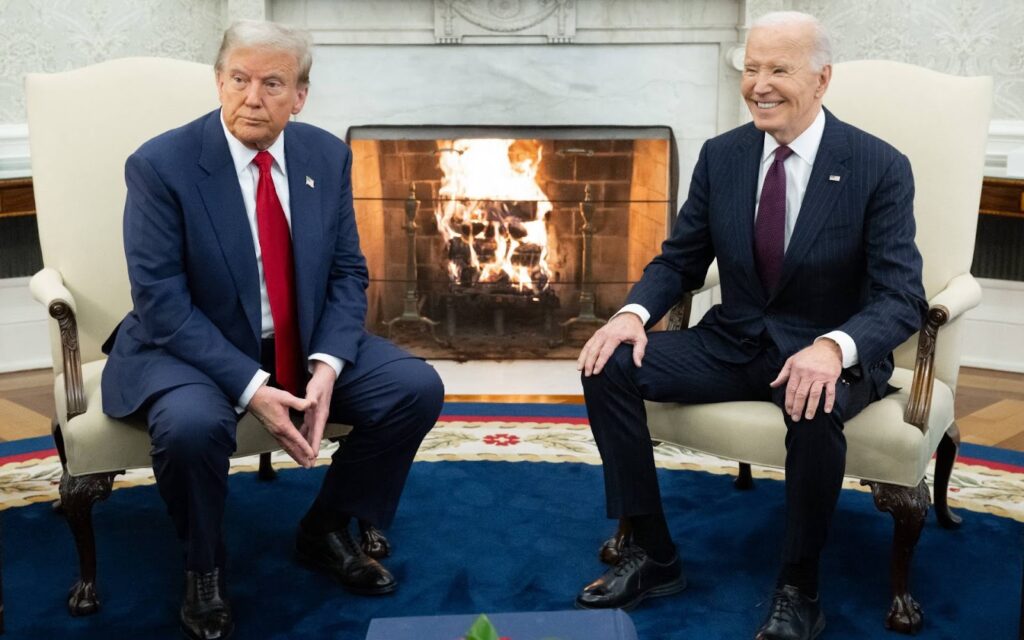
    En 2025, le président Donald J. Trump a lancé ce que beaucoup décrivent désormais comme le changement de cap le plus important de la politique automobile américaine moderne. En 2026, les résultats de ce reset deviennent clairs. Alors que l’administration Biden a passé des années à tenter d’imposer des mandats de véhicules électriques aux Américains, quel qu’en soit le coût, l’infrastructure ou la praticité, le président Trump a choisi une autre voie : une voie ancrée dans la liberté, le réalisme économique et le choix des consommateurs.

    source : Le rouleur électrique

    Contrairement au narratif poussé par les médias, le président Trump n’a pas « tué » les véhicules électriques. Au contraire, il a sauvé le secteur des VE de l’excès gouvernemental, restaurant l’équilibre, l’innovation et la confiance des consommateurs dans une industrie asphyxiée par les mandats, les subventions et la pression idéologique.

    Le reset de la politique EV de Trump, lancé en 2025 et poursuivi en 2026, représente un réalignement stratégique qui place en priorité les consommateurs américains, les travailleurs américains et les fabricants américains.

    Le problème hérité par Tump : l’électrification forcée

    Avant que le président Trump ne revienne à la Maison Blanche, le marché des véhicules électriques rencontrait déjà de sérieux défis. Malgré des subventions fédérales massives, l’adoption des VE avait stagné. Les prix augmentaient, les stocks des concessionnaires se remplissaient de voitures électriques invendues, et l’infrastructure de recharge restait loin derrière les promesses des décideurs de Washington.

    Les familles de la classe moyenne se sentaient de plus en plus poussées à acheter des véhicules qu’elles ne voulaient ni ne pouvaient se permettre.

    La stratégie EV de l’administration Biden reposait sur la coercition plutôt que sur le choix des consommateurs. À travers des normes agressives de Corporate Average Fuel Economy, des réglementations de l’EPA et des engagements climatiques mondiaux, les Américains se voyaient en substance dire : achetez électrique ou payez le prix.

    Ce prix incluait :

    • Des coûts de véhicules plus élevés
    • Une réduction du choix des consommateurs
    • Une instabilité de la fabrication
    • Des préoccupations sur le réseau électrique
    • Une méfiance croissante du public envers la politique EV

    Le président Trump a changé de ligne de conduite : les transitions technologiques ne peuvent pas être imposées par décret gouvernemental.

    La philosophie centrale de Trump : laisser le marché décider

    Dès le début de son second mandat en 2025, Trump a clairement exposé sa position. Les véhicules électriques doivent réussir, mais seulement s’ils réussissent sur le marché.

    Son cadre EV reposait sur plusieurs principes clés :

    • Aucun mandat forcé
    • Aucune demande artificielle créée par la réglementation
    • Aucune punition pour les véhicules à essence ou hybrides
    • Aucune micromanagement bureaucratique des consommateurs

    Au lieu de cela, l’administration Trump s’est concentrée sur le rétablissement de la concurrence, de l’abordabilité et de l’innovation technologique.

    En 2026, cette philosophie a commencé à stabiliser l’industrie EV. Les constructeurs automobiles peuvent planifier rationnellement, les consommateurs peuvent choisir librement, et le développement des VE se poursuit sans les distorsions créées par les mandats gouvernementaux.

    source : AFP

    L’initiative “ la liberté signifie des voitures abordables”

    L’une des politiques les plus déterminantes introduites en 2025, et qui façonne maintenant le marché en 2026, est l’initiative « Freedom Means Affordable Cars » de l’administration Trump.

    Le programme a recalibré les normes d’économie de carburant et d’émissions qui avaient été précédemment utilisées pour forcer indirectement l’adoption des véhicules électriques.

    En réinitialisant les normes CAFE à des niveaux réalistes et technologiquement neutres, l’administration :

    • A réduit les coûts réglementaires pour les constructeurs automobiles
    • A aidé à baisser les prix des véhicules
    • A permis aux VE, hybrides et véhicules à essence de concurrencer équitablement
    • A éliminé les mandats EV déguisés
    source : U.S Departement of Transporation

    Les estimations fédérales des transports prévoyaient que la réforme permettrait aux consommateurs américains d’économiser plus de 100 milliards de dollars sur cinq ans.

    Tout aussi important, la suppression de la pression gouvernementale a contribué à réduire le stigmate politique attaché aux VE.

    Pourquoi des coûts plus bas peuvent accélérer l’adoption des VE ?

    De nombreux activistes climatiques affirmaient que l’adoption des VE devait être forcée. L’approche de Trump a prouvé le contraire.

    En abaissant les coûts réglementaires dans tout le secteur automobile, les fabricants ont obtenu une plus grande flexibilité pour :

    • Améliorer la technologie des batteries
    • Augmenter l’autonomie
    • Réduire les prix d’achat
    • Se concentrer sur des designs que les consommateurs veulent réellement

    À mesure que la technologie EV s’améliore et que les coûts diminuent naturellement, l’adoption par les consommateurs devient durable. Tout au long de 2026, l’innovation EV et hybride se poursuit dans l’industrie sans l’instabilité créée par des mandats gouvernementaux rigides.

    Fabrication “America First”

    Un pilier central de la stratégie économique de Trump est le renforcement de la fabrication domestique.

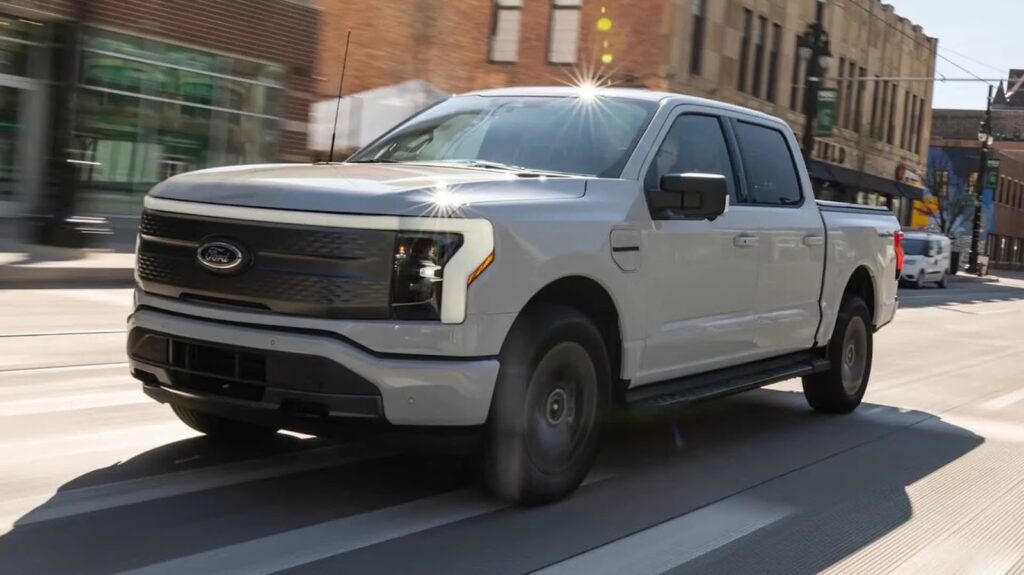
    L’administration a introduit des politiques visant à encourager les Américains à acheter des véhicules fabriqués aux États-Unis. Une mesure clé permet aux acheteurs de déduire jusqu’à 10 000 dollars par an d’intérêts d’emprunt auto pour les véhicules assemblés domestiquement.

    La politique :

    • Encourage l’achat de véhicules fabriqués en Amérique
    • Renforce les chaînes d’approvisionnement domestiques
    • Récompense les fabricants investissant dans les travailleurs américains

    Contrairement aux programmes de subventions antérieurs qui bénéficiaient souvent aux chaînes d’approvisionnement étrangères, les politiques de Trump visent à maintenir la valeur économique de la production EV aux États-Unis.

    source : Ford

    Mettre fin à la dépendance étrangère

    La production de véhicules électriques dépend fortement de minéraux critiques tels que le lithium, le cobalt, le nickel et les terres rares, dont beaucoup sont actuellement dominés par la Chine.

    Pour répondre à cette vulnérabilité, l’administration Trump a accéléré les politiques axées sur l’indépendance énergétique et minière, incluant :

    • Simplification des autorisations d’exploitation minière domestique
    • Expansion du développement des minéraux stratégiques
    • Investissements dans la recherche sur les batteries aux États-Unis
    • Réduction de la dépendance aux chaînes d’approvisionnement chinoises

    Cette stratégie garantit que l’avenir EV de l’Amérique ne devienne pas une vulnérabilité en matière de sécurité nationale.

    source : China Stringer Network

    Réalisme infrastructurel 

    L’administration Biden avait promis des millions de stations de recharge à travers le pays mais en a livré bien moins.

    Trump a adopté une approche différente en se concentrant sur une croissance infrastructurelle pratique plutôt que sur des promesses fédérales ambitieuses.

    Son administration :

    • A encouragé les investissements du secteur privé dans les réseaux de recharge
    • A réduit les retards d’autorisation
    • A concentré l’infrastructure sur les principaux corridors de voyage
    • A permis aux États une plus grande flexibilité dans la planification

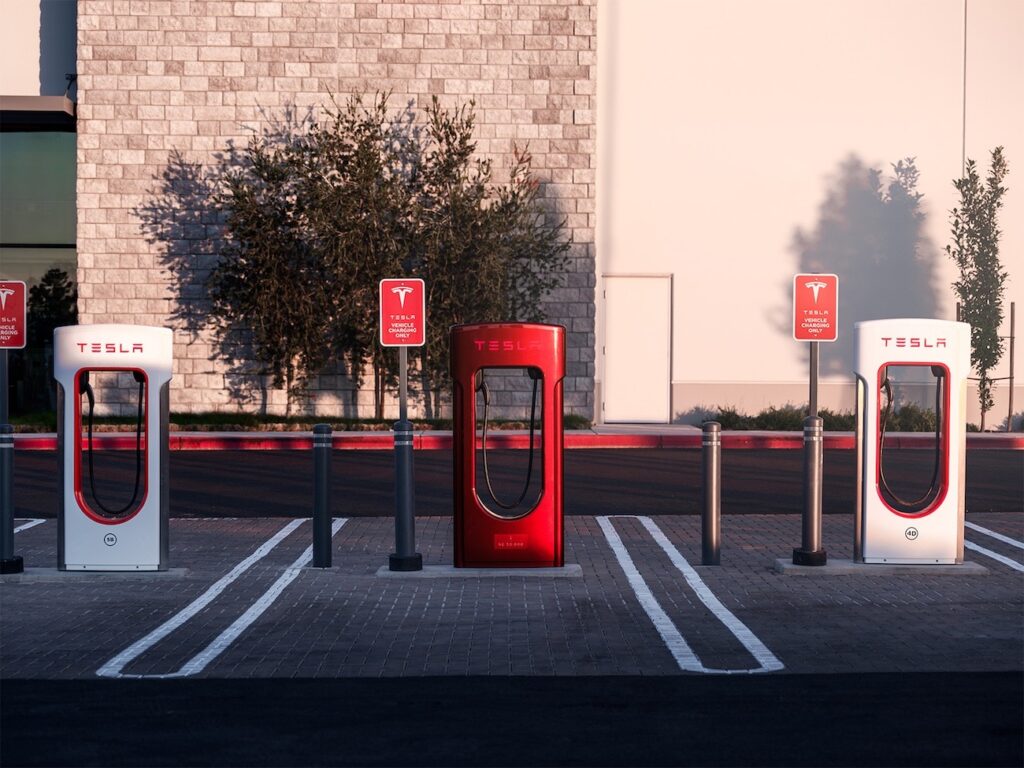
    Ce modèle axé sur le marché a commencé à étendre l’accès à la recharge plus efficacement, particulièrement dans les zones suburbaines et rurales qui avaient été négligées auparavant.

    source : Tesla

    Protéger les américains de la classe ouvrière

    Peut-être l’aspect le plus politiquement significatif de la politique EV de Trump est son rejet de ce que les critiques décrivent comme l’élitisme EV.

    Les mandats précédents affectaient de manière disproportionnée :

    • Les familles rurales
    • Les agriculteurs
    • Les artisans
    • Les propriétaires de camionnettes
    • Les seniors aux revenus fixes

    En protégeant le choix des consommateurs, incluant les véhicules à essence, diesel, hybrides et électriques, l’administration Trump a veillé à ce que les Américains ne soient pas punis pour leurs besoins de transport.

    Cette équité a contribué à restaurer la confiance du public sur l’ensemble du marché automobile.

    source : entraid

    Une industrie automobile plus solide en 2026 

    Les constructeurs automobiles avaient maintes fois averti que des mandats EV agressifs pourraient déstabiliser l’industrie.

    L’administration Trump a au contraire travaillé en étroite collaboration avec :

    • Les constructeurs automobiles américains
    • Les associations de concessionnaires
    • Les syndicats
    • Les fournisseurs indépendants

    Le résultat est une industrie automobile dotée d’une plus grande flexibilité pour :

    • Équilibrer la production de VE et de véhicules traditionnels
    • Protéger les emplois américains
    • S’adapter à la demande réelle des consommateurs
    • Concurrencer à l’échelle mondiale

    Le reset EV se poursuit

    À mesure que 2026 se déroule, les résultats du reset des véhicules électriques du président Trump deviennent de plus en plus visibles.

    Le développement des véhicules électriques se poursuit. L’innovation reste forte. Mais le marché fonctionne désormais selon les principes du choix des consommateurs plutôt que des mandats fédéraux.

    Le président Trump n’a pas abandonné les véhicules électriques – il les a repositionnés.

    En rejetant la coercition, en restaurant l’abordabilité, en défendant la liberté des consommateurs et en priorisant les travailleurs américains, Trump a jeté les bases d’un avenir EV construit sur la force économique et la souveraineté nationale.

    Et selon ce modèle, l’innovation – et non la pression gouvernementale – déterminera quelles technologies l’emporteront finalement.

  • Espagne : une électromobilité en forte accélération, encore freinée par ses propres limites

    Espagne : une électromobilité en forte accélération, encore freinée par ses propres limites

    Deuxième producteur automobile européen, Espagne s’impose progressivement comme un marché clé de l’électromobilité. Longtemps en retrait par rapport aux pays du nord de l’Europe, le pays connaît depuis 2025 une accélération nette des ventes de véhicules électriques, portée par une dynamique industrielle et politique renforcée. Derrière cette montée en puissance, plusieurs fragilités structurelles persistent.

    Un marché en pleine accélération

    L’année 2025 marque un véritable tournant pour l’électromobilité espagnole. Selon les estimations convergentes de l’European Alternative Fuels Observatory, environ 243 000 véhicules rechargeables (BEV + PHEV) ont été immatriculés sur l’année, soit près de 19 % du marché automobile.

    Dans le détail de cette estimation, on nous apprend que plus de 100 000 véhicules 100 % électriques (BEV) ont été vendus. Des chiffres qui représentent une croissance supérieure à 70 % par rapport à l’an dernier. Évidemment, qui dit plus de 100 000 BEV vendus, dit également que les hybrides rechargeables (PHEV) ont dépassé 100 000 unités. C’est un symbole que les espagnols considèrent que les PHEV représentent la clé de la transition énergétique des transports. En combinant ces résultats, en Espagne, près d’une voiture neuve sur cinq est désormais rechargeable.

    Parmi les quelques 243 000 véhicules rechargeables (BEV + PHEV), sur les seuls véhicules particuliers, les immatriculations dépassent 225 000 unités. Et la dynamique se prolonge début 2026. Sur les deux premiers mois de l’année, plus de 36 000 véhicules rechargeables ont été immatriculés, portant la part de marché à 21,3 %, en forte progression.

    Un parc encore en construction

    Malgré cette croissance rapide, le parc de véhicules électriques en circulation reste encore limité à l’échelle nationale.

    Faute de données consolidées pour fin 2025, les estimations situent le parc total entre 500 000 et 700 000 véhicules rechargeables. Une base encore modeste rapportée à la taille du marché automobile qui est d’environ 24 à 25 millions de voitures particulières.

    Certaines régions illustrent ce retard structurel. À Madrid, par exemple, les véhicules électrifiés représentaient encore moins de 2 % du parc total en 2024, avec des disparités encore plus marquées dans les régions moins urbanisées.

    Une infrastructure en forte croissance… mais imparfaite

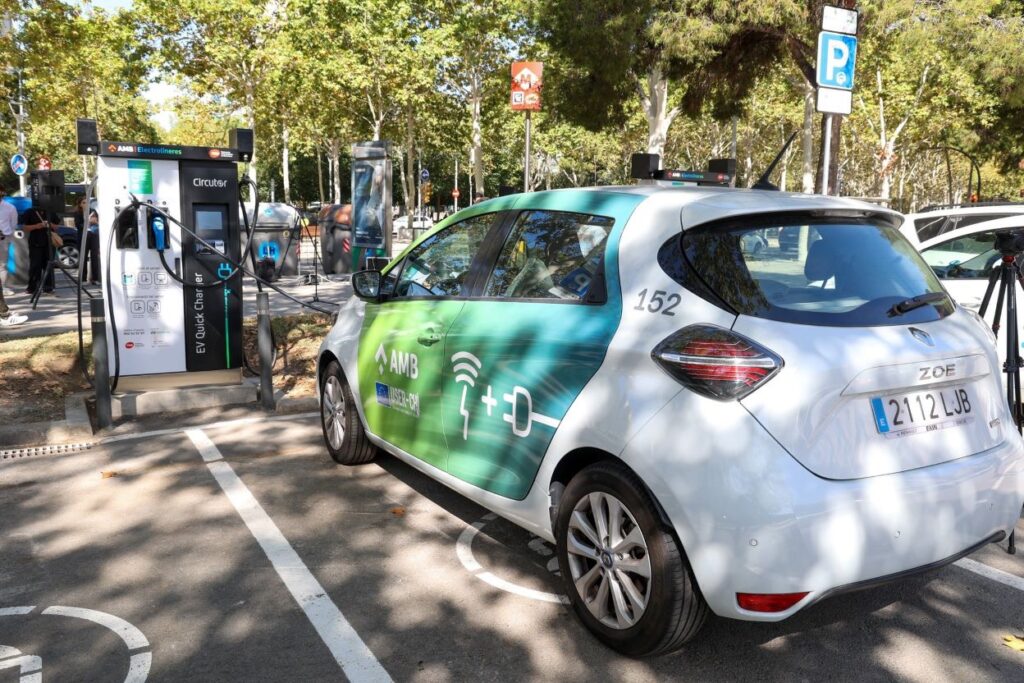
    Mais qui dit voiture rechargeable, dit forcément infrastructure de recharge. Le réseau de recharge espagnol connaît une expansion rapide. Fin 2025, le pays compte environ 50 000 points de charge publics opérationnels, selon les données de l’AEDIVE.

    La progression est particulièrement marquée sur les infrastructures rapides :

    • les bornes entre 50 et 250 kW ont quasiment doublé en un an,
    • les bornes ultra-rapides (>250 kW) ont progressé de près de 85 %.

    Les grandes régions comme la Catalogne, Madrid ou l’Andalousie concentrent l’essentiel du réseau.

    Mais cette montée en puissance cache une réalité plus contrastée. Une part significative des bornes installées n’est pas encore en service, en raison de délais de raccordement ou de lenteurs administratives. Résultat : la disponibilité réelle du réseau reste inférieure aux chiffres annoncés.

    Des freins encore bien identifiés

    Malgré une dynamique positive, plusieurs obstacles continuent de freiner l’adoption des véhicules électriques.

    Le premier concerne la fiabilité et la répartition des infrastructures. Le réseau reste inégalement réparti, avec des zones rurales encore peu couvertes.

    À cela s’ajoute un facteur classique : le prix d’achat encore élevé des véhicules électriques, qui limite leur adoption par les particuliers, malgré les subventions. Enfin, le manque de visibilité sur les dispositifs à venir a longtemps entretenu une certaine prudence chez les consommateurs comme chez les acteurs du marché.

    Une refonte des aides en 2026

    Face à ces limites, le gouvernement espagnol a engagé une transformation majeure de son dispositif de soutien. Le programme MOVES III, en vigueur jusqu’en 2025, est progressivement remplacé par un nouveau cadre national intégré au plan « Auto 2030 ». Au cœur de cette stratégie : le Plan Auto+, doté d’environ 400 millions d’euros d’aides directes à l’achat.

    Contrairement au système précédent, la gestion devient centralisée au niveau national, avec un objectif clair : simplifier les démarches, réduire les délais et harmoniser les conditions d’accès. Ce dispositif s’inscrit dans un plan global estimé à plus de 1,2 milliard d’euros, incluant également le soutien à l’industrie et aux infrastructures.

    source : movilidad sostenible

    Une stratégie industrielle ambitieuse

    Au-delà du marché, l’Espagne entend jouer un rôle majeur dans la chaîne de valeur européenne de l’électromobilité. Le pays accueille notamment un projet stratégique de gigafactory porté par CATL et Stellantis, avec une capacité annoncée de 50 GWh par an et un démarrage prévu fin 2026.  Parallèlement, plusieurs constructeurs accélèrent l’électrification de leurs sites industriels :

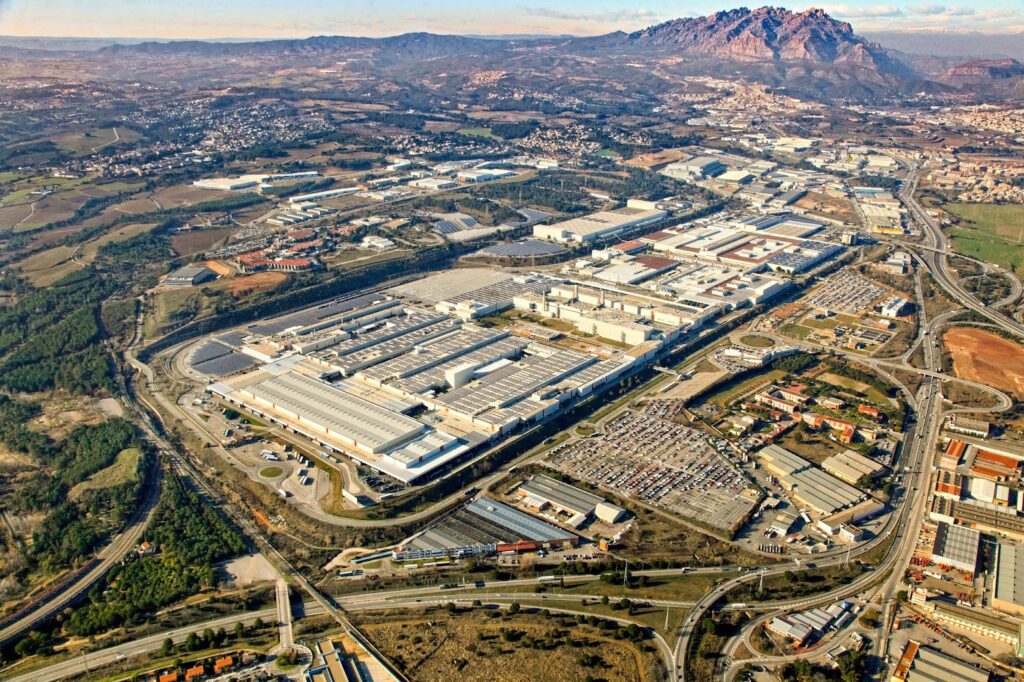
    • SEAT et CUPRA à Martorell
    • Stellantis à Vigo, Saragosse et Madrid
    • Ford à Valence

    Les énergéticiens jouent également un rôle central dans le déploiement des infrastructures, à l’image de Iberdrola ou Endesa, très actifs sur les réseaux de recharge rapide.

    source : SEAT et CUPRA

    Une transition engagée mais encore incomplète

    L’Espagne s’est fixé des objectifs ambitieux dans le cadre de sa transition énergétique :

    • 30 % d’énergie renouvelable dans les transports d’ici 2030
    • 70 % d’électricité renouvelable
    • neutralité carbone du secteur des transports à l’horizon 2050

    Entre accélération des ventes, structuration industrielle et amélioration progressive des infrastructures, l’électromobilité espagnole avance rapidement. Mais pour rattraper les marchés les plus matures, elle devra encore lever plusieurs verrous structurels et garantir une exécution plus fluide de sa stratégie.

  • Malte : une électromobilité en légère progression, mais des défis structurels persistants

    Malte : une électromobilité en légère progression, mais des défis structurels persistants

    Petit archipel méditerranéen de 320 km² pour environ 545 000 habitants, Malte présente un profil atypique en Europe. Avec une densité d’environ 1 716 habitants par km², la plus élevée de l’Union européenne, et un parc automobile de plus de 450 000 véhicules toutes catégories confondues, le territoire cumule plusieurs contraintes structurelles qui complexifient la transition vers la mobilité électrique. Malgré des progrès réels ces dernières années, portés par des aides publiques renforcées, l’électromobilité se heurte encore à de nombreux obstacles sur l’archipel.

    Un marché électrique en dents de scie

    Les ventes de véhicules électriques à Malte ont connu une trajectoire atypique en Europe. Au premier trimestre 2022, les moteurs électriques et hybrides rechargeables ne représentaient que 1,7 % du parc total de véhicules, soit seulement 7 122 véhicules au total dans les îles maltaises à l’époque. 

    Avance rapide trois ans plus tard et à partir du deuxième trimestre 2025, ce segment de véhicules a plus que doublé et représente maintenant 4,3 % de l’ensemble du parc, soit 19 493 véhicules sur le total général de 450 794 véhicules immatriculés à l’heure actuelle. Le nombre de véhicules purement électriques dans les îles maltaises a augmenté de 6 % au cours des deux premiers trimestres de 2025, pour arriver à un total de 14 555 véhicules électriques. 

    Fin septembre 2025, le parc total de véhicules électriques et hybrides rechargeables atteignait 20 604 unités, soit 4,5 % du parc total de véhicules motorisés immatriculés à Malte.

    Un réseau de recharge encore limité et peu performant

    Malte dispose d’environ 380 bornes de recharge publiques, un chiffre qui peut sembler relativement correct au regard du parc électrique encore modeste. En effet, il y a un point de recharge public pour véhicules électriques pour 46 voitures à travers les îles maltaises

    Dans les faits, la puissance des installations reste très limitée. Seules très peu de bornes dépassent 22 kW, et 12 bornes rapides offrent plus de 50 kW. Autrement dit, près de 90 % des installations sont des bornes AC de moins de 11 kW, ce qui implique des temps de recharge particulièrement longs.

    La majorité des infrastructures se concentre dans les zones urbaines et touristiques : La Valette, Sliema et St Julian’s, Gozo.

    Pour ce qui est des opérateurs du réseau, il y a Maltapark, qui exploite près de la moitié des bornes publiques, ainsi qu’Enemalta (le EDF maltais). On trouve également quelques infrastructures rapides opérées par Tesla.

    source : Maltapark

    Des freins structurels nombreux

    Plusieurs obstacles majeurs expliquent la volatilité de l’adoption des véhicules électriques sur l’archipel.

    Le premier reste le prix d’achat. À Malte, les véhicules électriques affichent des tarifs sensiblement plus élevés que dans d’autres marchés européens, en raison de l’importation totale des véhicules et des coûts logistiques associés. À titre d’exemple, hors aides, le prix d’une Tesla Model Y Long Range est de 62 900 € à Malte contre “seulement” 49 990€ en France, soit une augmentation de 26%.

    L’accès à la recharge constitue un autre frein important. Environ 85 % des ménages vivent en appartement, souvent sans parking privatif ni possibilité d’installer une borne domestique.

    Par ailleurs, et ce n’est pas la seule population européenne sceptique, les conducteurs maltais restent peu convaincus compte tenu de l’autonomie des véhicules électriques, même si la plupart des trajets quotidiens ne dépassent pas 30 kilomètres sur cette île particulièrement compacte.

    Enfin, plusieurs facteurs culturels jouent également un rôle. Dans une société où la voiture demeure un symbole de statut social, les modèles électriques présents sur le marché sont souvent perçus comme des objets de prestige plutôt que comme des véhicules du quotidien.

    Des aides publiques en forte augmentation

    Dans le but de développer l’électromobilité au mieux et faire face à ces obstacles, le gouvernement maltais a renforcé ses incitations financières. Malte mise sur des subventions très généreuses par le biais du programme principal, Electric Vehicle Grant Scheme. Ce programme offre, pour l’achat d’un véhicule 100 % électrique, 5 000 à 10 000 € d’aide pour les particuliers (jusqu’à 15 000 € pour les entreprises) selon le prix. Ces aides sont complétées par 5 ans d’exonération de taxe routière et des subventions pour l’installation de bornes de recharge couvrant jusqu’à 70 % des coûts.

    Le gouvernement augmente progressivement le budget (6 M€ en 2024, 12 M€ prévus en 2026) pour financer davantage de subventions. Résultat : 87 % des véhicules électriques vendus en 2025 ont bénéficié d’une aide

    Une stratégie nationale encore à concrétiser

    Et ces aides elles ne sont pas ici au hasard. Les autorités maltaises ont défini plusieurs objectifs pour accélérer la transition. Le plan national prévoit notamment 10 % de véhicules électriques dans le parc d’ici 2030, 6 500 points de recharge à travers les îles maltaises d’ici 2030, conformément à la stratégie de développement à faible émission de carbone (LCDS) de Malte, et 50 % d’électricité produite à partir d’énergies renouvelables. 

    Une zone à faibles émissions devrait également être mise en place à La Valette à partir de 2028, avec une restriction progressive des véhicules thermiques. Parallèlement, plusieurs projets sont en cours pour améliorer la mobilité durable, notamment le développement d’une liaison maritime électrique entre Malte et l’île de Gozo.

    Un écosystème économique encore embryonnaire

    Contrairement à d’autres marchés européens, Malte ne dispose d’aucune production automobile locale ni d’industrie liée aux batteries. Le marché repose essentiellement sur les importateurs et distributeurs internationaux. Tesla domine le parc électrique, suivi par MG Motor et le constructeur chinois BYD, dont la percée a été particulièrement remarquée : le BYD Atto 3 a pris la troisième place des modèles les plus vendus en 2024 avec une progression de 336 % sur un an. 

    source : BYD

    Quelques entreprises locales commencent toutefois à émerger dans les services liés à la mobilité électrique, notamment la plateforme Switch, qui permet de localiser et réserver les bornes de recharge. Ce n’est pas grand chose, mais c’est déjà ça.

    Un marché dépendant des aides publiques et en progression

    En définitive, l’électromobilité à Malte progresse, mais à un rythme encore fragile. Portée par des subventions parmi les plus généreuses d’Europe et par des objectifs politiques ambitieux, la transition énergétique de l’archipel commence à produire des résultats visibles. Toutefois, les contraintes propres à ce territoire insulaire, densité urbaine élevée, accès limité à la recharge domestique, coûts d’importation et infrastructures encore insuffisantes, continuent de freiner son développement. 

    L’enjeu pour les années à venir sera donc de transformer ces incitations financières en un véritable écosystème de mobilité électrique, capable de s’inscrire durablement dans le quotidien des Maltais.
  • Singapour : la cité-État où la voiture électrique dépasse déjà 45 % des ventes

    Singapour : la cité-État où la voiture électrique dépasse déjà 45 % des ventes

    Sur seulement 725 km², Singapour est en train de devenir l’un des laboratoires les plus avancés de l’électromobilité mondiale. Grâce à une politique publique très volontariste, la cité-État affiche désormais des résultats impressionnants, avec une adoption des véhicules électriques bien plus rapide que dans la plupart des grandes métropoles.
    Une explosion des ventes de véhicules électriques

    Le moins que l’on puisse dire c’est que la progression du véhicule électrique à Singapour est spectaculaire. Fin 2022, seulement 6 531 véhicules électriques circulaient sur l’île, soit à peine 1 % du parc automobile.
    Trois ans plus tard, fin 2025, la situation a radicalement changé. En effet 23 684 voitures 100 % électriques ont été immatriculées sur un total de 52 678 ventes de voitures neuves, soit 45 % du marché. Pour la première fois, les véhicules électriques ont dépassé à la fois les hybrides (38,8 %) et les motorisations thermiques.

    La dynamique se poursuit en 2026 : près de 9 000 voitures électriques ont déjà été vendues entre janvier et février. Le parc total approche désormais 46 000 véhicules électriques sur l’île.

    Cette croissance rapide s’appuie notamment sur l’arrivée massive de constructeurs chinois comme BYD, qui a pris la tête du marché local devant Tesla.

    Un réseau de recharge parmi les plus denses au monde

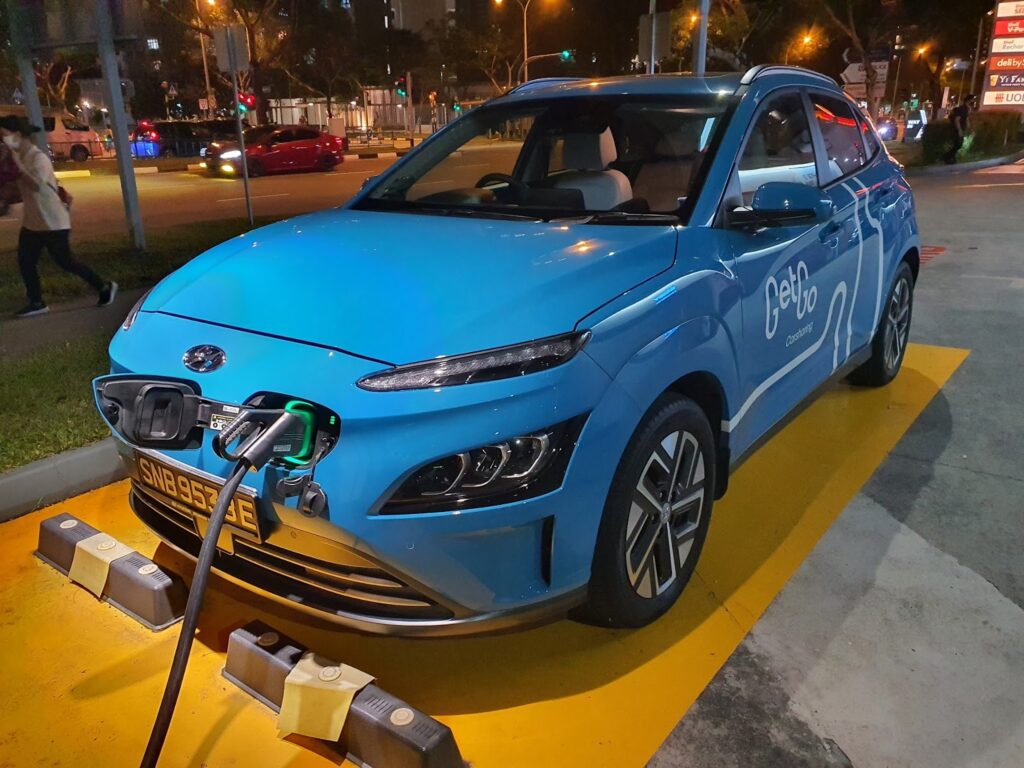
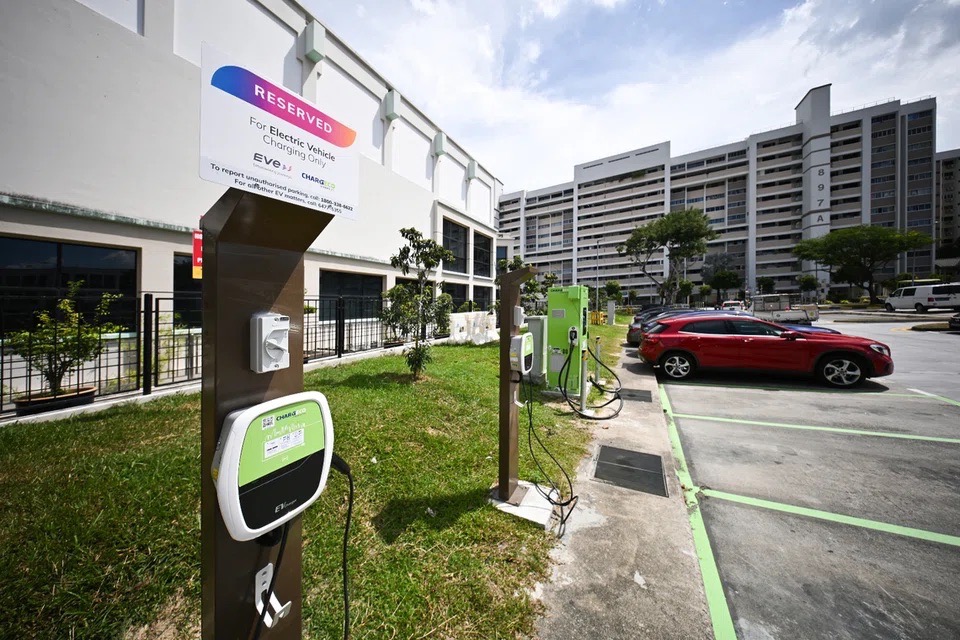
    Pour soutenir cette transition, Singapour déploie l’une des infrastructures de recharge les plus ambitieuses d’Asie. En 2022, la cité-État comptait déjà environ 2 500 points de recharge. Fin 2025, ce chiffre a dépassé les 6 000 bornes.

    Le déploiement est piloté par la Land Transport Authority et l’opérateur local EVe Charging, avec un objectif clair : 60 000 points de recharge d’ici 2030.

    source : LIM YAOHUI

    Cette volonté d’augmenter toujours plus le nombre de bornes se ressent également dans les parkings publics. En effet, depuis 2024 ils ont l’obligation de réserver au moins 1 % de leurs places à des bornes de recharge. En parallèle, un partenariat avec Huawei a permis l’installation de chargeurs ultra-rapides capables d’atteindre 360 kW.

    Une stratégie gouvernementale structurée

    Et si ces chiffres sont importants, ce n’est pas dû au hasard: la transition est encadrée par le plan national Singapore Green Plan 2030, adopté en 2021. Il fixe plusieurs objectifs structurants :

    • 2040 : 100 % de véhicules à énergie propre (électrique ou hydrogène)
    • 2030 : 50 % des taxis et bus électriques
    • 60 000 bornes de recharge installées
    source : SG Green Plan

    La coordination de cette stratégie est assurée par le National Electric Vehicle Centre, qui pilote à la fois la recherche, la standardisation et le développement de l’écosystème.

    Des aides financières parmi les plus agressives d’Asie

    Pour accélérer l’adoption, le gouvernement singapourien a mis en place un système d’incitations particulièrement généreux. En effet, les particuliers peuvent bénéficier d’une réduction fiscale pouvant atteindre 45 % du prix d’un véhicule électrique grâce au programme Early EV Incentive. L’installation de bornes domestiques est également subventionnée jusqu’à 50 % du coût, dans la limite de 4 000 dollars singapouriens.

    Les entreprises ne sont pas oubliées : depuis le début de l’année 2026, les camions électriques peuvent bénéficier d’aides, tandis que les taxis électriques profitent d’une durée d’exploitation prolongée.

    Des contraintes uniques au monde

    Malgré ces résultats impressionnants, Singapour doit composer avec plusieurs contraintes structurelles.

    • Le premier frein reste le coût extrêmement élevé de l’automobile, lié au système de certificat d’achat appelé COE (Certificate of Entitlement). Même un véhicule électrique comme le Tesla Model Y peut dépasser 150 000 € une fois toutes les taxes incluses.
    • L’urbanisation extrême constitue un autre défi : avec près de 5,9 millions d’habitants sur 725 km², les parkings privés sont rares, ce qui complique la recharge à domicile.
    • Enfin, le climat tropical local, à savoir des températures autour de 30 °C et une humidité élevée, peut réduire l’autonomie réelle des batteries de 10 à 15 % par rapport aux normes WLTP.

    Les modèles et acteurs qui dominent le marché

    Le marché singapourien est aujourd’hui dominé par quelques acteurs majeurs.

    Le constructeur chinois BYD s’est imposé comme le leader depuis 2023, notamment grâce aux modèles BYD Atto 3 et BYD Seal.

    Face à lui, Tesla reste très présent avec ses Model 3 et Model Y, tandis que Hyundai gagne du terrain avec les Hyundai Ioniq 5 et Hyundai Ioniq 6.

    Les flottes publiques jouent également un rôle moteur : une soixantaine de bus électriques circulent déjà, et la moitié de la flotte de taxis devrait être électrifiée d’ici 2030.

    Un laboratoire mondial de la mobilité électrique

    Avec 45 % des ventes de voitures neuves électriques en 2025, Singapour démontre qu’une transition rapide est possible même dans un territoire ultra-dense et contraint.

    Entre infrastructures de recharge massives, incitations financières fortes et planification politique claire, la cité-État s’impose aujourd’hui comme l’un des laboratoires les plus avancés de l’électromobilité mondiale. Un modèle qui pourrait inspirer d’autres grandes métropoles confrontées aux mêmes défis urbains.

  • L’électromobilité au Venezuela : un mirage pour ce géant pétrolier

    L’électromobilité au Venezuela : un mirage pour ce géant pétrolier

    Le Venezuela détient la plus grande réserve prouvée de pétrole au monde, mais son marché automobile est au bord de l’effondrement : 20 000 à 30 000 véhicules neufs ont été immatriculés en 2025, contre près de 500 000 avant 2014. L’électromobilité reste marginale, avec environ 0,1 % du parc automobile total, soit environ 6 000 VE fin 2024.
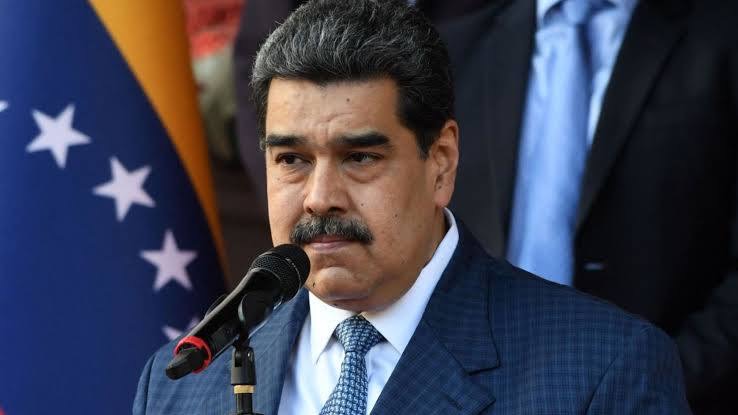
    Début 2026, la capture de Nicolás Maduro par les États-Unis rabat les cartes et ouvre des scénarios inédits : levée possible de certaines sanctions, importations de VE. Dans ce contexte mouvant, la question reste : l’électromobilité est-elle viable ou simple vitrine verte ?

    source : Wikipédia

    Un marché au ralenti

    Le marché automobile vénézuélien s’est effondré depuis 2014, à la suite d’une crise économique et sociale majeure. Avant cette date, près de 500 000 véhicules étaient immatriculés chaque année. La combinaison de la chute de la production locale, des importations bloquées par les contrôles stricts des changes (CADIVI) et des sanctions économiques a entraîné des ventes de voitures neuves tombant à quelques milliers d’unités par an.

    L’inflation toujours plus importante (+ 200 % en 2025) et l’effondrement du pouvoir d’achat ont rendu l’acquisition de véhicules neufs quasi impossible pour le citoyen moyen, tandis que l’instabilité politique et les manifestations massives contre le gouvernement Maduro ont aggravé le contexte.

    Entre 2023 et 2026, de petites initiatives VE ont émergé : tests pilotes de micro-VE par Corpoelec et PDVSA, et importations grises depuis la Chine et la Colombie. Fin 2024, le parc de véhicules électriques est estimé à environ 6 000 unités.

    Pourtant, sur les 25 000 véhicules vendus en 2025, les VE neufs ne représentent que 0,4 % de part de marché. Ces ventes sont concentrées dans les flottes étatiques ou les élites de Caracas, capitale de ce pays de 916 445 km². Pour le citoyen moyen, le coût d’un VE reste astronomique par rapport au salaire mensuel moyen d’environ 195 à 200 USD, et l’essence quasi gratuite (0,01 USD/litre) continue de freiner toute adoption massive.

    Le marché des VE : symbolique plus que stratégique

    Le parc électrique reste marginal. Les VE neufs vendus en 2025 sont inférieurs à 100 unités, avec un cumul de parc estimé entre 6 000 et 10 000 véhicules si l’on considère toutes les immatriculations grises (achetés à l’étranger – Chine, Colombie, Mexique, États-Unis – puis importés par un particulier, un revendeur indépendant ou un intermédiaire).
    La répartition BEV/PHEV est d’environ 90/10 %, les hybrides restant très rares.

    Comparé à ses voisins sud-américains, le Venezuela est la lanterne rouge : au Brésil, la part des VE atteint 5 %, au Chili 3 %, tandis que le Venezuela stagne à moins de 0,1 %.

    Malgré le peu de ventes, les données officielles permettent de connaître les modèles de VE qui plaisent le plus en 2025 au Venezuela :

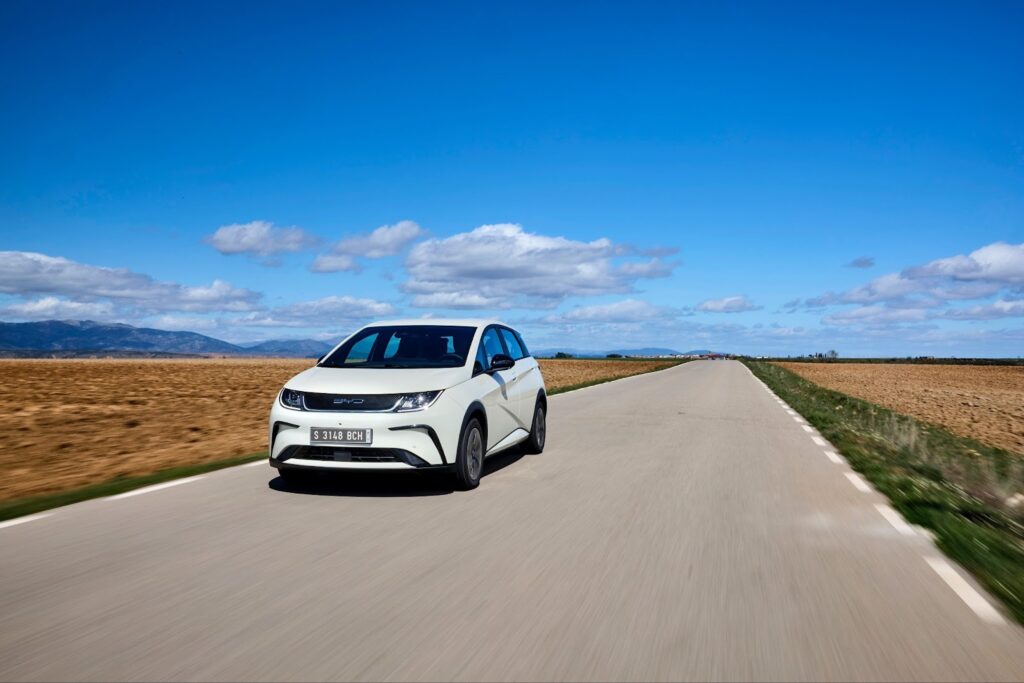
    • BYD (Seagull/Dolphin) : environ 50 unités, principalement pour les flottes Corpoelec/PDVSA, prix 15 000 à 20 000 USD.
    • Tesla Model 3/Y : environ 20 unités réservées aux élites de Caracas, prix > 50 000 USD.
    • ZEV Motors : peu d’unités, servant notamment à la réalisation de tests urbains à Maracay, prix ~ 10 000 USD.
    source : BYD

    Acteurs et offre industrielle

    Sur le plan industriel, le Venezuela ne dispose d’aucune production de batteries. ZEV Motors assemble des kits chinois (City One), avec une capacité théorique de 500 unités par an, mais moins de 50 véhicules sortent réellement chaque année.

    Les constructeurs étrangers présents sont limités : BYD et MG via Corpoelec, Tesla importée par des canaux gris depuis les États-Unis ou la Colombie. Les géants coréens Hyundai et Kia sont absents, malgré leur présence en Amérique latine.

    Politiques publiques et fiscalité : discours vert, réalité pétrolière

    D’un point de vue politique, aucune subvention ni bonus n’est accordé aux VE. Qui plus est, l’essence presque gratuite reste le frein culturel et économique n° 1. Le président Maduro a multiplié en 2024 et 2025 les déclarations publiques lors de forums internationaux (COP29, Assemblée générale des Nations unies et autres sommets), pour valoriser une « transition vers des énergies alternatives » et une « diversification post-pétrole ».

    Dans les faits, l’économie vénézuélienne reste dominée par le pétrole : l’entreprise d’État PDVSA a exporté en 2024 en moyenne plus de 800 000 barils par jour, consolidant sa place sur les marchés asiatiques et au-delà. Cette exportation, qui constitue une part essentielle des revenus du pays, s’est maintenue à des niveaux très élevés en 2025.

    source : PDVSA

    Pour ce qui est des actions visant à démocratiser les VE au Venezuela, Corpoelec a testé 50 VE en 2023 et PDVSA 10 hybrides Prius, mais il n’existe aucun objectif chiffré pour 2035 ou 2040. Des exemptions douanières favorisent les élites (Tesla), tandis que les taxes sur l’importation classique des VE atteignent 100 %. La politique reste concentrée sur Caracas et Maracay, les régions pétrolières comme Maracaibo étant largement ignorées.

    Infrastructures de recharge : le goulet d’étranglement

    Le principal point noir est que le Venezuela compte moins de 20 bornes publiques, principalement dans les hôtels de luxe à Caracas. Le ratio est d’une borne pour 300 VE, un chiffre absurde pour un marché, même embryonnaire.

    La recharge domestique se fait majoritairement en 110 V/220 V. L’adaptation est de mise, car la plupart de ces installations sont équipées de générateurs de secours, en raison de blackouts électriques pouvant durer jusqu’à 12 heures par jour.

    Les stations innovantes restent expérimentales : Swing Energy teste des micro-stations solaires. Il n’existe aucune recharge rapide DC ni smart charging, et le mix énergétique (hydro 60 % instable + gaz/pétrole 40 %) rend le bilan CO₂ d’un VE peu favorable dans le contexte local.

    Freins, paradoxes et défis

    Comme dans de nombreux pays, des défis persistent et repoussent encore davantage l’adoption d’un véhicule zéro émission. Le premier est le coût, qui dépasse 1 500 fois le salaire moyen, creusant les inégalités : les élites roulent en Tesla, tandis que la majorité se déplace en motos ou véhicules thermiques.
    À cela s’ajoutent des routes dégradées, la rareté des pneus neufs, les blackouts énergétiques et l’essence gratuite, qui réduisent toute motivation au changement.

    Le Venezuela reste par ailleurs le premier détenteur de réserves pétrolières mondiales, tout en disposant d’un réseau électrique régulièrement défaillant. Les ambitions écologiques demeurent largement symboliques, dépendantes de la Chine pour les VE et contraintes par les sanctions américaines. La mise à l’échelle de Tesla ou BYD reste donc illusoire à court terme.

    Un tournant politique aux conséquences possibles pour l’électromobilité

    Début 2026 a marqué un séisme politique au Venezuela, susceptible de modifier profondément le contexte économique et industriel du pays, y compris dans l’électromobilité. Le 3 janvier 2026, le président vénézuélien Nicolás Maduro a été capturé par les forces armées des États-Unis puis transféré à New York pour y faire face à des accusations fédérales, dont narcoterrorisme et trafic de drogue. Un événement ouvrant une période d’incertitudes majeures pour Caracas.

    source : CNN

    Si cette situation devait entraîner un assouplissement des sanctions américaines, les importations de VE chinois (BYD) et de Tesla pourraient se débloquer, permettant un micro-décollage immédiat (500 à 1 000 unités en 2026, contre moins de 200 auparavant).

    Sous supervision extérieure, des partenariats stratégiques entre entreprises locales et étrangères, voire des projets industriels autour du lithium et des batteries, deviennent envisageables. Enfin, des pressions pour réhabiliter le réseau électrique pourraient réduire les blackouts, multiplier les bornes publiques et améliorer la recharge des VE.

    Il ne s’agit pas d’une prédiction, mais d’un scénario potentiel dans lequel la politique pourrait transformer profondément le paysage automobile du pays.

    Perspectives et scénarios 2030

    À court terme, et si les déséquilibres structurels persistent, le parc de véhicules électriques pourrait rester très limité, inférieur à quelques centaines d’unités, concentré sur Caracas et certaines flottes institutionnelles.

    À l’inverse, une évolution du cadre politique et économique, notamment une normalisation progressive des échanges et des investissements, pourrait ouvrir la voie à un scénario plus dynamique : levée partielle des sanctions, retour d’acteurs industriels asiatiques, voire implantation locale d’unités d’assemblage.

    À défaut d’un tel bouleversement à plusieurs échelles, le Venezuela pourrait suivre une trajectoire alternative, plus informelle, inspirée d’autres pays : rétrofit électrique et solaire de motos et de micro-véhicules.

  • L’électromobilité en Corée du Sud : une industrie en avance mais un marché national encore prudent

    L’électromobilité en Corée du Sud : une industrie en avance mais un marché national encore prudent

    La Corée du Sud a franchi en 2025 un cap symbolique en dépassant pour la première fois les 10 % de part de marché pour les véhicules électriques. Avec 220 177 immatriculations sur l’année, le marché progresse de 50,1 % en un an, atteignant une part de marché historique de 13,1 %. Cette progression s’explique par un écosystème industriel solide et une appétence culturelle forte pour les nouvelles technologies.

    Mais derrière cette dynamique flatteuse, la transition sud-coréenne révèle un paradoxe : le pays, 7ᵉ producteur automobile mondial, affiche une puissance industrielle indéniable tout en maintenant une adoption intérieure encore mesurée comparée aux marchés européens les plus avancés.

    Une accélération récente mais spectaculaire

    Jusqu’au début des années 2020, le véhicule électrique restait marginal en Corée du Sud. En 2023, les immatriculations plafonnaient autour de 120 000 unités (7,9 % de parts de marché). Deux ans plus tard, la situation a radicalement changé. L’accélération s’est confirmée tout au long de 2025 : au 31 août, 141 986 unités avaient déjà été immatriculées (+48,4 %), avec un pic remarquable de 23 000 véhicules au seul mois d’août, représentant 18,1 % des ventes totales.

    Cette progression s’inscrit dans un marché automobile stable d’environ 1,68 million de véhicules vendus annuellement. L’élément le plus notable reste la montée en puissance des « éco-véhicules » (électriques, hybrides, hydrogène) : 813 000 unités vendues, soit près de 50 % du mix automobile. Une dynamique réelle, mais encore en retrait par rapport à plusieurs pays européens où les véhicules électriques dépassent souvent les 20 % de parts de marché.

    Hyundai-Kia dominants mais challengés

    La transition repose avant tout sur les champions nationaux. Hyundai et Kia figurent parmi les leaders mondiaux du véhicule électrique, avec 488 673 unités exportées en 2023 (242 664 pour Hyundai, 246 009 pour Kia).

    Hyundai investit massivement : 24 300 milliards de wons en 2025 (16,1 milliards d’euros), dont 7,9 milliards consacrés à la production de VE et 7,6 milliards à la R&D (batteries, hydrogène, conduite autonome, IA). L’objectif est d’atteindre 1,51 million de VE produits annuellement en Corée d’ici 2030, et 3,6 millions à l’échelle mondiale.

    Pourtant, sur leur marché domestique, leur domination est moins écrasante qu’attendu. En 2025, Kia arrive en tête avec 60 609 unités (27 % du marché VE), immédiatement talonnée par Tesla avec 59 893 unités (27 %), dont 50 397 Model Y(+169,2 %). Hyundai suit avec 55 461 unités (25 %). À eux trois, ils représentent 80 % du marché national.

    Le véritable bouleversement vient des constructeurs chinois : avec 74 728 unités vendues, ils captent 42 % du marché des VE en 2025, contre seulement 25 % en 2022. Cette progression fulgurante rebat les cartes et fragilise l’équilibre historique favorable aux marques nationales.

    Une politique publique pragmatique

    Dans le but de transformer le parc automobile, le pays a mis en place une stratégie bien rodée. Contrairement à certains pays européens, la Corée du Sud privilégie une approche progressive plutôt que des interdictions radicales. Le gouvernement mise sur des subventions pouvant atteindre 14 millions de wons par véhicule, avec l’objectif de réduire le coût effectif de 10 millions de wons sur quatre ans, complétées par des exemptions fiscales substantielles.

    source : Ahn Young-Joon

    Le plan national vise 25 % de part de marché pour les VE d’ici 2030, avec des prévisions de croissance annuelle (CAGR) comprises entre 28,61 % et 30,75 % jusqu’en 2035, positionnant le marché à 266 milliards de dollars.

    Paradoxalement, les importations explosent : en août 2025, elles représentaient 40 % du marché VE (+100 % par rapport à 2024).

    La recharge : progrès rapides, défis persistants

    Le réseau de recharge en Corée du Sud connaît une expansion rapide. Bien que les chiffres de l’année 2025 n’aient pas encore été révélés, la croissance observée les années précédentes en est révélatrice. En 2024, plus de 405 000 bornes ont été installées, dépassant les 394 000 de fin 2023 et les 288 000 en 2022, soit un rythme annuel de +40 %, soutenu par les opérateurs nationaux.

    Parmi elles, environ 10 à 12 % sont des chargeurs rapides (soit environ 40 000 à 48 000 unités, contre 21 000 en 2023), devenus la norme sur autoroutes et dans les métropoles où vit 82 % de la population, notamment Séoul, avec ses projets de 220 000 bornes sur lampadaires d’ici 2026.

    Le ratio mondialement record de 1,7 VE par borne publique (contre une moyenne mondiale de 10) reflète cette densité, optimisée par des solutions de « smart charging » intégrées par les grands acteurs pour gérer les pics de demande.

    Néanmoins, la forte urbanisation complique l’équation. Dans les immeubles collectifs, qui dominent le paysage résidentiel, l’accès à une borne individuelle reste problématique : seulement 94 000 bornes domestiques fin 2024 (contre 400 000 bornes publiques), freinant l’adoption pour une partie importante de la population.

    Les zones rurales, minoritaires en population mais étendues, font face à des défis de couverture malgré des autoroutes bien équipées ; les pannes techniques et la maintenance persistent comme points faibles.

    Séoul vise 140 000 points supplémentaires d’ici 2026 pour ses 4 millions de véhicules, mais le décalage résidentiel limite encore le potentiel malgré un réseau public leader mondial.

    Un mix énergétique en transition

    Le mix énergétique sud-coréen reste largement dépendant du charbon et du gaz, limitant l’impact environnemental réel des véhicules électriques. Le pays mise toutefois sur la montée en puissance du nucléaire et des énergies renouvelables pour améliorer ce bilan à moyen terme.

    Parallèlement, la Corée du Sud s’impose comme un pilier stratégique de la chaîne mondiale des batteries. LG Energy Solution, SK On et Samsung SDI jouent un rôle central dans l’approvisionnement international, positionnant le pays comme un « hub global des batteries » et un leader technologique du secteur.

    Les freins à l’adoption

    Comme partout dans le monde, plusieurs obstacles structurels persistent. En Corée du Sud, le prix d’achat élevé malgré les subventions demeure un frein majeur, tout comme l’impossibilité de recharge en copropriété et la pression commerciale croissante des importations chinoises.

    Le paradoxe coréen

    Le pays asiatique produit 4,1 millions de véhicules par an. Les exportations d’éco-véhicules représentent 25,8 milliards de dollars (+11 %), dont 14,8 milliards pour les seuls hybrides (+30 %), témoignant de la compétitivité internationale de l’industrie.

    La Corée du Sud exporte donc massivement tout en affichant une adoption domestique en progression constante, mais encore limitée à 13,1 %, bien en deçà des 20 % observés en Europe.

    Les investissements massifs se poursuivent, les infrastructures progressent et la demande croît régulièrement. Les flottes professionnelles et le leasing constituent des leviers prometteurs. Reste à savoir si cette puissance industrielle saura se traduire par un basculement durable du marché intérieur d’ici 2030-2035, réconciliant ainsi le pays avec son statut de leader mondial.

  • L’électromobilité en Suisse : une implantation solide, mais loin des objectifs affichés

    L’électromobilité en Suisse : une implantation solide, mais loin des objectifs affichés

    La Suisse poursuit sa transition à son propre rythme. Sans primes nationales massives ni interdictions radicales, le pays helvétique mise sur une approche pragmatique, décentralisée et largement portée par les cantons. Résultat : des parts de marché en hausse, une infrastructure dense, mais des objectifs fédéraux encore hors de portée.

    source : Ok voyage

    Un marché électrique en croissance malgré un contexte difficile

    En 2025, le marché automobile suisse totalise environ 235 000 immatriculations neuves, en léger recul par rapport à 2024 (-2 %), conséquence directe d’un climat économique tendu et d’une prudence accrue des ménages comme des flottes professionnelles.

    Dans ce contexte, l’électromobilité continue pourtant de progresser. Les véhicules 100 % électriques (BEV) atteignent 50 975 immatriculations, en hausse de 15 % sur un an, pour une part de marché de 22,8 %. Les hybrides rechargeables (PHEV) confirment également leur attractivité avec 25 284 unités, soit 11,1 % du marché.

    Au total, 33,9 % des voitures neuves vendues en Suisse en 2025 sont rechargeables, soit une voiture sur trois, un record absolu pour le pays. Le mois de décembre illustre parfaitement cette dynamique, avec 42,7 % de parts de marché pour les véhicules rechargeables.

    Fin 2025, le parc roulant compte environ 230 000 véhicules électriques, contre seulement 7 500 dix ans plus tôt. Une multiplication par trente, même si l’électrique ne représente encore que 5 % du parc total, face à 83 % de véhicules thermiques ou diesel.

    SUV électriques et constructeurs dominants

    Comme dans le reste de l’Europe, les SUV électriques dominent largement les ventes suisses. En tête du classement 2025, la Tesla Model Y s’impose une nouvelle fois comme la référence du marché avec 4 522 unités, portée notamment par un mois de décembre particulièrement dynamique.

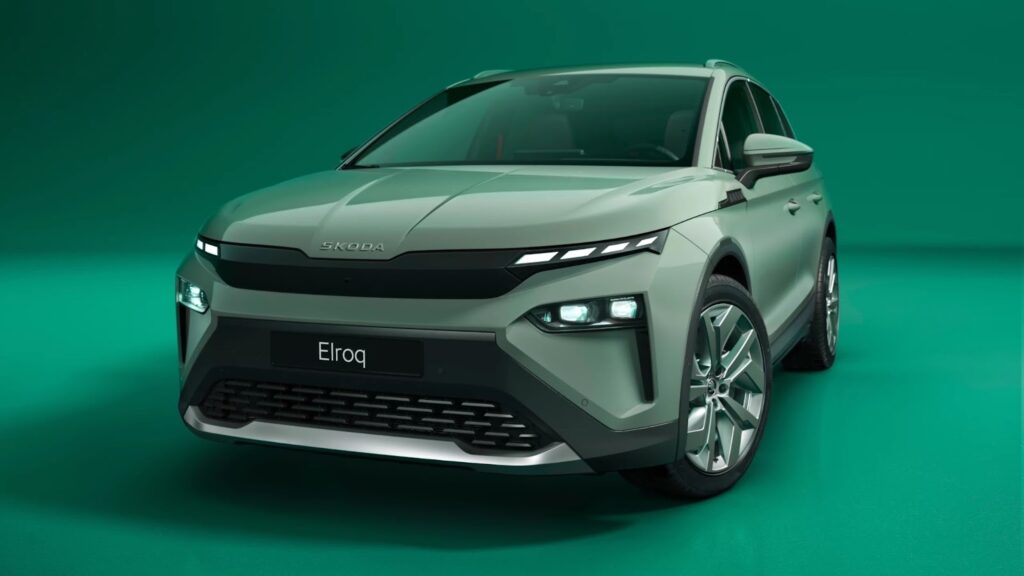
    La surprise vient de Škoda, qui place deux modèles sur le podium. Le Škoda Elroq, SUV compact récemment lancé, séduit par son positionnement tarifaire et atteint 3 308 immatriculations, devant le Škoda Enyaq (2 774 unités), devenu le modèle électrique le plus vendu de la marque, tous segments confondus.

    source : Skoda

    Derrière ce trio, on retrouve la Tesla Model 3, les Volkswagen ID.4 et ID. Buzz, ainsi que plusieurs modèles chinois comme les BYD Seal et Atto 3, de plus en plus visibles sur les routes helvétiques. La Suisse confirme ainsi un marché ouvert, où premium, généralistes et nouveaux entrants cohabitent.

    Un réseau de recharge dense mais inégal

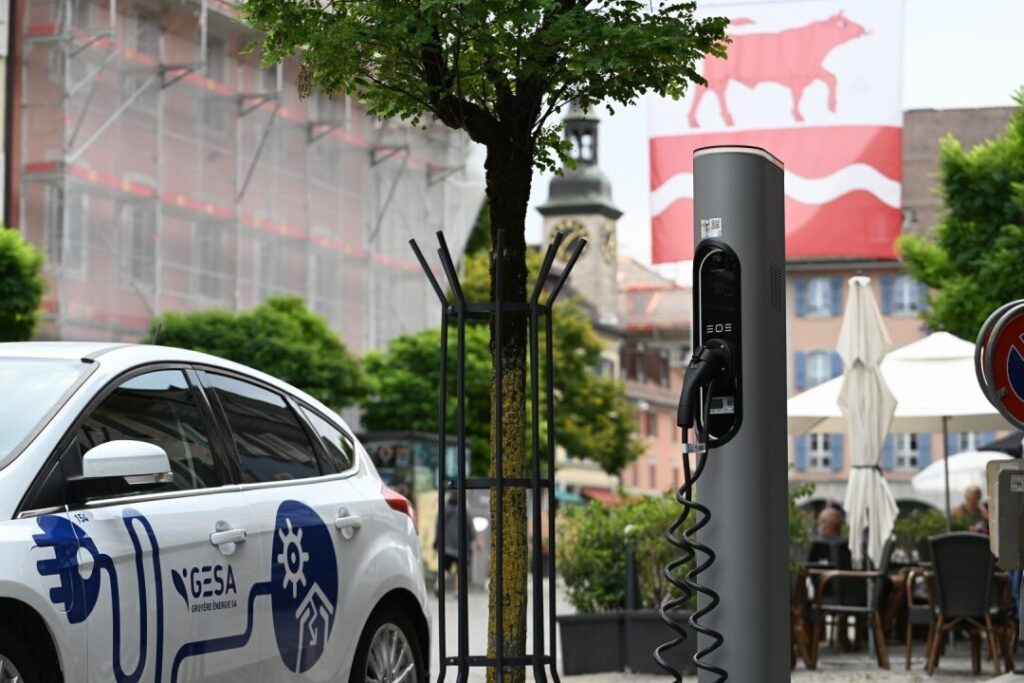
    Côté recharge, avec environ 18 000 points de recharge publics fin 2025, la Suisse dispose d’un des réseaux les plus denses d’Europe, se classant au 7ᵉ rang continental. Le nombre de bornes a progressé d’environ 30 % en moins de deux ans, avec une montée en puissance notable des infrastructures de recharge rapide.

    source : GESA

    Toutefois, 80 % des recharges s’effectuent encore à domicile ou sur le lieu de travail, contre seulement 20 % sur le réseau public. Une réalité qui pénalise particulièrement les locataires en zones urbaines, très dépendants des bornes publiques.

    Mais ce développement n’est pas le même partout. En effet, les cantons de Zurich (environ 2 000 points), Berne (1 300) et Vaud (1 200) concentrent l’essentiel de l’infrastructure. À l’inverse, les zones rurales et alpines restent en retrait et ne se développent donc pas à la même vitesse.

    Une stratégie fédérale sans contrainte forte

    Contrairement à certains pays de l’Union européenne, la Suisse n’a jamais misé sur des primes nationales massives pour accélérer l’adoption des véhicules électriques. La stratégie repose avant tout sur l’efficacité énergétique, la fiscalité indirecte et l’engagement volontaire des acteurs.

    La feuille de route fédérale visait 50 % de véhicules rechargeables dès 2025, un objectif clairement manqué avec 33,9 %. Elle a depuis été prolongée jusqu’en 2030, avec un élargissement aux camions, bus et véhicules utilitaires, secteurs où la Suisse affiche de meilleurs résultats.

    L’exonération de la LSVA pour les poids lourds électriques a ainsi permis une forte progression des camions BEV, qui représentent désormais plus de 18 % des nouvelles immatriculations dans ce segment, un record européen.

    Entreprises et acteurs locaux

    Si la Suisse ne compte pas de constructeur national majeur, elle dispose cependant d’un écosystème solide. L’organisation  nationale de référence, Swiss eMobility, coordonne cantons et acteurs privés, publie des statistiques et accompagne les projets d’infrastructure et participe activement à la définition des feuilles de route fédérales.

    Côté recharge, c’est SwissCharge qui est un acteur important avec une présence croissante dans les centres urbains et sur les axes stratégiques. L’entreprise est accompagnée par les énergéticiens cantonaux qui développent le réseau de bornes publiques, notamment pour répondre aux besoins des flottes et des utilitaires. 

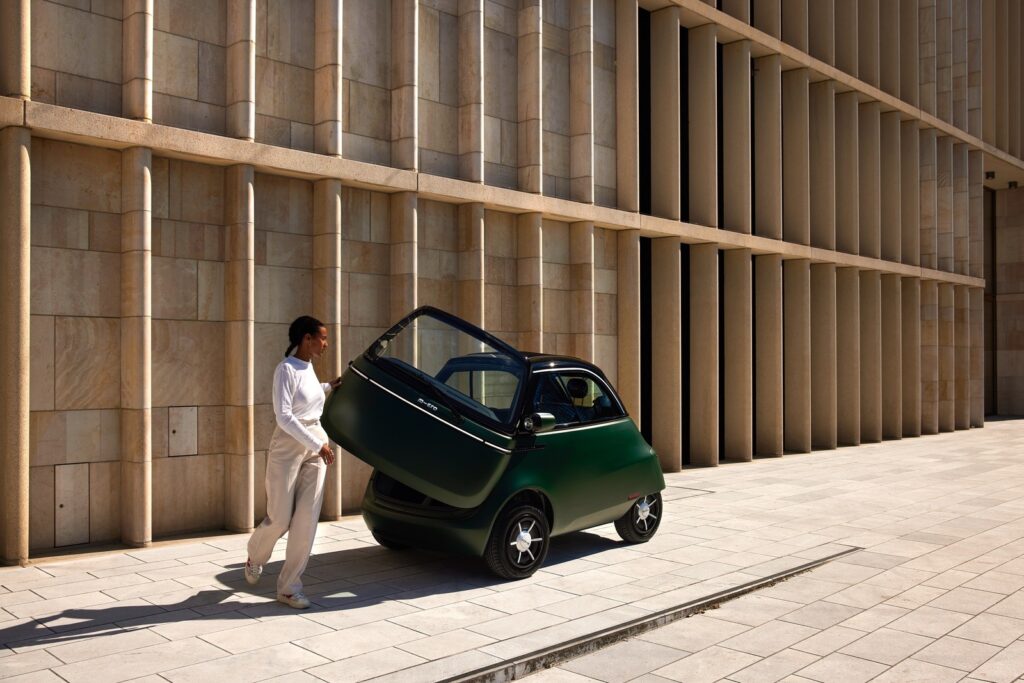
    Parmi les start-up suisses les plus emblématiques figure Microlino, qui s’est fait connaître avec sa micro-voiture électrique urbaine inspirée de l’Isetta. Conçue pour les déplacements en ville, elle mise sur compacité, simplicité et autonomie adaptée aux trajets quotidiens, offrant une alternative légère aux SUV et berlines classiques.

    source : microlino

    Les acteurs historiques de la mobilité jouent aussi un rôle clé. Le Touring Club Suisse (TCS) s’impose comme un relais majeur d’information et d’analyse pour les particuliers, tandis que auto-schweiz et la VFAS représentent les importateurs et le commerce automobile indépendant, tout en participant activement au débat sur le rythme et les modalités de la transition.

    Des disparités cantonales marquées

    La transition électrique suisse reste profondément décentralisée. Les cantons urbains et économiquement dynamiques affichent les meilleurs résultats en matière d’immatriculations de voitures neuves électriques, à commencer par Zurich, où les BEV représentent plus de 30 % des nouvelles ventes. De plus, Soleure, Lucerne et d’autres cantons dépassent également les 25 %.

    À l’inverse, le Tessin reste à la traîne avec environ 12 % de parts de marché, pénalisé par une infrastructure limitée, une forte influence transfrontalière italienne et des habitudes de mobilité différentes.

    Ces écarts s’expliquent par une combinaison de facteurs : niveau de revenu, urbanisation, densité de bornes et culture automobile.

    Freins persistants et avenir sous conditions

    Malgré une dynamique globalement positive, l’électromobilité suisse se heurte encore à plusieurs freins structurels. Comme dans de nombreux pays en Europe, le nerf de la guerre est toujours le même : l’argent. En ce sens, la mobilité électrifiée ne marque pas de points, car le prix d’achat, en l’absence de primes nationales, reste élevé et moins abordable, y compris dans un pays au fort pouvoir d’achat.

    À cela s’ajoutent les contraintes liées à la recharge, notamment pour les nombreux locataires sans accès à une borne privée, ainsi que les incertitudes autour du coût de l’électricité et du cadre fiscal à venir.

    Les conditions hivernales alpines, la question de l’autonomie sur longue distance et une prudence culturelle marquée face au renouvellement technologique continuent également de peser sur les décisions d’achat.

    Résultat : selon les études récentes, seuls 24 % des futurs acheteurs envisagent aujourd’hui un véhicule 100 % électrique, laissant une place importante aux hybrides rechargeables, perçus comme un compromis plus polyvalent et rassurant.

    À court terme, le pays vise 40 % de véhicules rechargeables dès 2026, avant d’atteindre une majorité électrique à l’horizon 2035, sans interdiction formelle du thermique. Une trajectoire volontairement prudente, fidèle à l’approche helvétique : avancer sans brusquer, mais sans revenir en arrière.

  • L’électromobilité en Belgique : un marché en pleine accélération

    L’électromobilité en Belgique : un marché en pleine accélération

    Sur les routes comme dans les politiques publiques, la transition électrique n’est plus une promesse mais une réalité bien engagée. Véhicules électriques de plus en plus visibles dans les centres urbans, bornes de recharge qui se déploient à un rythme soutenu, entreprises et pouvoirs publics alignés sur une même trajectoire : le royaume s’impose désormais comme l’un des marchés européens les plus dynamiques de l’électromobilité.

    Un marché qui croît à grande vitesse

    L’année 2024 restera comme un tournant pour la voiture électrique en Belgique. 127 750 véhicules 100% électriques (BEV) ont été immatriculés, soit une progression de 37% par rapport à 2023. Une performance qui place le pays parmi les marchés les plus dynamiques d’Europe occidentale. Désormais, les BEV représentent 28,5% du marché du neuf, et lorsqu’on y ajoute les hybrides rechargeables, ce sont plus d’une voiture neuve sur deux qui dispose d’une prise.

    Mais derrière cette croissance rapide se cache une réalité structurelle différente de ce que l’on pourrait penser : les flottes d’entreprise jouent un rôle moteur. En effet, près de 87% des nouveaux véhicules électriques sont aujourd’hui immatriculés par des sociétés. Avantages fiscaux, politiques de verdissement des parcs poussent les entreprises à électrifier rapidement leurs flottes.

    Les particuliers, eux, avancent plus prudemment. Coût d’achat, autonomie perçue et accès à la recharge restent des freins. Pourtant, la dynamique s’installe progressivement : dès le premier trimestre 2025, une voiture neuve sur trois immatriculée en Belgique est électrique, signe que la bascule s’opère, sûrement.

    Selon les données du marché pour 2024, le Tesla Model Y s’impose comme le BEV le plus vendu en Belgique, avec plus de 13 200 immatriculations, loin devant ses concurrents. Il est suivi par l’Audi Q4 e-tron (≈ 8 600 unités) et la Tesla Model 3 (≈ 8 000), qui confirment l’appétence des acheteurs pour les SUV et berlines électriques bien implantés. Le BMW iX1 et le Volvo EX30 complètent le top 5, illustrant la forte demande pour les SUV compacts et premium sur le marché belge.

    source : Tesla

    Un réseau de recharge dense mais inégal

    Pour accompagner cette montée en puissance, la Belgique peut s’appuyer sur un écosystème de recharge déjà solide. Le pays recense aujourd’hui plus de 100 000 points de recharge, en incluant les bornes publiques, semi-publiques et privées, ce qui le place parmi les États européens les mieux équipés rapportés à la population.

    source : Agoria

    Dans le détail, le réseau strictement public révèle toutefois de fortes disparités régionales. La Flandre concentre à elle seule 43 655 bornes publiques en 2025 (données FEBIAC/Traxio), reflet d’une politique volontariste et d’investissements soutenus. À l’inverse, la Wallonie ne compte que 2 799 bornes, tandis que Bruxelles en recense 1 903.

    Le reste du parc est principalement constitué de bornes installées sur des sites d’entreprises, des parkings privés ouverts au public, des centres commerciaux ou des domiciles.

    Et pour répondre à l’explosion du parc roulant, pouvoirs publics et acteurs privés se sont fixé un cap clair : 200 000 bornes publiques à l’horizon 2030, avec une attention particulière portée aux bornes rapides et ultra-rapides, essentielles pour lever les freins liés aux longs trajets.

    Des mesures fiscales et des primes pour accélérer la transition

    La progression de l’électromobilité en Belgique repose aussi sur un cadre fiscal particulièrement incitatif. Les véhicules électriques bénéficient d’exonérations de taxes de mise en circulation et de circulation, tandis que la TVA sur l’électricité est réduite à 6%, rendant l’usage quotidien plus attractif.

    Côté entreprises, la déductibilité fiscale des véhicules électriques, en vigueur jusqu’en 2026, reste l’un des leviers majeurs de l’électrification des flottes. À cela s’ajoutent différentes primes régionales pour l’achat de véhicules et l’installation de bornes de recharge.

    À titre historique, la prime flamande pour l’achat de BEV neufs de moins de 40 000 € a été arrêtée en novembre 2024. Si elle n’est plus d’actualité, elle illustre néanmoins la volonté passée des autorités régionales d’accélérer l’adoption du véhicule électrique.

    Enfin, la recharge à domicile continue d’être encouragée : jusqu’à 75% des coûts d’installation peuvent être déduits fiscalement, dans un cadre réglementaire bien défini.

    Industrie et acteurs : la Belgique au cœur de l’innovation

    Au-delà des chiffres de vente et du déploiement des infrastructures, la Belgique conserve un rôle stratégique dans l’industrie automobile européenne, en particulier dans la montée en puissance du véhicule électrique. Grâce à sa position géographique et à son savoir-faire industriel, le pays s’inscrit comme un maillon clé de la chaîne de valeur électromobile.

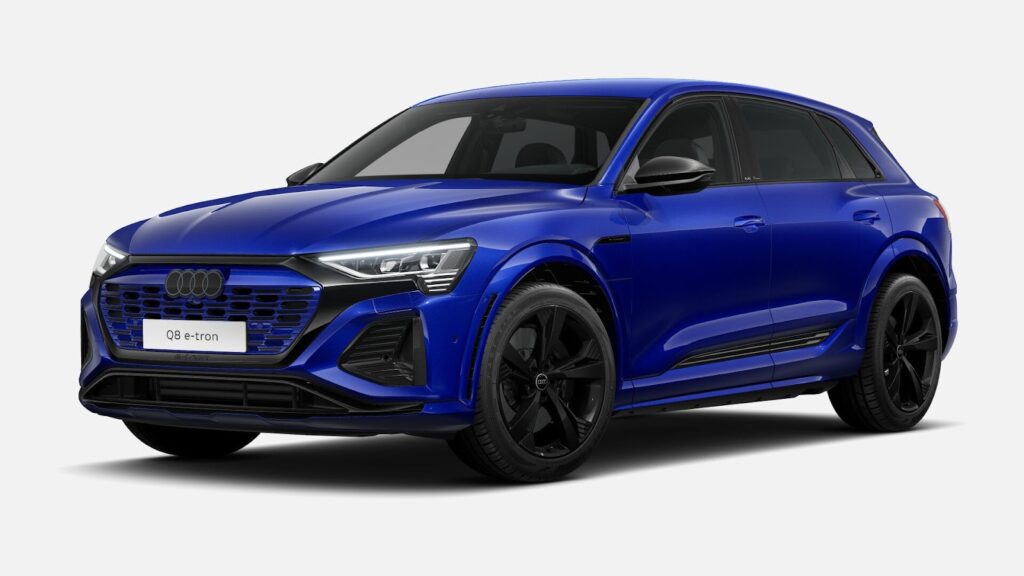
    À Bruxelles, le site Audi Brussels s’est imposé comme l’une des premières usines européennes dédiées à la production de véhicules 100% électriques haut de gamme, avec l’assemblage de l’Audi Q8 e-tron.

    source : Audi

    Du côté de la Flandre, Volvo Cars Gent joue également un rôle central. L’usine a engagé une transformation profonde pour accompagner la stratégie d’électrification du constructeur suédois, avec la production de modèles électrifiés et l’adaptation progressive de ses lignes à l’assemblage de véhicules électriques destinés au marché européen.

    C’est une dynamique qui ne se limite pas au véhicule particulier. La Belgique s’impose aussi comme un acteur de référence dans le segment des bus et autocars électriques, un marché en pleine expansion porté par les politiques de décarbonation des transports publics. Des industriels belges reconnus à l’échelle européenne conçoivent et assemblent des véhicules électriques destinés aux réseaux urbains et interurbains.

    Salon de l’automobile de Bruxelles 2026 : l’événement clé

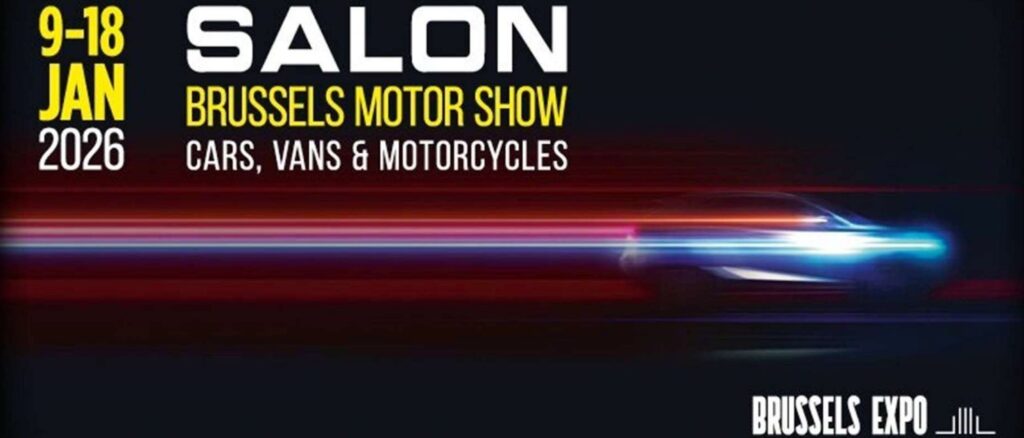
    C’est dans ce contexte que le Salon de l’automobile de Bruxelles 2026 prendra toute sa dimension. À partir du 9 janvier 2026, sur 60 000 m², plus de 60 marques présenteront leurs nouveautés, avec une place centrale accordée aux véhicules électriques, aux solutions de recharge et aux technologies de mobilité durable. Plus qu’un salon, l’événement se veut une plateforme d’échanges, mêlant innovation, industrie et pédagogie.

    Des initiatives comme l’Eco-Parcours de Febelauto permettront notamment de sensibiliser le public aux enjeux du recyclage des batteries et de l’économie circulaire, rappelant que l’électromobilité ne se limite pas à l’usage du véhicule, mais englobe toute une chaîne de valeur.

    source : newmobility.news

    Défis et perspectives

    Malgré cette dynamique positive, plusieurs défis demeurent :

    • Les disparités régionales dans l’accès aux infrastructures restent marquées.
    • L’adoption par les particuliers progresse, mais demeure freinée par le prix d’achat et certaines inquiétudes liées à l’autonomie.
    • Le déploiement de bornes rapides doit encore s’intensifier pour accompagner la croissance du parc.
    • Enfin, la coordination réglementaire avec les standards européens reste un enjeu clé.

    À l’horizon 2030, les ambitions sont claires : 2 millions de véhicules électriques sur les routes belges et un doublement du nombre de bornes publiques. Pour y parvenir, le pays devra multiplier par cinq son parc actuel, tout en maintenant un haut niveau de qualité de service.

    Conclusion : la Belgique, laboratoire européen de l’électromobilité

    Croissance soutenue des immatriculations, réseau de recharge en expansion, fiscalité incitative et tissu industriel solide : la Belgique avance méthodiquement vers une mobilité électrique de masse. Le Salon de l’automobile de Bruxelles 2026 s’inscrira comme un temps fort de cette transformation, où innovations technologiques, acteurs industriels et enjeux environnementaux se rencontreront sur un même plateau.

    Combinant politiques publiques et dynamiques de marché, le royaume confirme ainsi son rôle de laboratoire européen de l’électromobilité, capable d’inspirer ses voisins et de capter l’attention des professionnels du secteur.

  • L’électromobilité au Royaume-Uni : un leader européen encore en transition

    L’électromobilité au Royaume-Uni : un leader européen encore en transition

    Le Royaume-Uni aborde la fin 2025 comme l’un des marchés les plus avancés d’Europe en matière d’électromobilité, avec une part de marché électrique élevée, une infrastructure de recharge en perpétuelle croissance et un cadre politique désormais structuré autour du mandat ZEV, mais encore de vrais freins côté coût d’achat, fiscalité à venir et disparités régionales.

    Marché et volumes de ventes

    Une fois n’est pas coutume, le marché britannique a accéléré en 2025. En effet, de janvier à fin novembre 2025, ce sont pas moins de 426 000 voitures 100 % électriques (BEV) qui ont été immatriculées outre-Manche. Ce chiffre important représente une augmentation de 26 % par rapport à 2024 et permet aux VE d’atteindre 22,7 % du marché des voitures neuves. Parc en circulation : environ 1,75 million de voitures 100 % électriques, soit 5,2 % des 34 millions de voitures en circulation au Royaume‑Uni.

    Côté technologie hybride, durant la même période de l’année qui vient de s’écouler, 208 000 PHEV ont été écoulés pour une part de marché légèrement supérieure à 11 %. Pour les HEV, 260 000 véhicules neufs ont été immatriculés, soit 14,0 % de part de marché.

    Pour les véhicules utilitaires légers (VUL) électriques, bien que les données publiques restent disparates sur l’ensemble de l’année 2025, les statistiques mensuelles de la SMMT (Society of Motor Manufacturers and Traders) montrent une forte progression des ventes de fourgons électriques, avec environ 27 000 immatriculations cumulées à fin novembre, soit une hausse proche de +45 % sur un an.

    Parc de bornes et réseau de recharge

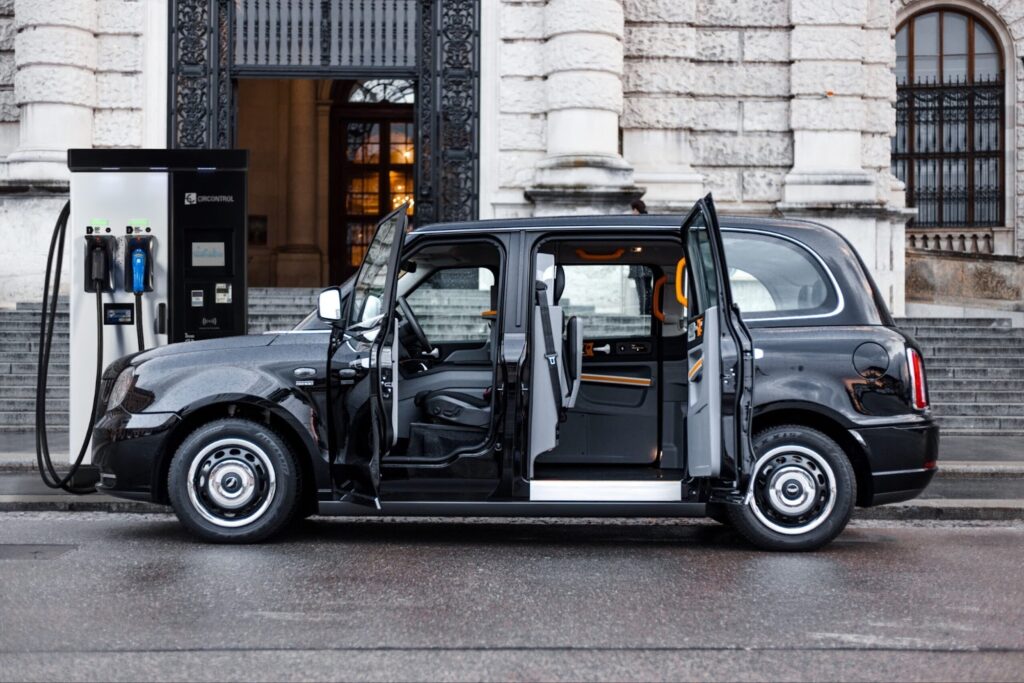
    L’infrastructure de recharge a connu une croissance importante depuis 2020, avec un objectif politique clair de 300 000 points de recharge publics à horizon 2030. Un objectif ambitieux et qui semble encore loin d’être atteint. En effet, fin novembre 2025, le Royaume-Uni compte plus de 87 000 points de charge publics, avec un maillage dense mais encore très inégal entre régions. Ces solutions sont réparties sur 44 326 sites distincts et proposent en tout 121 364 connecteurs. La densité moyenne est de 127,3 bornes pour 100 000 habitants, mais les écarts sont forts et témoignent d’un accès encore très partagé. À titre d’exemple, à Londres, 300,8 bornes pour 100 000 habitants sont disponibles contre 38,6 en Irlande du Nord

    source : circontrol

    En 2025, 13 469 bornes ont été ajoutées sur le territoire, dont 6 220 bornes lentes et 3 358 bornes rapides ou ultrarapides. Même si ce chiffre est important et représente une augmentation annuelle d’environ 18 %, c’est l’augmentation la plus faible depuis 2022.

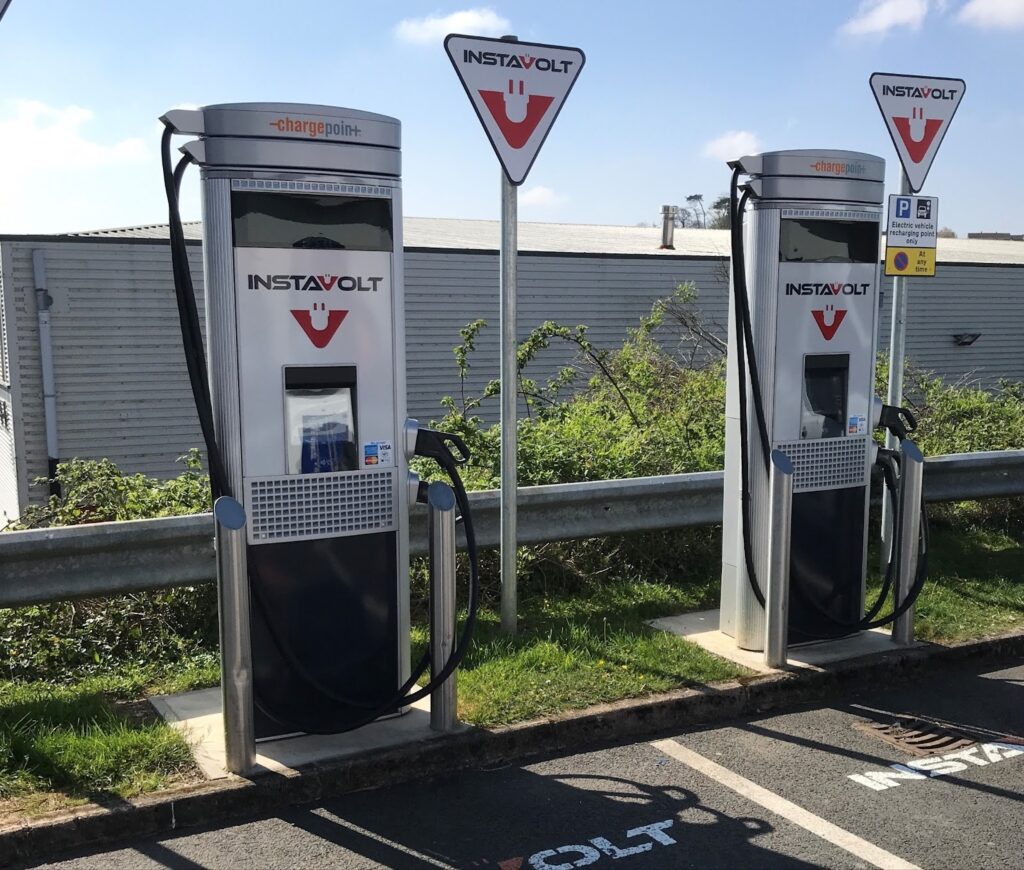
    Les grands opérateurs privés dominent désormais le paysage rapide : InstaVolt (2 169 bornes rapides/ultrarapides), Tesla (2 026) et Osprey (1 351) forment le trio de tête fin 2025.

    source : Instavolt

    Politique publique, aides et fiscalité

    Dans l’objectif de développer au mieux ce marché et permettre aux VE de se démocratiser, des législations et des aides incitatives ont été mises en place. Le cadre britannique repose sur deux piliers : un mandat réglementaire serré pour les constructeurs (ZEV mandate) et des aides ciblées, notamment relancées en 2025 avec un nouveau “plug‑in grant”.

    • Mandat ZEV : le cadre réglementaire impose aux constructeurs un objectif de 28 % de ventes de véhicules 100 % électriques en 2025, avec une trajectoire progressive menant à la fin de la vente de voitures thermiques neuves dans la décennie. À l’automne 2025, la part de marché des BEV atteignait environ 26 %, légèrement en deçà de cette cible globale, même si le dispositif prévoit des mécanismes de flexibilité pour les constructeurs.
    • Plug-in Grant 2025 : une nouvelle aide à l’achat pour les voitures électriques a été relancée à l’été 2025, avec une prolongation annoncée sur douze mois dans le cadre du budget présenté par la Chancelière Rachel Reeves. La subvention est déduite directement du prix d’achat chez le concessionnaire.
    • Aides complémentaires : le dispositif est complété par les subventions OZEV pour l’installation de bornes de recharge domestiques et professionnelles, ainsi que par des programmes de financement dédiés aux collectivités, notamment le fonds LEVI pour le déploiement local des infrastructures.
    • Fiscalité : la fin programmée de l’exonération de la Vehicle Excise Duty (VED) pour les véhicules électriques alimente les interrogations sur l’attractivité économique de l’électrique à moyen terme, en particulier pour les ménages.

    source : Automobile propre

    Modèles les plus vendus et acteurs industriels

    Côté ventes et modèles les plus vendus, le marché reste dominé par les grands généralistes mondiaux plutôt que par des constructeurs nationaux, mais l’écosystème britannique s’est spécialisé sur la recharge et les services.

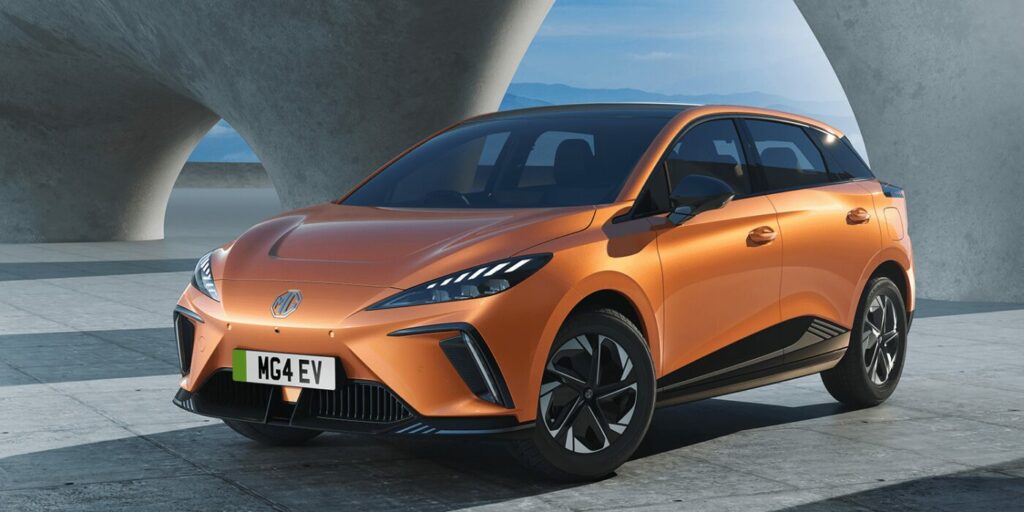
    Véhicules les plus vendus : en 2025, le marché britannique des voitures électriques continue d’être dominé par la Tesla Model Y, qui reste le modèle BEV le plus populaire, suivie de près par le MG4 EV et d’autres SUV et berlines électriques tels que la Tesla Model 3, le Volkswagen ID.4 ou le Volvo EX30.

    source : MG

    Les hybrides rechargeables (PHEV) progressent rapidement, avec des modèles comme le BYD Seal U DM‑i parmi les modèles les plus en vogue sur ce segment, particulièrement prisés pour les flottes et les trajets domicile‑travail.

    Les hybrides classiques (HEV) conservent une forte présence sur le marché général, notamment avec la Toyota Corolla Hybrid et le Ford Puma Hybrid, qui combinent prix abordable et consommation réduite.

    L’offre électrique et hybride au Royaume‑Uni dépasse désormais 150 modèles disponibles, avec un prix moyen autour de 46 000 £, tandis que le segment d’entrée de gamme se développe rapidement avec des véhicules proposés sous les 30 000 £, la Dacia Spring en tête de gondole.

    Le Royaume‑Uni dispose d’un écosystème d’entreprises en forte croissance autour de la mobilité électrique.

    • Opérateurs de recharge : InstaVolt, Osprey, BP Pulse (BP), Shell Recharge UK et d’autres développent des réseaux de bornes rapides et hubs haute puissance dans l’ensemble du pays, avec un maillage particulièrement dense dans le Sud et autour de Londres.
    • Services et leasing : de nombreux acteurs locaux — loueurs, brokers et plateformes de leasing — se spécialisent dans la gestion des flottes électriques et les solutions de recharge pour particuliers et entreprises.
    • Production et R&D : le Royaume‑Uni accueille plusieurs sites de production de batteries et de véhicules électrifiés exploités par des groupes étrangers, ainsi que des projets de gigafactories, même si le secteur reste moins intégré qu’en Allemagne ou en Chine.

    Freins et points de friction

    Malgré des chiffres solides, la transition vers l’électromobilité au Royaume‑Uni reste progressive, avec plusieurs obstacles structurants :

    • Coût d’achat : le prix moyen d’un véhicule électrique neuf se situe autour de 46 000 £, en partie tiré par les modèles premium comme Tesla ou Audi. L’offre d’entrée de gamme se développe, avec des modèles sous les 30 000 £ (MG4, BYD Dolphin, Citroën ë‑C3), mais elle reste encore minoritaire en volume. Les aides publiques, telles que le Plug-in Grant et les subventions OZEV, allègent partiellement le surcoût par rapport aux véhicules thermiques.
    • Infrastructures inégales : les grandes agglomérations du Sud et Londres bénéficient d’un réseau de bornes bien développé, mais des zones blanches persistent dans le Nord, en Irlande du Nord et dans certaines zones rurales, notamment pour les bornes rapides et ultra‑rapides.
    • Incertitudes fiscales : la fin progressive de l’exonération de la VED (taxe routière) pour les VE et la perspective d’une taxe kilométrique à horizon 2028 nourrissent une certaine prudence chez les ménages.
    • Culture automobile et usage : de nombreux conducteurs restent attachés aux véhicules thermiques pour les longs trajets. Des inquiétudes subsistent sur l’autonomie réelle, la valeur résiduelle et la fiabilité à long terme des batteries, freinant parfois la décision d’achat.

    En résumé, le Royaume‑Uni coche désormais la plupart des cases d’un marché EV mûr : part de marché élevée, parc dépassant 5 %, réseau de recharge dense et cadre politique ambitieux, mais la prochaine marche, celle de la massification au‑delà des “early adopters”, dépendra de la capacité à réduire le ticket d’entrée, combler les trous d’infrastructure et stabiliser le cadre fiscal.