Catégorie : Panorama

  • L’électromobilité en Turquie : un marché qui explose en trois ans

    L’électromobilité en Turquie : un marché qui explose en trois ans

    En l’espace de trois ans à peine, le pays a pourtant opéré un basculement spectaculaire. Portée par l’émergence de son constructeur national Togg, une fiscalité extrêmement incitative et l’offensive de marques étrangères, américaines et chinoises en tête, la Turquie s’impose désormais comme l’un des marchés les plus dynamiques du continent.
    Un décollage spectaculaire en 2025

    La Turquie connaît une croissance impressionnante cette année. En effet, alors que plusieurs pays européens voient les ventes de véhicules électriques stagner ou reculer, la Turquie explose tous les compteurs.

    En effet, les chiffres parlent d’eux-mêmes : selon les données de l’Association des distributeurs automobiles (ODMD), sur les onze premiers mois de 2025, le pays a enregistré 166 665 ventes de véhicules 100 % électriques, soit plus du double par rapport à la même période en 2024. À ce rythme, la Turquie s’apprête à clôturer l’année avec une augmentation des ventes de plus de 100 % en un an.

    Si l’on élargit le spectre aux véhicules électrifiés dans leur ensemble, la bascule est toujours plus saisissante. Les hybrides rechargeables progressent de plus de 658 % pour atteindre 42 857 unités sur onze mois, tandis que les hybrides classiques totalisent plus de 252 000 ventes. Résultat : au cumul janvier-novembre 2025, les véhicules électrifiés (BEV + PHEV + HEV) représentent environ 45 % des immatriculations totales, contre moins de 25 % l’année précédente.

    Togg, Tesla, BYD : un trio qui domine le marché

    Derrière ces chiffres symboles d’un progrès efficace, trois marques se partagent la quasi-totalité du marché des 100 % électriques, avec des stratégies et des profils radicalement différents.

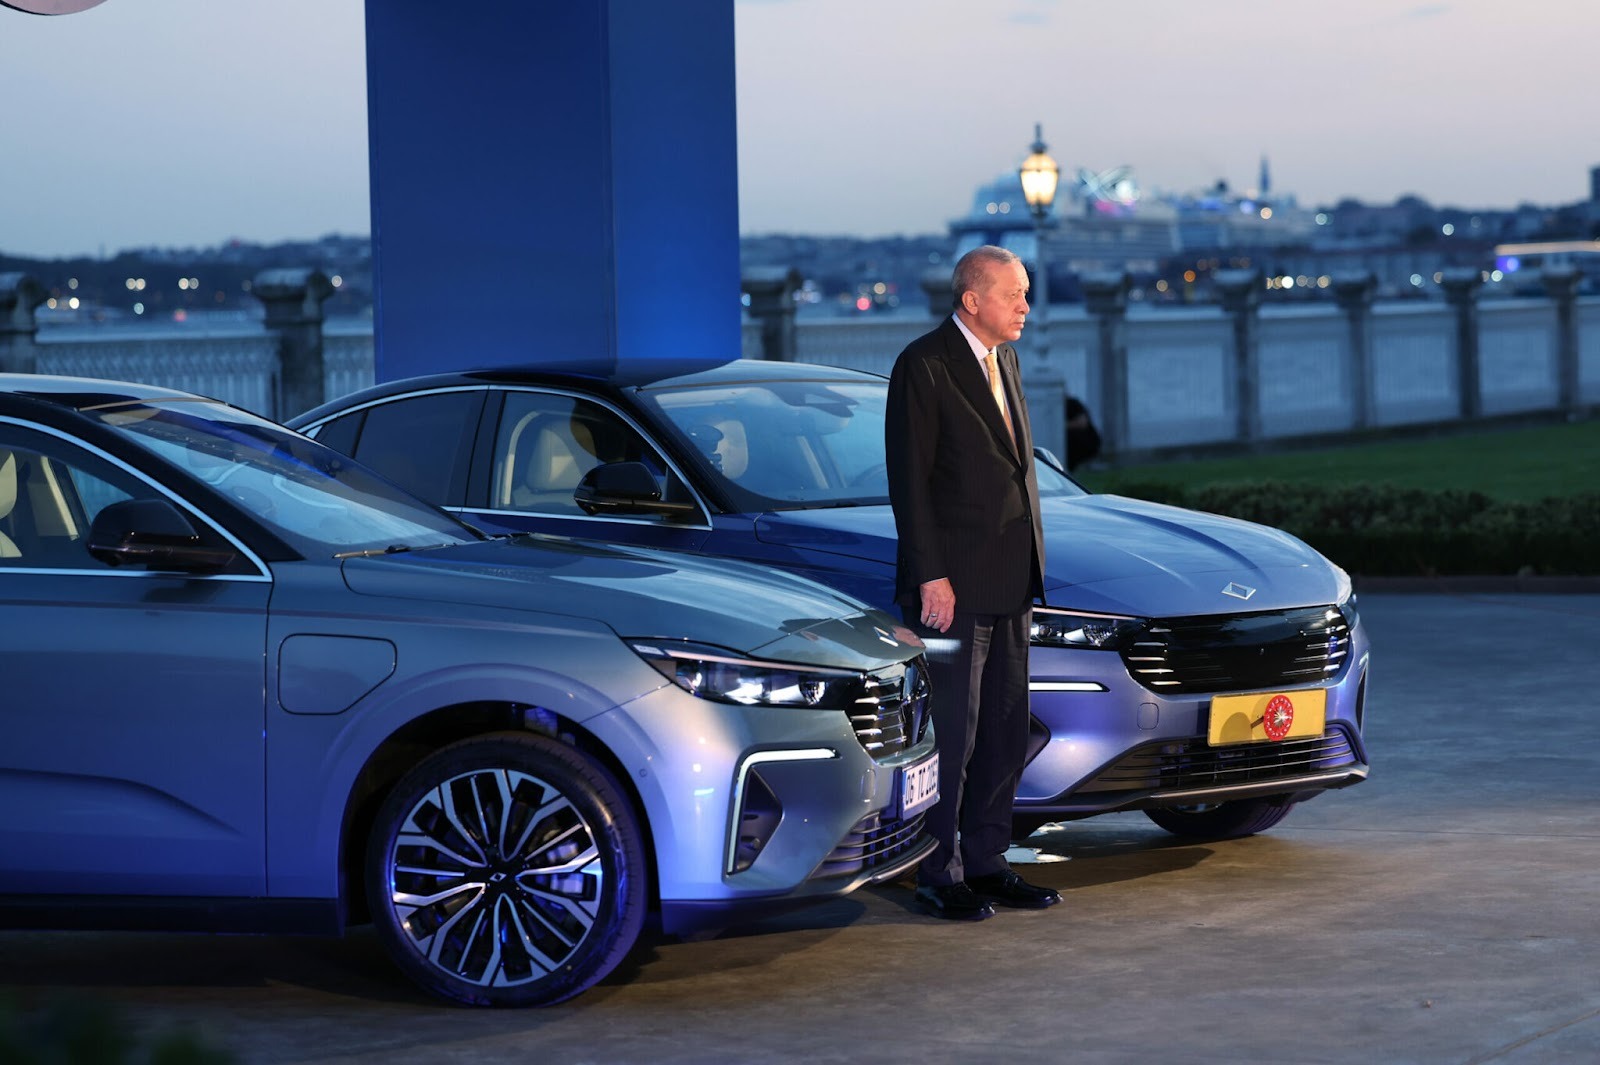
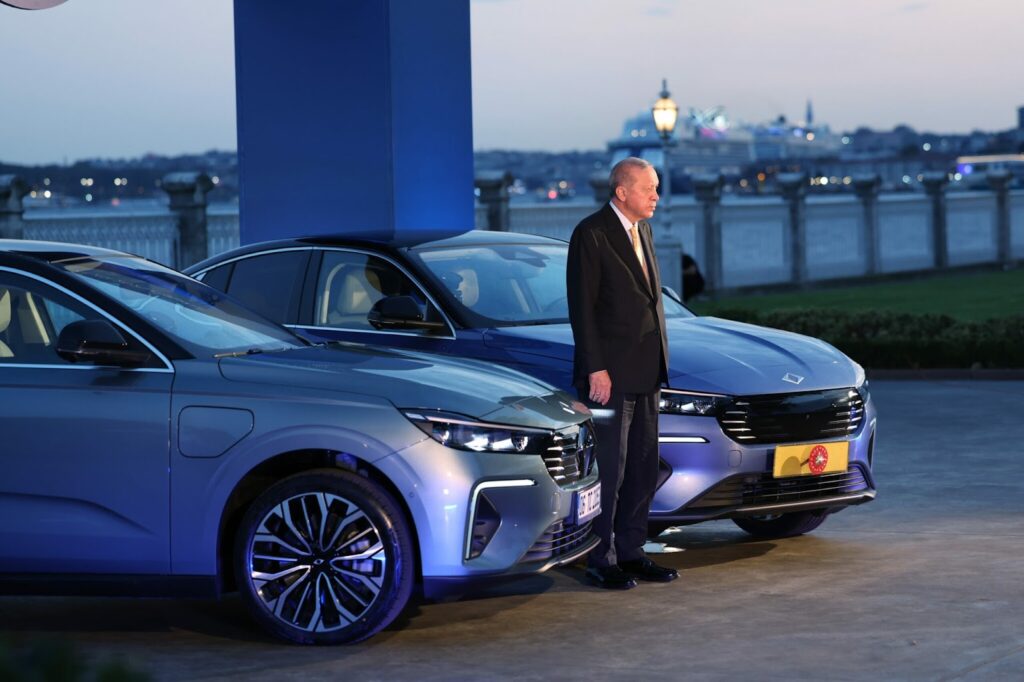
    Le lauréat est Togg, le constructeur national turc. Il occupe la première place du podium avec 31 715 unités vendues sur onze mois. Ce chiffre marque un tournant symbolique : pour la première fois, une marque automobile turque devient leader d’un segment stratégique. Lancée en 2023 avec le SUV T10X, Togg bénéficie d’un soutien politique massif et d’une fiscalité ultra-avantageuse réservée aux modèles produits localement.
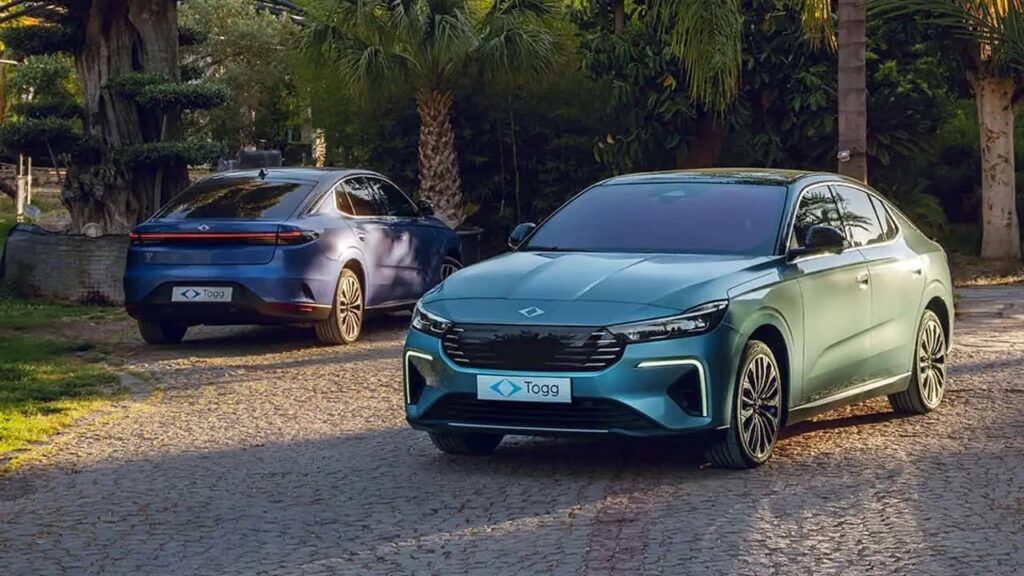
    Crédit : TOGG

    Tesla arrive en deuxième position avec 29 955 ventes. Le mois de juin a ainsi été historique pour la marque, avec plus de 7 200 unités écoulées en un seul mois. La marque américaine a profité des défaillances du système fiscal turc. En effet, si un VE a une puissance de plus de 160 kW, il est taxé abondamment (40 à 60 %). Tesla a donc bridé ses véhicules à cette limite pour permettre aux Turcs d’acheter sans se ruiner.

    BYD complète le podium avec 17 639 unités vendues. Arrivé tardivement sur le marché turc fin 2023, le géant chinois a méthodiquement déployé une gamme de neuf modèles couvrant tous les segments. En 2025, BYD a annoncé un investissement d’un milliard de dollars pour construire une usine de production à Manisa, capable de produire 150 000véhicules par an dès fin 2026. Un coup stratégique qui permettra au Chinois de contourner les tarifs d’importation de 40 %.

    Un réseau de recharge en extension rapide

    L’explosion des ventes pousse logiquement le pays à accélérer le déploiement de son infrastructure. Et les chiffres montrent un rattrapage accéléré, même si le maillage reste très inégal.

    En juin 2025, la Turquie comptait 31 433 points de charge publics selon l’Autorité de régulation du marché de l’énergie (EPDK), contre seulement 6 500 en mars 2023. Cette croissance de plus de 370 % en deux ans témoigne d’un effort réel, même si elle part d’une base très faible. À l’automne 2025, le réseau dépasse les 37 000 prises, concentrées à Istanbul (plus de 3 000 stations), Ankara (1 322 stations) et Izmir.
    L’infrastructure turque se structure autour de plusieurs opérateurs majeurs :

    ZES domine le marché avec un réseau national couvrant les autoroutes et les centres urbains.

    Trugo, le réseau propriétaire de Togg, compte désormais plus de 1 000 chargeurs ultra-rapides DC et 600 stations AC répartis dans les 81 provinces du pays.

    Eşarj, opéré par Enerjisa, propose un réseau multimarque accessible via application mobile.

    Le problème en Turquie, c’est qu’au-delà des métropoles, c’est plus compliqué. Effectivement, les zones rurales restent largement sous-équipées. Les objectifs gouvernementaux sont ambitieux : 143 000 prises d’ici 2030 et 273 000 en 2035 pour accompagner un parc estimé à 1,5 million de véhicules électriques. Mais pour y parvenir, il faudra mobiliser entre 500 et 600 millions d’euros d’investissements.

    La taxe ÖTV

    Ce succès ne vient pas de nulle part. Si la Turquie connaît une telle explosion des ventes de véhicules électriques, c’est avant tout grâce à une politique fiscale ultra-agressive qui fait du véhicule électrique l’option la plus rationnelle économiquement.

    Au cœur du dispositif : la taxe spéciale de consommation (ÖTV), qui s’applique à tous les véhicules neufs selon un barème basé sur la puissance, le prix et l’origine du véhicule. Pour les véhicules thermiques, cette taxe oscille entre 80 %et 220 % du prix de base, ce qui rend l’achat d’une voiture essence ou diesel extrêmement coûteux pour le consommateur moyen.

    À l’inverse, les véhicules électriques bénéficient de taux réduits spectaculaires : 10 % pour les modèles de moins de 160 kW et d’un prix de base inférieur à 1,65 million de livres turques (environ 47 000 euros), et jusqu’à 60 % au-delà de ces seuils. Même dans le cas le plus défavorable, un véhicule électrique reste fiscalement plus attractif qu’un équivalent thermique.

    Autre incitation gouvernementale, le système intègre une prime à la production locale : les véhicules électriques assemblés en Turquie, comme les Togg, bénéficient d’avantages fiscaux supplémentaires, notamment des déductions sur l’impôt sur les sociétés pour les entreprises qui les achètent. Une mécanique qui vise clairement à favoriser Togg face aux importations.

    Ce dispositif a eu un effet immédiat sur les comportements d’achat. En juin 2025, juste avant un ajustement des seuils fiscaux, les ventes de véhicules électriques ont explosé de 233,6 % en glissement annuel, les acheteurs se précipitant pour profiter des taux les plus bas avant leur révision. Tesla, avec sa Model Y bridée à 160 kW, a parfaitement exploité cette fenêtre d’opportunité.
    Mais cette politique fiscale pose question. En créant un avantage fiscal massif pour Togg, l’État turc fausse la concurrence et décourage potentiellement d’autres constructeurs internationaux d’investir dans le pays.

    Des objectifs ambitieux à horizon 2030

    Le gouvernement turc ne cache pas ses ambitions. Le plan national vise 2,5 millions de véhicules électriques en circulation d’ici 2030, dont 35 % produits localement. Un objectif qui monte à 10 millions de véhicules en 2040, avec une flotte 100 % électrique en 2053 pour atteindre la neutralité carbone.

    Pour y parvenir, l’État mobilise plusieurs leviers : subventions à la R&D, soutien aux usines de batteries, développement du réseau de recharge via des partenariats public-privé, et maintien d’une fiscalité favorable aux véhicules électriques produits localement.

    Mais ces objectifs supposent une stabilité économique et une trajectoire de croissance soutenue que le pays peine à garantir. L’inflation élevée, la volatilité de la livre turque et les tensions géopolitiques régionales constituent autant d’incertitudes qui pourraient ralentir ou compromettre ces ambitions.

    Un écosystème local en structuration

    Le pays développe progressivement un écosystème industriel local autour de l’électromobilité.

    SIRO produit les batteries des véhicules Togg dans son usine de Gemlik. Avec une capacité actuelle de 3 GWh par an, l’usine ambitionne d’atteindre 20 GWh d’ici 2031, de quoi équiper plusieurs centaines de milliers de véhicules.
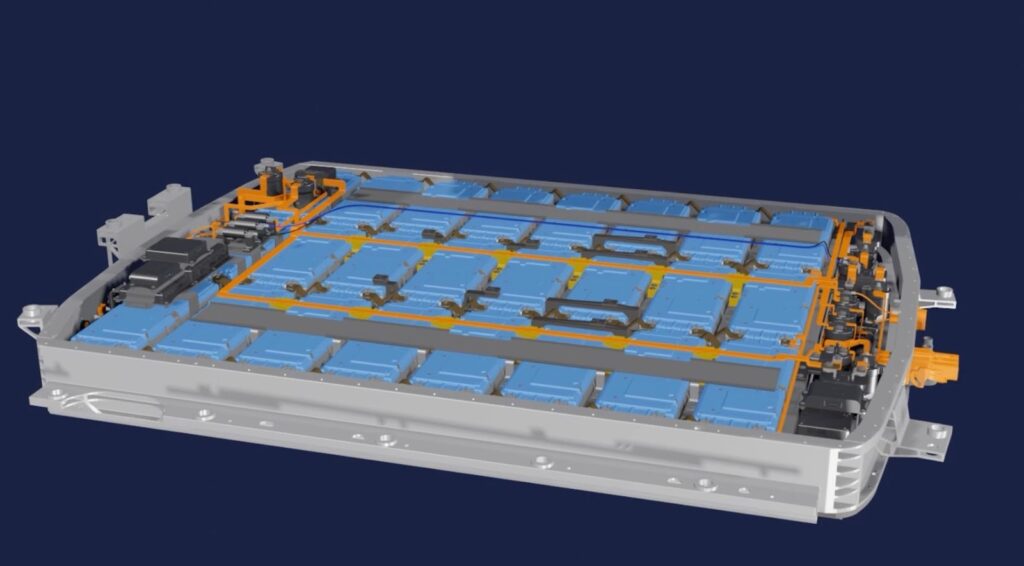
    Aspilsan produit chaque année environ 22 millions de cellules de batteries, principalement en technologies nickel-métal-hydrure et lithium-ion. Historiquement tournée vers les secteurs de la défense et de l’énergie, l’entreprise amorce désormais un virage vers l’automobile.

    En 2025, trois nouvelles usines de batteries sont entrées en production : Ottomotive (5 GWh de packs de batteries), Reap Battery (5 GWh pour le stockage d’énergie) et Maxxen (10 GWh). Ces capacités cumulées de 20 GWh positionnent la Turquie comme un hub régional potentiel pour la production de batteries.

    Enfin, l’industrie des composants et équipements pour véhicules électriques affiche une croissance impressionnante : les exportations de pièces détachées pour VE ont atteint plus d’1 milliard d’euros en juin 2025, en hausse de 13 % sur un an.

    Les freins structurels à l’adoption de masse

    Malgré la croissance spectaculaire des ventes, plusieurs obstacles persistent et pourraient ralentir la dynamique à moyen terme.

    Les tarifs douaniers, fixés à 40 % sur les véhicules électriques importés de Chine, pénalisent fortement les acheteurs et limitent l’accès aux modèles chinois les plus abordables. Cette mesure protectionniste vise à favoriser la production locale, mais elle réduit aussi la concurrence et maintient les prix à des niveaux élevés pour une large partie de la population.

    En Turquie, il n’y a pas de normes CO₂. Cela laisse le marché thermique prospérer sans pression réglementaire. Contrairement à l’Union européenne, où les quotas d’émissions forcent les constructeurs à électrifier leurs gammes, la Turquie n’impose aucune contrainte climatique sur les ventes de véhicules neufs.

    Le réseau électrique constitue une préoccupation croissante. Avec une forte dépendance aux importations de gaz naturel et une capacité limitée de production renouvelable domestique, le pays pourrait faire face à des tensions sur le réseau si le parc de véhicules électriques atteint les objectifs de 2,5 millions d’unités d’ici 2030.

    Les infrastructures rurales restent largement insuffisantes. Si les grandes villes concentrent l’essentiel des bornes, le reste du territoire peine à suivre. L’absence de maillage autoroutier complet freine l’adoption pour les trajets interurbains.

    Comme partout, le prix est encore un problème d’adoption. Même avec les avantages fiscaux, un véhicule électrique reste un investissement considérable dans un pays où le pouvoir d’achat est sous pression.
    Une surprise européenne, mais encore fragile

    La Turquie s’impose comme l’une des surprises majeures de l’électromobilité mondiale. En trois ans, le pays est passé d’un marché anecdotique à un acteur qui rivalise avec des nations européennes.

    C’est une accélération qui repose en grande partie sur une politique fiscale qui favorise massivement la production locale au détriment de la concurrence internationale. Si cette stratégie permet de structurer une filière nationale, elle rend aussi le marché extrêmement dépendant des choix fiscaux de l’État. Toute révision à la baisse des avantages ÖTV pourrait brutalement casser la dynamique.

    La Turquie développe son électromobilité, et vite. Ce pays, qui fait pont entre l’Europe et l’Asie, est ambitieux. Voyons si cette transition perdurera dans le temps.
  • Brésil : le géant de l’électromobilité en Amérique latine

    Brésil : le géant de l’électromobilité en Amérique latine

    En quelques années, le Brésil est passé du statut de marché de niche à celui de moteur de l’électromobilité pour l’Amérique latine. Porté par une explosion des ventes de véhicules électrifiés, une politique industrielle offensive et l’arrivée massive d’acteurs chinois, le pays accélère sa transition, même si le thermique reste ultra-dominant et que plusieurs freins structurels persistent.

    Un parc qui s’électrifie à grande vitesse

    La dynamique brésilienne ne se lit vraiment qu’en regardant les chiffres de ces dernières années. Et en effet, en 2020, les véhicules électriques restaient anecdotiques dans un marché dominé par les motorisations thermique. Quatre ans plus tard, le paysage a radicalement changé.

    Selon l’ABVE et différentes analyses de marché, les ventes de véhicules « plug-in » (100% électriques et hybrides rechargeables) sont passées d’environ 19 300 unités en 2023 à 61 600 en 2024, soit une progression de plus de 200% en un an. 

    Si l’on élargit à l’ensemble des véhicules électrifiés, les études de marché estiment que le total dépasse largement les 150 000 unités sur l’année et cette tendance ne faiblit pas en 2025. La part de marché des véhicules électrifiés atteint environ 4% des immatriculations neuves au cumul janvier–novembre, dans un marché global d’environ 2,5 à 2,7 millions de véhicules. 

    Certains mois de 2025 ont battu des records, avec plus de 24 000 véhicules électrifiés vendus (BEV + PHEV + HEV) sur un seul mois, c’est un signe clair qui montre que l’électrique se démocratise au Brésil même si le thermique reste ultra-dominateur. 

    BYD, GWM et les autres : un marché dominé par les Chinois

    S’il est un fait marquant de l’électromobilité brésilienne, c’est le rôle central des marques chinoises, loin devant les constructeurs historiques.

    Les chiffres parlent d’eux-mêmes :

    • En 2024, BYD et GWM (Great Wall Motor) captent ensemble 81,6% des ventes de véhicules électriques rechargeables (BEV + PHEV) au Brésil
    • BYD occupe à lui seul environ 70% du marché BEV et plus de 50% du marché PHEV, confirmant une domination quasi hégémonique sur les modèles branchés. 
    • En mai 2025, les ventes de BEV atteignent un record mensuel : BYD représente plus de 80% des immatriculations 100% électriques, loin devant Volvo et GWM. 

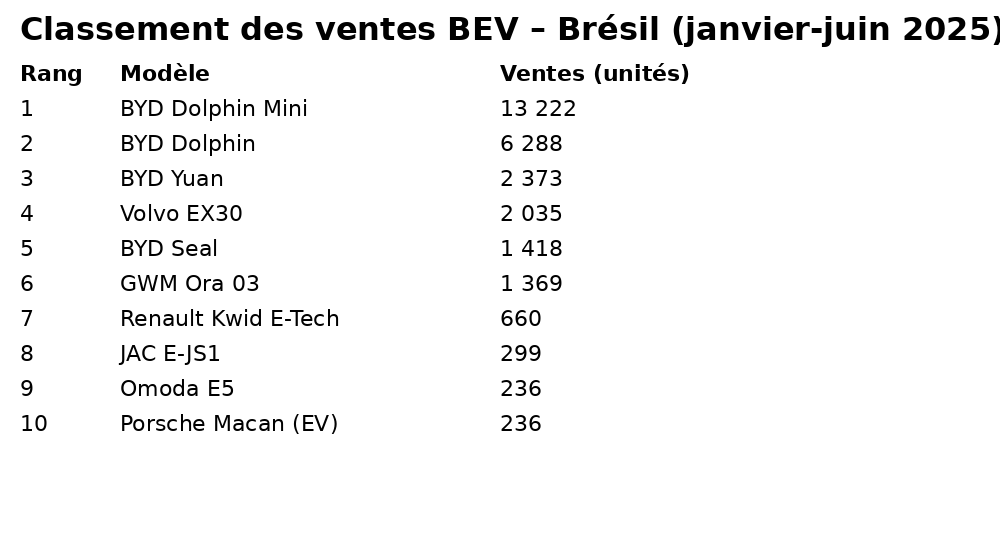
    Comme en témoigne ce tableau, les constructeurs chinois dominent le classement des véhicules 100 % électriques les plus vendus au Brésil même si Volvo parvient à se démarquer : 

    Un réseau de recharge en rattrapage accéléré 

    Afin de poursuivre le développement et la démocratisation des VE, le développement des infrastructures de recharge est primordial. Même s’ il part de loin, le système de recharge de véhicules électrifiés brésilien, suit la courbe d’adoption des véhicules.

    En 2019, le Brésil ne comptait que quelques centaines de points de charge publics ; aujourd’hui, le pays s’est doté d’un maillage qui, sans être encore homogène, commence à couvrir ses principaux axes. En effet Une analyse de la croissance de l’infrastructure indique qu’à l’été 2025, près de 17 000 points de charge d’accès général ou restreint, couvrant plus de 1 500 municipalités, ce qui montre l’extension progressive de l’infrastructure au-delà des seules capitales d’États. 

    Les chiffres sont révélateurs d’une tendance claire : le maillage brésilien s’épaissit rapidement, en particulier sur les grands axes autoroutiers qui relient São Paulo, Rio de Janeiro, Belo Horizonte, Curitiba et le Sud du pays. Mais également dans les zones urbaines denses où se concentrent les premiers adoptants et les flottes professionnelles (VTC, livraison, services). 

    Les projections sectorielles estiment qu’il faudra au moins 150 000 bornes à horizon 2035 pour accompagner un parc d’environ 3 millions de véhicules électriques, ce qui impose un rythme d’investissement soutenu dans la décennie à venir.

    Une politique industrielle offensive : MOVER et la fiscalité

    Évidemment, comme dans chaque pays ayant une volonté claire de progresser en termes d’électromobilité, le gouvernement a mis en place des mesures et des aides pour accompagner et aider ce changement.

    L’un des tournants majeurs de l’électromobilité brésilienne est l’entrée en vigueur du programme MOVER (Programme National de Mobilité Verte et d’Innovation). Lancé en 2024 dans le cadre de la politique industrielle du gouvernement de Lula, ce dispositif vise à moderniser le secteur automobile autour de critères climatiques et d’innovation.

    • MOVER introduit un système de bonus-malus sur l’IPI (taxe sur les produits industrialisés), qui favorise les véhicules à faibles émissions et pénalise les modèles les plus polluants. 
    • Il met en oeuvre des incitations financières directes sur la réductions du prix d’achat d’un véhicules électrifiés 
    • Il prévoit environ 19,3 milliards de reals (près de 4 milliards d’euros) d’incitations à l’innovation entre 2024 et 2028, orientées vers la R&D, l’électrification, l’efficacité énergétique et l’utilisation de matériaux recyclés. 
    • Le programme impose également une meilleure comptabilité carbone sur l’ensemble du cycle de vie des véhicules, avec des exigences croissantes en matière de recyclabilité et de contenu recyclé. 

    Résultat : les constructeurs du monde entier ont annoncé plus de 23 milliards d’euros d’investissements au Brésil dans les prochaines années, dont plusieurs projets directement liés à l’électromobilité.

    Sur le volet commercial, la politique douanière s’est durcie dans le but de réguler les importations et encourager les productions sur le territoire :

    • Après une période de droits d’importation réduits pour lancer le marché, le gouvernement a décidé de remonter progressivement les tarifs sur les véhicules électriques importés (BEV, PHEV, HEV) pour converger vers le plafond de 35% qui est le taux maximal autorisé par les règles du MERCOSUR (le marché commun sud-américain).
    • Cette trajectoire vise clairement à inciter les constructeurs, notamment BYD et GWM, à localiser une partie de leur production au Brésil afin de conserver leur compétitivité prix. 

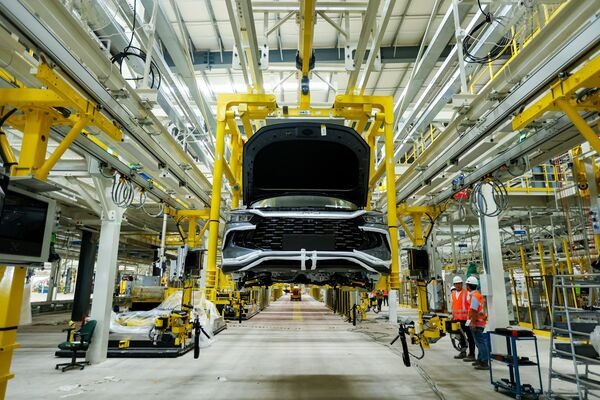
    Source: BYD

    Et le résultat de tous ces efforts pour valoriser le made in Brésil, il est percutant et efficace. BYD prévoit de transformer l’ancienne usine Ford de Camaçari (Bahia) en pôle de production de véhicules électriques et de batteries, tandis que GWM investit dans l’assemblage local de modèles hybrides et électriques dans l’État de São Paulo. Volkswagen et Stellantis ont également annoncé des enveloppes dédiées à l’électrification progressive de leurs gammes produites localement.

    WEG, Tupi Mob et un écosystème local en structuration

    Si les véhicules électriques vendus au Brésil proviennent encore majoritairement de Chine, l’infrastructure et les services de recharge voient émerger des acteurs nationaux.

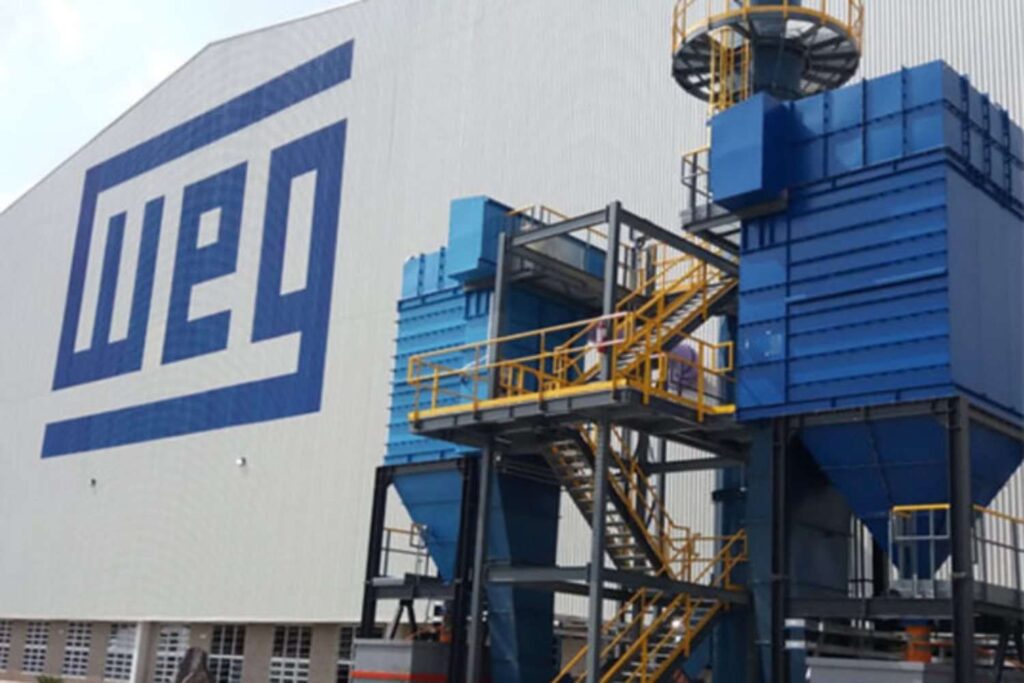
    Le cas le plus emblématique est celui de WEG, géant industriel originaire de l’État de Santa Catarina. Historiquement reconnu pour ses moteurs électriques et ses systèmes d’automatisation industrielle, WEG a progressivement étendu son expertise vers l’électromobilité, en développant une offre complète de solutions de recharge : chargeurs domestiques, bornes publiques en courant continu et outils de gestion énergétique.

    En octobre 2025, WEG a annoncé l’acquisition de 54 % de Tupinambá Energia (Tupi Mob), entreprise qui opère l’une des principales plateformes de recharge du pays. Désormais, le groupe brésilien est un fournisseur d’équipements, mais aussi et surtout un acteur de l’écosystème de la recharge.

    Grâce à cette acquisition, WEG combine désormais le matériel, le logiciel et les services de gestion de réseaux ou de flottes, un positionnement encore rare au Brésil. Le groupe entend être l’un des pilotes de la transition énergétique des transports.

    Source : WEG

    Autour de ce pôle, d’autres acteurs se développent : 

    • Des énergéticiens comme Raízen s’engagent dans le déploiement de flottes électriques avec notamment un partenariat visant l’intégration de 20 000 véhicules électriques dans la flotte du service de VTC 99 d’ici fin 2025. 
    • Des opérateurs privés, foncières et gestionnaires d’infrastructures développent des réseaux de bornes dans les parkings, centres commerciaux et stations-service, en capitalisant sur l’arrivée massive de modèles chinois et l’intérêt croissant des flottes professionnelles.

    Des freins persistants à l’adoption de masse

    Malgré cette dynamique, le Brésil reste loin d’une électromobilité majoritaire. Et pour cause, de nombreux freins compliquent le passage à l’échelle.

    • Prix d’achat encore élevé : même si les modèles chinois tirent les prix vers le bas, l’écart avec un véhicule thermique reste important pour une large partie de la population, surtout dans un marché très sensible. 
    • Taux d’intérêt et pouvoir d’achat : le financement auto repose largement sur le crédit. Les taux élevés et un pouvoir d’achat sous tension rendent plus difficile l’accès à des véhicules récents, surtout électriques. 
    • Infrastructures inégales : les grandes métropoles bénéficient d’une densité croissante de bornes, mais une grande partie du territoire reste peu équipée, ce qui alimente l’« anxiété d’autonomie » pour les trajets interurbains et les usages professionnels en dehors des grands axes. 
    • Réseau électrique et fiabilité : même si le mix brésilien est largement décarboné grâce à l’hydroélectricité, certaines régions souffrent de contraintes de capacité et de fiabilité du réseau, ce qui complique le déploiement de la recharge rapide à grande échelle. 

    Un grand territoire en transition, mais encore en rodage

    Le Brésil s’affirme comme l’un des laboratoires les plus intéressants de l’électromobilité mondiale : politique industrielle assumée, marché de masse, poids du flex‑fuel (éthanol), offensive chinoise et émergence d’acteurs locaux sur la recharge. Les chiffres montrent un décollage réel et palpable mais la part de marché reste encore modeste à l’échelle du parc national.

    Le Brésil a posé les bases pour devenir un pilier régional de la mobilité électrique. Reste désormais à transformer l’essai : accélérer la baisse des coûts, densifier le maillage de bornes hors des grandes métropoles et lever les freins culturels et financiers qui séparent encore le pays d’une électromobilité véritablement grand public.

  • L’électrique conquiert l’avenir américain

    L’électrique conquiert l’avenir américain

    Pourquoi les véhicule éléctriques surperforment les hybrides dans la révolution automobile américaine?

    L’année 2025 marque un moment décisif dans le parcours automobile américain. Pendant des décennies, le moteur à combustion interne a dominé les routes américaines, façonnant les villes, les économies et les modes de vie. Puis sont arrivés les hybrides, une technologie de transition importante conçue pour réduire la consommation de carburant sans abandonner complètement l’essence. Aujourd’hui, les véhicules électriques (VE) se positionnent fermement au centre de l’avenir.

    Alors que les consommateurs américains pèsent leurs choix entre véhicules électriques (VE) et hybrides en 2025, la réponse devient de plus en plus claire : les véhicules 100% électriques sont le choix supérieur en termes de performance, d’efficacité des coûts, de responsabilité environnementale et de valeur à long terme. Les hybrides représentaient autrefois le progrès. Aujourd’hui, ils incarnent le compromis.

    Cette comparaison exhaustive explore pourquoi les VE ne sont plus une simple alternative, mais la solution automobile dominante pour l’Amérique.​

    Le changement n’est plus à venir – il est là

    Il y a cinq ans, les VE étaient souvent qualifiés de « futur ». En 2025, ils sont le présent. Les véhicules électriques sont désormais largement disponibles dans presque tous les segments : berlines, SUV, pick-ups, crossovers et même voitures de performance. Les routes américaines se peuplent de plus en plus de véhicules plus silencieux, plus rapides, plus propres et moins chers à exploiter que leurs prédécesseurs à essence.
    Les hybrides existent toujours, mais leur rôle a changé. Ce qui était autrefois une étape intermédiaire est devenu une solution technique à mi-chemin, ni pleinement efficace ni prête pour l’avenir.​

    Prix d’achat: l’écart se rétrécit rapidement

    L’un des arguments les plus durables en faveur des hybrides a été leur coût initial plus bas. En 2025, cet argument perd rapidement de sa force. force.

    1 – Accessibilité des VE

    Les véhicules électriques couvrent désormais une large gamme de prix, des modèles d’entrée de gamme abordables aux offres premium de luxe. L’augmentation de la production domestique, les améliorations technologiques des batteries et les économies d’échelle font baisser les prix des VE année après année. De plus :.

    • De nombreux acheteurs de VE bénéficient d’incitations financières au point de vente.
    • Les options de location de VE sont souvent plus avantageuses que celles des hybrides.
    • Les économies sur les coûts d’exploitation compensent rapidement les prix initiaux plus élevés.​

    2 – Réalité des prix des hybrides

    Les hybrides peuvent sembler moins chers au départ, mais ils nécessitent toujours :

    • Essence.
    • Vidanges d’huile.
    • Systèmes d’échappement.
    • Entretien lié aux émissions.

    Quand on considère le coût total de possession, les hybrides perdent une grande partie de leur avantage tarifaire.

    Verdict : Les VE ne sont plus des expériences coûteuses ; ce sont des achats compétitifs et financièrement rationnels.​

    Coût total de possession: les ve dominent

    Quand les Américains achètent une voiture, la vraie question n’est pas le prix d’affichage, mais combien ce véhicule coûte sur la durée.

    1 – Avantages de possession des VE
    Les véhicules électriques brillent en possession à long terme :

    • L’électricité est nettement moins chère au mile que l’essence.
    • Moins de pièces mobiles signifie moins de pannes.
    • Pas de vidanges d’huile, de bougies, de courroies de distribution ou d’entretien de transmission.
    • Le freinage régénératif prolonge considérablement la durée de vie des freins.
    • Sur une période de possession de 5 à 8 ans, les propriétaires de VE dépensent routinièrement des milliers de dollars de moins que les propriétaires d’hybrides.​

    2 – Fardeau des coûts des hybrides

    Les hybrides reposent encore sur des moteurs à combustion interne. Cela implique :

    • Coûts de carburant continus.
    • Usure du moteur.
    • Complexité des doubles groupes propulseurs.
    • Risque d’entretien plus élevé à long terme.
    • Les hybrides combinent deux systèmes : électrique et essence, tandis que les VE simplifient la possession en éliminant l’un d’eux entièrement.

    Verdict : Les VE l’emportent de manière décisive sur le coût à vie.​

    Performance : l’électrique est simplement meilleure

    C’est dans l’expérience de conduite que les VE surpassent complètement les hybrides.

    1 – Couple instantané

    Les moteurs électriques délivrent la puissance instantanément. Pas de délai, pas de changement de vitesse, pas d’hésitation. L’accélération est fluide, silencieuse et immédiate. De nombreux VE surpassent les voitures de sport traditionnelles en accélération, même dans les tranches de prix courantes.​

    2 – Confort de conduite

    Les VE offrent :

    • Cabines silencieuses.
    • Livraison de puissance fluide.
    • Moins de vibrations.
    • Répartition équilibrée du poids grâce aux batteries montées au plancher.

    Les hybrides, en revanche, dépendent encore de moteurs essence qui s’allument et s’éteignent, perturbant souvent l’expérience de conduite.

    Verdict : Les VE ne sont pas seulement plus propres ; ils sont plus agréables à conduire.​

    Anxiété de l’autonomie : un mythe du passé

    L’un des mythes les plus persistants sur les VE est l’anxiété de l’autonomie. En 2025, cette préoccupation est largement dépassée.

    1 – Autonomie des VE modernes
    La plupart des véhicules électriques offrent aujourd’hui :

    • 400–650+ km sur une seule charge.
    • Une autonomie réelle adaptée aux trajets quotidiens et aux voyages longue distance.
    • Navigation prédictive intégrant automatiquement les arrêts de recharge.​

    2 – Praticité de recharge

    • La recharge à domicile offre une commodité inégalée : branchez la nuit, réveillez-vous à pleine charge.
    • Les réseaux publics de recharge rapide se développent rapidement.
    • Les temps de charge diminuent grâce aux avancées des batteries et des chargeurs.
    • Les hybrides évitent la recharge, mais au prix d’une dépendance persistante à l’essence.

    Verdict : L’autonomie des VE n’est plus une limite ; c’est un atout compétitif.​

    INFRASTRUCTURE : L’AMÉRIQUE ÉLECTRIQUE PREND FORMES

    L’infrastructure de recharge américaine en 2025 est plus solide que jamais.

    1 – Expansion de la recharge

    Les bornes de recharge sont désormais courantes :

    • Sur les autoroutes.
    • Dans les centres commerciaux.
    • Dans les complexes d’appartements.
    • Dans les bureaux.
    • À l’hôtel et dans les aéroports.

    L’écosystème national de recharge continue de progresser en fiabilité, vitesse et accessibilité.​

    2 – Avantage de la recharge domestique

    Les propriétaires de VE profitent de la commodité ultime :

    • Pas d’arrêts en station-service.
    • Pas de volatilité des prix du carburant.
    • Pas d’attente en file.

    Les propriétaires d’hybrides dépendent encore des stations essence – une contrainte dépassée dans le monde moderne.

    Verdict : La croissance de l’infrastructure favorise massivement les VE, pas les hybrides.​

    Impact environnemental : les ve mènent, les hybrides suivent

    Les hybrides réduisent la consommation de carburant, mais n’éliminent pas les émissions. Les véhicules électriques :

    • Produisent zéro émission à l’échappement.
    • Améliorent la qualité de l’air urbain.
    • Réduisent la dépendance aux combustibles fossiles.
    • S’alignent sur une production d’énergie plus propre au fil du temps.
    Les hybrides brûlent encore de l’essence tous les jours. Ils émettent encore des polluants. Ils dépendent encore du pétrole. À mesure que l’Amérique passe à une énergie plus propre, les VE deviennent automatiquement plus verts sans changer de véhicule.​

    Verdict : Les VE sont la seule véritable solution pour un transport durable.​

    Entretien et fiabilité : la simplicité l’emporte

     Crédit : Envato par Pedrulito

    1- Simplicité des VE

    Les véhicules électriques sont mécaniquement plus simples :

    • Pas de moteur.
    • Pas de transmission.
    • Pas d’échappement.
    • Pas de système de carburant.

    2- Cette simplicité se traduit par :

    • Moins de visites d’entretien.
    • Factures de réparation plus basses.
    • Fiabilité accrue.​

    3 – Complexité des hybrides

    Les hybrides contiennent :

    • Un moteur essence complet.
    • Un moteur électrique.
    • Un système de batterie.
    • Une coordination logicielle complexe.

    Plus de systèmes signifient plus de points de défaillance potentiels.

    Verdict : Les VE sont plus faciles à posséder et à entretenir.​

    Valeur de revente : la confiance en les ve augmente

    Les premières inquiétudes sur la revente des VE se sont estompées. Les VE modernes :

    • Conservent bien leur valeur grâce à une forte demande.
    • Bénéficient d’une longévité accrue des batteries.
    • Sont de plus en plus désirables sur le marché de l’occasion.
    • Les hybrides font face à une concurrence croissante des VE d’occasion, qui offrent de meilleures performances et des coûts d’exploitation plus bas.​

    Verdict : La confiance en la revente des VE continue de se renforcer.

    Qui doit encore acheter un hybride ?

    es hybrides ont encore un sens pour un groupe restreint d’acheteurs :

    • Conducteurs sans accès à la recharge.
    • Utilisateurs ruraux extrêmement isolés.
    • Acheteurs réticents à changer leurs habitudes de ravitaillement.

    Cependant, ces scénarios deviennent moins courants chaque année. Pour la grande majorité des conducteurs américains, les VE sont désormais le choix le plus intelligent.​

    Verdict final : l’électrique est le vainqueur évident

    En 2025, la comparaison entre VE et hybrides n’est plus serrée.

    CatégorieGagnant
    PerformanceEV
    Impact sur l’environnement EV
    MaintenanceEV
    Expérience de conduiteEV
    Préparation à l’avenirEV

    Les hybrides ont joué leur rôle, mais cette ère s’achève. Les véhicules électriques ne sont pas une tendance. Ils ne sont pas expérimentaux. Ils ne sont pas de niche. Ils sont le nouveau standard américain.​

    À l’horizon : la prochaine décennie appartient aux ve

    À mesure que les coûts des batteries baissent, que l’infrastructure de recharge s’étend et que la confiance des consommateurs grandit, l’élan des VE est irréversible. Les hybrides s’estomperont. L’essence déclinera. Les véhicules électriques définiront la mobilité, l’innovation et la liberté sur les routes américaines.

  • L’électromobilité en Arabie saoudite : ambitions XXL, réalité naissante

    L’électromobilité en Arabie saoudite : ambitions XXL, réalité naissante

    Premier exportateur mondial de pétrole, l’Arabie saoudite opère un virage stratégique majeur avec Vision 2030. Le royaume mise sur l’électromobilité pour diversifier son économie et réduire sa dépendance aux hydrocarbures. Entre investissements massifs, construction d’un écosystème industriel national et objectifs ambitieux, le pays construit un marché encore naissant mais porté par une volonté politique sans faille.

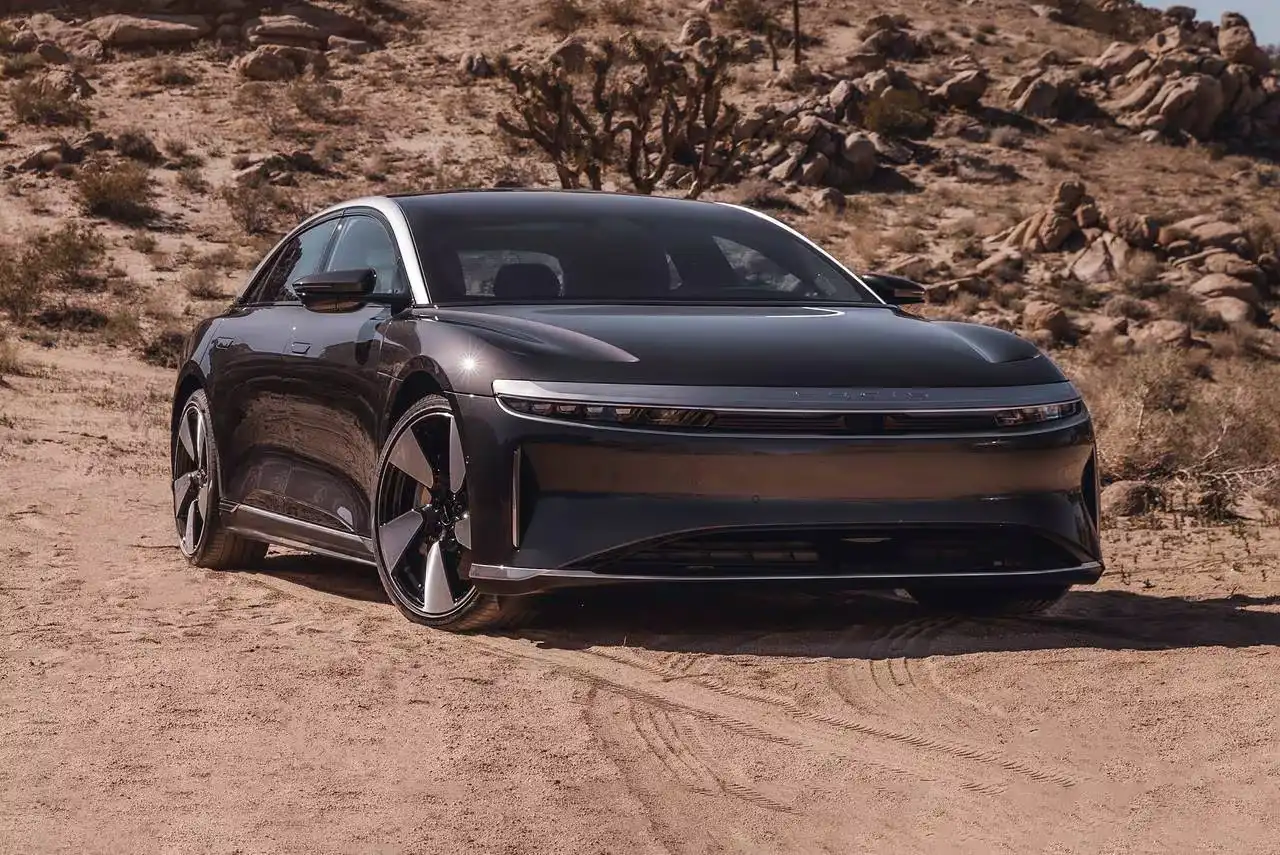
    Crédit: Lucid Motors

    Vision 2030 : un cap clair vers l’électrification

    Pour opérer ce changement, l’Arabie saoudite ne fait pas les choses à moitié. Le programme Vision 2030, piloté par le prince héritier Mohammed ben Salmane, fixe un objectif symbolique : 30 % des véhicules circulant à Riyad devront être électriques d’ici 2030. Un chiffre qui peut sembler modeste comparé aux standards européens, mais qui représente une révolution pour un pays où le litre d’essence coûte 0,57 €.

    Le royaume vise également la neutralité carbone d’ici 2060, un engagement qui a suscité le scepticisme des observateurs internationaux mais qui structure aujourd’hui l’ensemble de sa politique de mobilité. Pour y parvenir, le gouvernement s’appuie sur son fonds souverain, le PIF (Public Investment Fund), qui déploie 150 milliards de rials saoudiens (environ 34,35 milliards d’euros) sur la décennie pour bâtir l’écosystème électrique national.

    Pour encourager ce changement, le gouvernement a mis en place des incitations claires comme l’exonération des droits de douane et d’immatriculation pour les véhicules électriques. Le pays alloue aussi des subventions pour les flottes d’entreprises. Une stratégie typique des monarchies du Golfe, où l’État pilote et finance massivement avant que le marché ne prenne le relais.

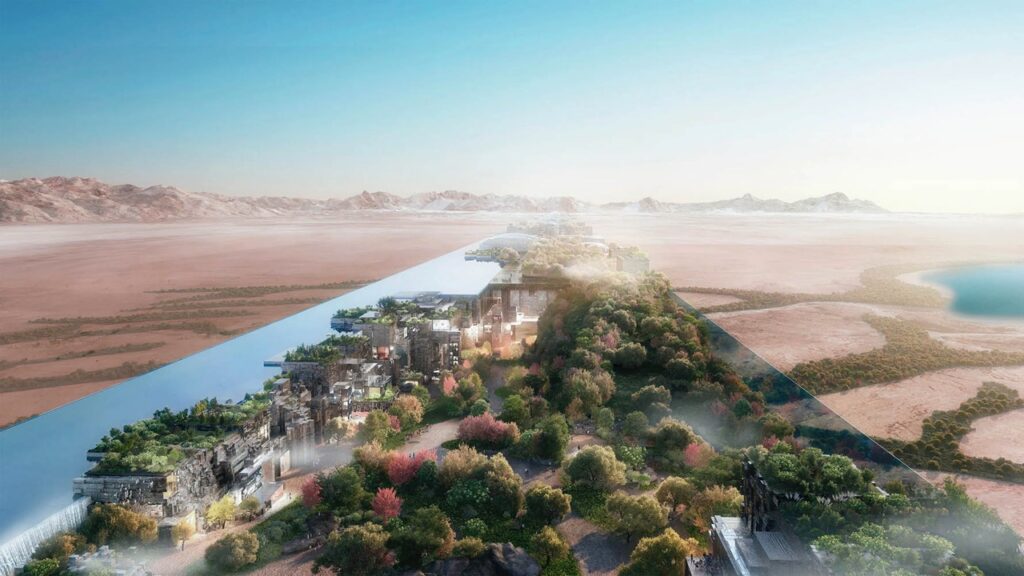
    Au-delà des objectifs à 2030, la création de grands projets urbains comme NEOM, Qiddiya et The Line mettra en avant cette manière différente de se déplacer. En effet, dans ces territoires, des flottes entières de véhicules électriques seront déployées pour susciter chez la population une curiosité accrue.

    Crédit: The Line. The Line est un projet innovant qui représente la ville du futur

    Un réseau de recharge qui se construit

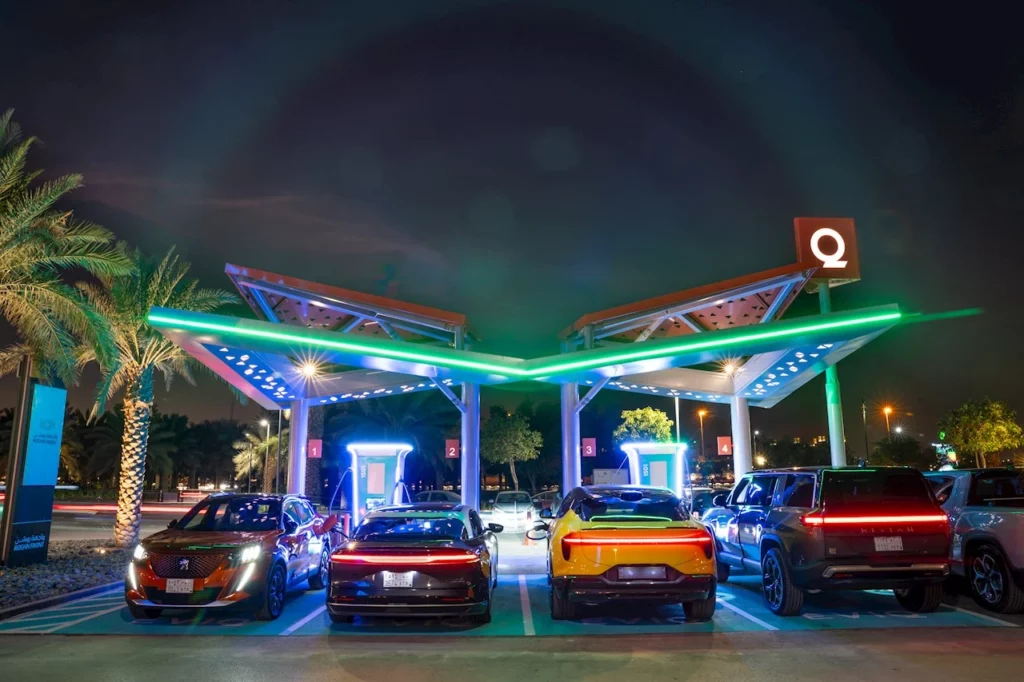
    L’infrastructure reste le talon d’Achille de l’électromobilité saoudienne. À ce jour, le royaume compte environ 1 200 points de recharge publics répartis sur 400 sites, un chiffre encore modeste pour un territoire grand comme quatre fois la France. Mais l’ambition affichée est tout autre : 5 000 points de recharge d’ici fin 2025 et 50 000 à 2030.

    EVIQ (Electric Vehicle Infrastructure Company), créée par le PIF et la Saudi Electricity Company, prévoit l’installation d’environ 60 stations multi-bornes d’ici fin 2025-2026, concentrées sur les grands axes urbains : Riyad, Djeddah et Dammam.

    Crédit: EVIQ

    Depuis janvier 2024, les investissements dédiés atteignent 5,3 milliards de rials saoudiens (environ 1,21 milliard d’euros), avec l’objectif de couvrir non seulement les zones urbaines mais aussi les axes autoroutiers reliant Riyad à Djeddah (950 km) ou Dammam.

    Mais le défi est de taille : dans un pays où les distances sont immenses et où les températures extrêmes mettent les infrastructures à l’épreuve, le réseau doit être à la fois dense et fiable. Selon une étude de Roland Berger, les utilisateurs saoudiens affichent déjà une satisfaction de 94 % vis-à-vis des bornes publiques existantes, un taux supérieur à celui de l’Allemagne ou des États-Unis.

    Un marché automobile massif, mais encore timide sur l’électrique

    L’Arabie saoudite est le premier marché automobile de la région MENA (Moyen-Orient et Afrique du Nord), avec environ 837 000 véhicules neufs vendus en 2024. Mais sur ce volume colossal, la part des véhicules électriques reste marginale. Les immatriculations ont bondi de 375 VE en 2021 à plus de 12 000 fin 2023, pour une part estimée à 15 % des ventes neuves dans les grandes villes fin 2025.

    Les modèles électrifiés les plus visibles sur les routes saoudiennes sont principalement des imports : Tesla domine le segment premium, tandis que BYD ambitionnait de vendre 5 000 unités en 2025. Sur le segment des hybrides, Toyota et Hyundai/Kia conservent une domination écrasante, profitant d’une clientèle habituée aux motorisations traditionnelles et rassurée par l’absence de dépendance totale aux bornes de recharge. Mais des acteurs locaux voient le jour et espèrent bousculer cette hierarchie.

    Crédit: Ceed

    Ceer, Lucid, EVIQ : les piliers de l’écosystème national

    L’Arabie saoudite ne veut pas se contenter d’importer des véhicules électriques. Le royaume construit méthodiquement une industrie automobile nationale, avec trois piliers stratégiques :

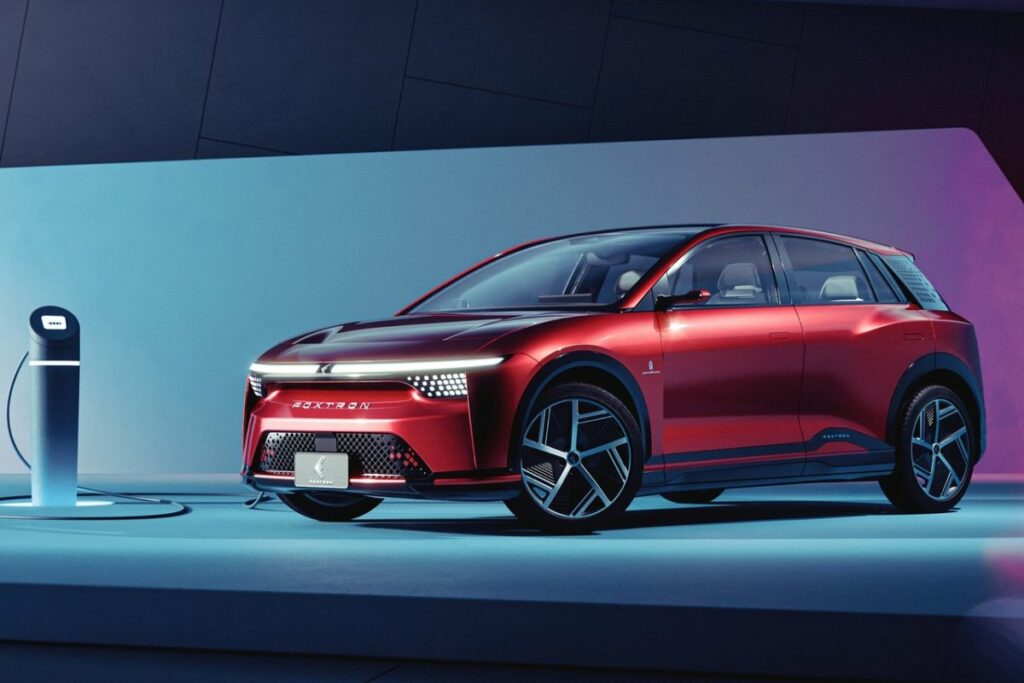
    • Ceer Motors, première marque saoudienne 100 % électrique, produit des berlines et SUV en partenariat avec Foxconn et BMW, avec une capacité cible de 150 000–170 000 véhicules/an.
    • Lucid Motors, dont le PIF détient 61 %, assemble la Lucid Air à KAEC et prévoit jusqu’à 150 000 unités/an, avec un accord d’achat de 100 000 véhicules sur la décennie. La police saoudienne utilise d’ailleurs des véhicules de la marque Lucid depuis le début de l’année 2024.
    • EVIQ déploie les infrastructures, développe smart-charging et solutions énergétiques intégrées aux projets urbains.

    Plusieurs start-ups locales complètent l’écosystème avec des solutions de gestion de flotte et d’optimisation énergétique. Hyundai et Human Horizons investissent également, confirmant l’attractivité internationale du pays pour les constructeurs de VE.

    Hyundai, Human Horizons et les ambitions industrielles

    L’écosystème saoudien ne se limite pas aux acteurs nationaux. En septembre 2023, Hyundai a annoncé un projet d’usine locale de production de véhicules électriques et à moteur gaz, confirmant l’attractivité du royaume pour les grands groupes internationaux. En juin 2023, un accord de 4,8 milliards d’euros a été signé avec Human Horizons. Ce constructeur chinois de VE développe, fabrique et espère vendre ses VE sur le marché saoudien.

    Les freins : prix, infrastructures et habitudes culturelles

    Malgré ces ambitions, l’adoption des véhicules électriques reste limitée par plusieurs obstacles structurels. Les VE restent chers (Lucid Air > 80 000 €, Tesla > 50 000 €) comparés aux véhicules thermiques. Pour un territoire si grand, les infrastructures sont trop insuffisantes (1 200 points publics). Les trajets interurbains restent problématiques, l’autonomie des meilleures batteries ne dépassant pas 400 à 500 km. Les habitudes culturelles freinent également l’adoption : le litre d’essence coûte 0,57 €, les SUV thermiques symbolisent le statut social, et près d’un tiers des conducteurs n’ont pas accès à la recharge à domicile.

    Perspectives : un décollage attendu à partir de 2025-2026

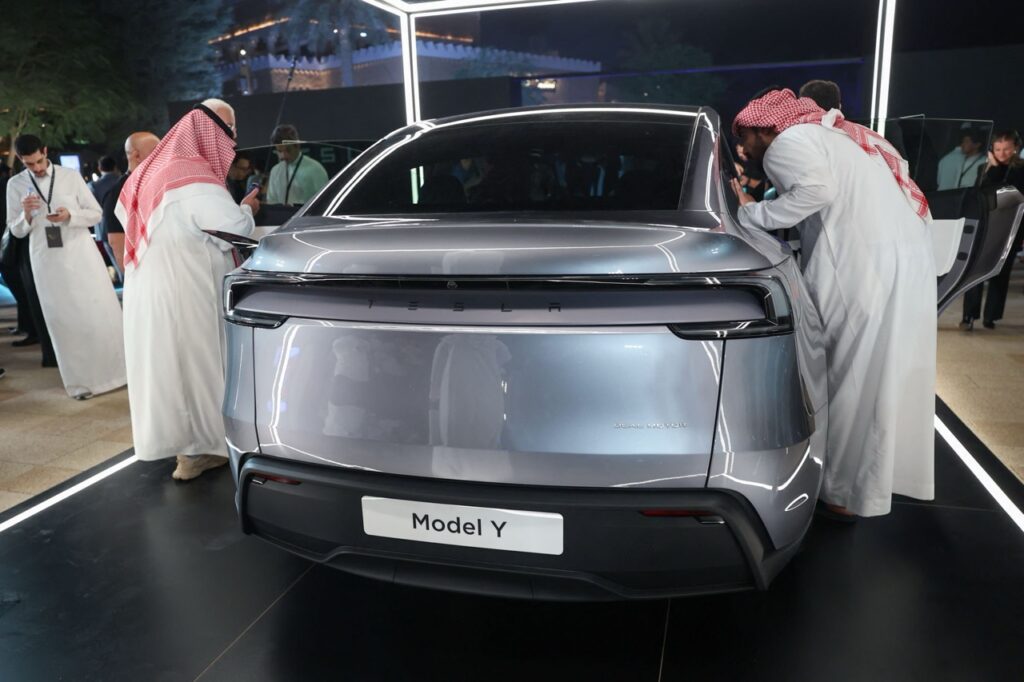
    Les premières livraisons de Ceer sont attendues à partir de la seconde moitié de la décennie, Tesla a ouvert trois concessions (Riyad, Djeddah, Dammam) avec des superchargeurs opérationnels, et le réseau EVIQ commence à se densifier. Les analystes s’attendent à une accélération des ventes à partir de 2026, portée par l’arrivée de modèles plus accessibles et l’amélioration progressive des infrastructures. Le gouvernement maintient une pression constante : les objectifs de Vision 2030 ne sont pas négociables et les investissements continuent dans l’écosystème.

    Crédit : FAYEZ NURELDINE

    Un pari sur l’avenir

    L’électromobilité saoudienne incarne un paradoxe fascinant : un pays bâti sur le pétrole qui investit massivement dans son alternative. Cette transition ne relève pas d’une conviction écologique soudaine, mais d’un calcul stratégique de diversification économique. Vision 2030 ne se limite pas aux VE : elle englobe le tourisme, les énergies renouvelables, les mégaprojets urbains et la transformation industrielle. Contrairement à d’autres marchés émergents, l’Arabie saoudite dispose d’un atout majeur : des ressources financières quasi illimitées et une volonté politique centralisée. Les prochaines années diront si ce projet se transforme en success story industrielle. Dans un pays où l’essence ne coûte rien et où les SUV thermiques règnent en maîtres, faire décoller l’électromobilité relève autant de la prouesse technique que de la révolution culturelle.

  • L’électromobilité au Japon : Une transition en demi-teinte

    L’électromobilité au Japon : Une transition en demi-teinte

    Le Japon a débuté sa transition énergétique des transports depuis déjà 20 ans. Et si leur développement est bien avancé, pour les voitures 100 % électriques, c’est plus compliqué. Les constructeurs nationaux misent sur une transition progressive : hybrides, PHEV, hydrogène et, plus timidement, BEV. Résultat : une industrie très solide, une R&D batterie avancée, mais une adoption grand public plus lente que prévu.

    Vue nocturne panoramique de Tokyo illuminée
    Vue nocturne panoramique de Tokyo illuminée

    Une stratégie nationale claire… mais multi-voies

    Le Japon affiche des objectifs ambitieux en termes d’électromobilité. En effet, la neutralité carbone doit être atteinte en 2050. Dans ce souci de bien faire, le pays a adopté un objectif de réduction des gaz à effet de serre de −60 % d’ici 2035 (par rapport à 2013) comme étape intermédiaire.

    Dans le but de faire grimper le taux d’adoption des véhicules électrifiés, le gouvernement soutient la transition via différentes incitations. En effet, l’État a mis en place des subventions directes aux acheteurs de véhicules électriques. Ces aides peuvent grimper jusqu’à près de 5 200 € par véhicule, pour stimuler les ventes face aux marchés américain et européen. Ces montants visent à stimuler les ventes face à une adoption lente des VE, malgré des objectifs de 100 % de voitures particulières électrifiées d’ici mi-2030 et la neutralité carbone en 2050.

    De plus, le ministère de l’Environnement japonais subventionne à 30 % (jusqu’à 100 millions de yens, soit environ 552 000 €) l’installation de panneaux solaires et de batteries par les entreprises, boostant indirectement l’électromobilité via de l’énergie verte.
    En bref, le gouvernement japonais incite ses compatriotes et ses entreprises à changer l’industrie de la mobilité vers une source d’énergie plus propre, à travers des aides variées.

    Électromobilité au Japon : BEV en stagnation, hybrides rois

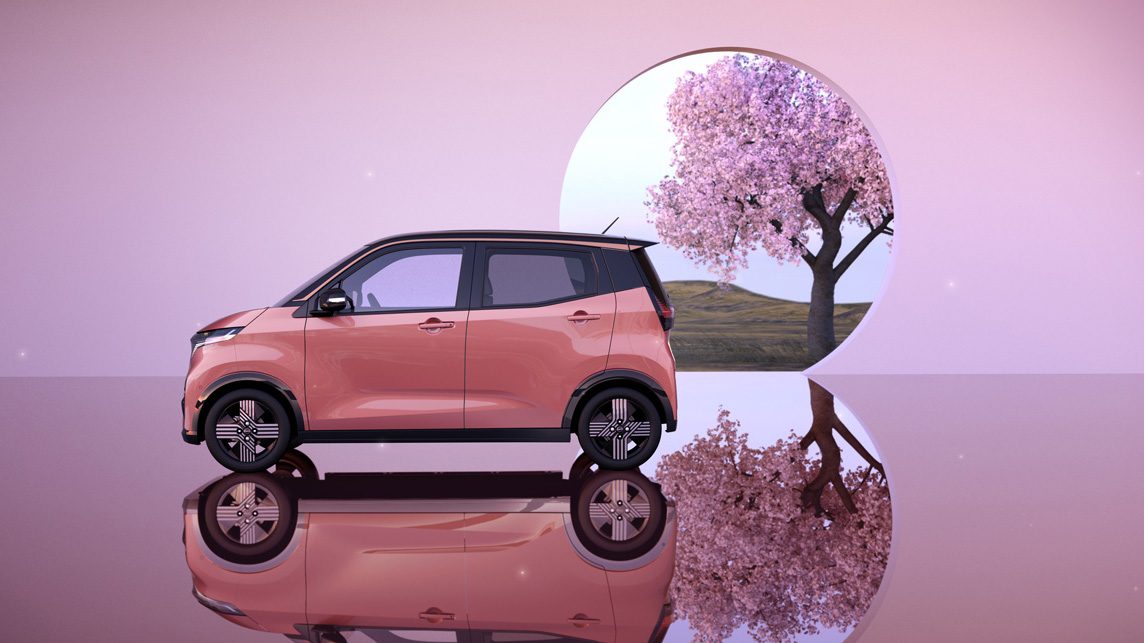
    La pénétration des voitures 100 % électriques (BEV) reste faible au Japon, autour de 3-4 % des ventes neuves en 2024 selon plusieurs observateurs, avec un recul marqué des volumes : seulement 54 224 BEV écoulés, contre 86 762 en 2023. Nissan domine ce segment peu fructueux grâce à la kei car Sakura (22 926 unités, malgré -38 %), talonnée par Tesla (environ 5 000 unités) et BYD, qui a surpris en surpassant Toyota (2 223 vs 2 038 unités pour le bZ4X à 35 000 €).

    Nissan Sakura électrique rose. crédit : nissan
    Nissan Sakura électrique rose. crédit : nissan

    Hybrides (HEV / PHEV) : segment dominant

    Les hybrides non rechargeables (HEV) et rechargeables (PHEV) sont les véhicules qui dominent le marché, notamment grâce à l’aide de son constructeur mondial Toyota. Le marché global des VE (BEV+PHEV) a chuté de 33 % à 60 000 unités en 2024, les HEV compensant largement grâce à des subventions maintenues à 850 000 yens (~5 200 €).

    Le pays du soleil levant vise 100 % de ventes neuves électrifiées (BEV, PHEV) d’ici mi-2030 et la neutralité carbone en 2050, mais la conversion n’avance pas comme elle le devrait, faute d’offre BEV compétitive, de prix abordables et surtout d’infrastructures. Sans accélération, les constructeurs locaux comme Toyota risquent de céder du terrain face aux importations chinoises.

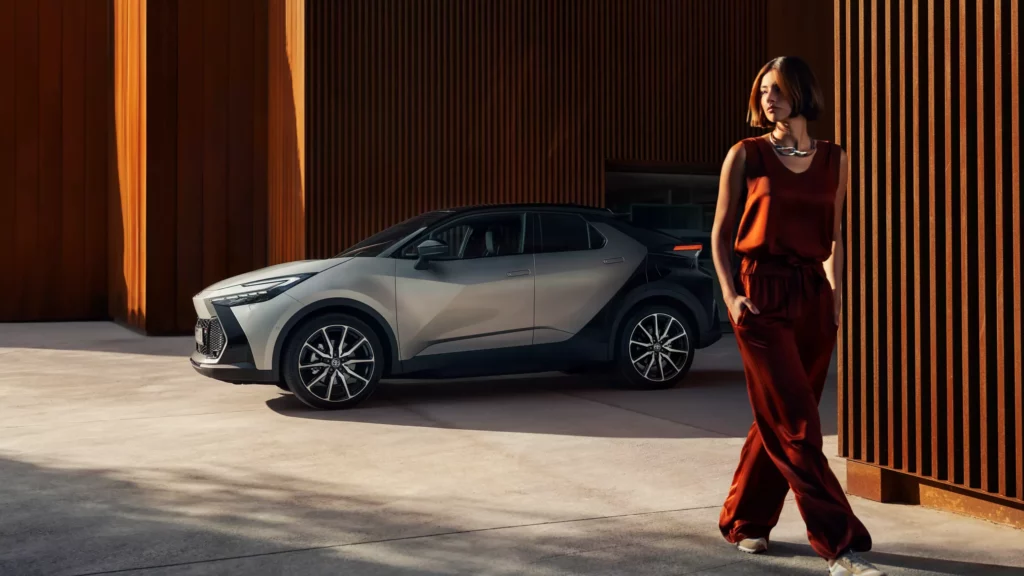
    Toyota C-HR grise
    Toyota C-HR grise

    Infrastructure : déploiement en accélération, mais couverture inégale

    On en parlait : le réseau de recharge japonais se développe bien, mais pas assez rapidement pour permettre aux BEV de s’exprimer au mieux. Pourtant, les opérateurs d’autoroute (NEXCO) et les utilities (TEPCO, ENEOS), qui sont des entreprises de services publics, ainsi que les municipalités multiplient les stations rapides et AC.

    En décembre 2025, selon les dernières estimations, le Japon stagne à environ 30 000-31 600 bornes de recharge publiques pour VE (dont 8 200 rapides), avec un taux d’évolution quasi nul sur un an, peu supérieur à 0 %, freiné par la faible adoption des BEV et les coûts élevés. Des chiffres faibles et loin des 300 000 connecteurs visés d’ici 2030.

    Parmi les bornes rapides mises en place, seulement 60 % dépassent 50 kW, et le ratio 1,7 borne/100 km (2021) reste maigre face à la Chine (35 bornes/100 km) ou la France (8,4 bornes/100 km).

    La couverture reste inégale : zones rurales, parkings d’immeubles et certains quartiers résidentiels manquent encore de solutions faciles d’accès. Le Japon doit franchir une étape de capillarité pour que les BEV deviennent une option de masse.

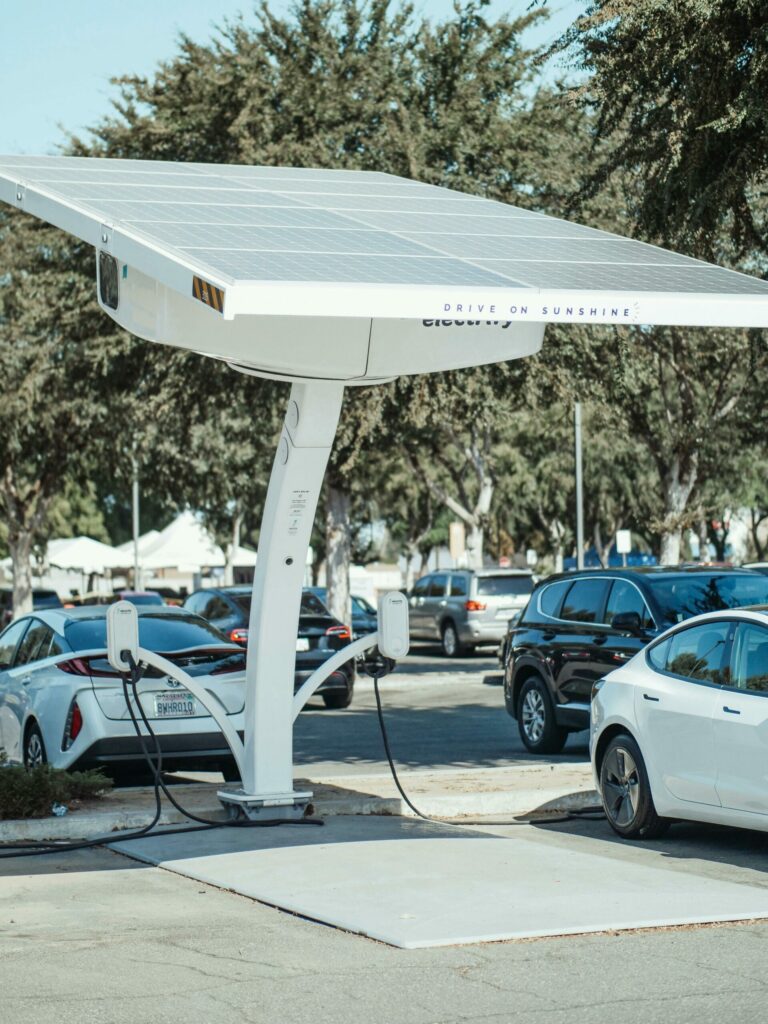
    Station de recharge pour véhicules électriques équipée de panneaux solaires sur le toit.
    Station de recharge pour véhicules électriques équipée de panneaux solaires sur le toit.

    Infrastructure : déploiement en accélération, mais couverture inégale

    Constructeurs : Toyota en tête, Nissan pionnier, les autres en marche

    • Toyota : champion des hybrides nationalement et internationalement. La marque adopte une stratégie prudente sur le BEV, même si l’année 2026 semble être un tournant, avec de gros investissements sur les batteries à électrolyte solide (R&D, partenariats).
    • Nissan : avec son modèle Leaf, Nissan a ouvert la voie au BEV made in Japan. La marque doit maintenant accélérer face à la concurrence mondiale.
    • Les autres constructeurs, influents nationalement mais aussi mondialement (Honda, Mazda, Subaru, Mitsubishi, Suzuki), optent pour des stratégies variées. En effet, certains privilégient l’hybride, tandis que d’autres accélèrent sur les BEV.

    Acteurs pour la production de batteries :

    Panasonic, GS Yuasa et Toshiba dominent l’historique des cellules et packs lithium-ion au Japon : Panasonic leader mondial (giga-usine Gunma 2028, objectif 150 GWh/an d’ici 2030 avec Toyota/Nissan pour 6,97 milliards $ investis), GS Yuasa (développe des batteries pour Mitsubishi, Boeing 787, 90 % des motos mondiales), Toshiba (SCiB™ charge rapide durable). Le trio bénéficie de subventions (2,4 milliards $ en 2024) pour booster la production nationale face à la Chine.

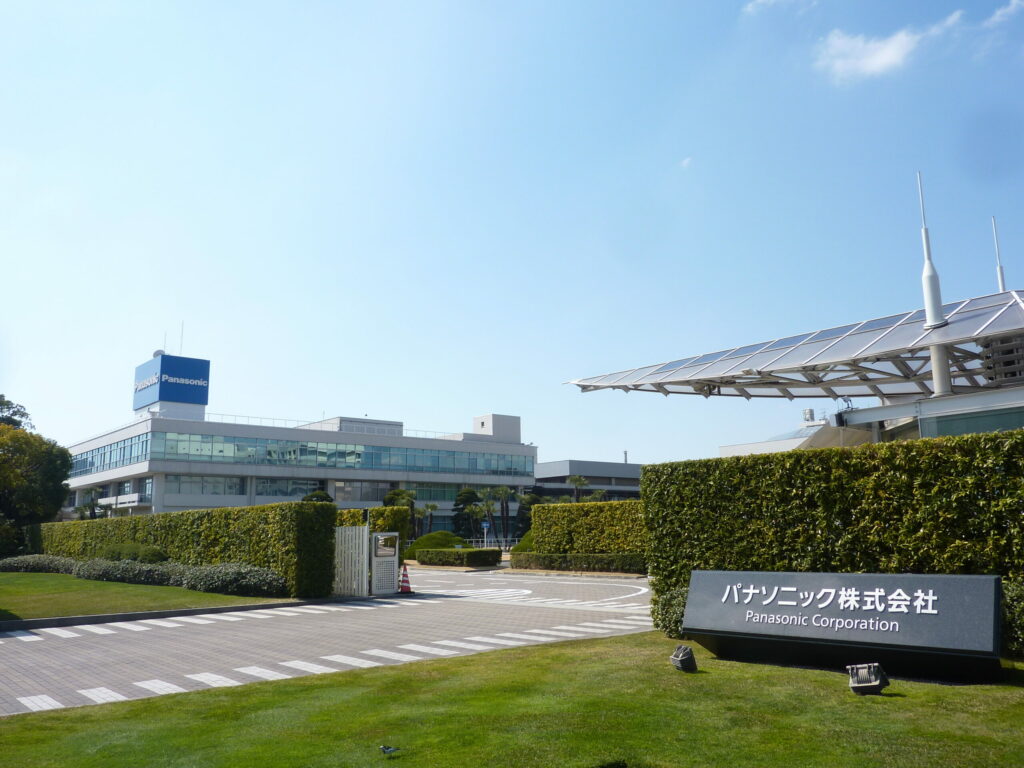
    Entrée du siège social de Panasonic Corporation. crédit panasonic.
Images
    Entrée du siège social de Panasonic Corporation. crédit panasonic.
    Images

    Solid-state : un enjeu stratégique. Toyota et des partenaires (Idemitsu notamment) lancent des projets pilotes et des investissements pour industrialiser des électrolytes solides, potentiellement un avantage thermique et en sécurité pour les marchés chauds et exigeants. Mais la production industrielle de masse reste pour l’instant à venir.

    Infrastructures & énergie :

    NEXCO, TEPCO, ENEOS et des utilities régionales déploient des bornes rapides sur les autoroutes et dans les stations en ville. Les fournisseurs de bornes étrangers (ABB, Siemens) et locaux travaillent ensemble pour développer le plus grand nombre de points de charge.

    Freins : pourquoi le Japon n’explose pas en BEV

    • Un héritage hybride puissant : présentes depuis plus de 20 ans sur le territoire, les consommateurs connaissent et font confiance aux hybrides. En effet, ces véhicules permettent à la population d’adopter une consommation réduite sans dépendre massivement des infrastructures. Et cette préférence, les constructeurs l’ont comprise et largement capitalisée.
    • Infrastructure partielle : le réseau progresse, mais la disponibilité réelle (bornes proches des résidences, parkings d’immeubles, autoroutes) reste insuffisante pour rassurer tous les acheteurs de BEV à franchir le pas.
    • Coûts et chaîne d’approvisionnement : BEV + systèmes de refroidissement/batteries coûteux pèsent sur le prix des véhicules, qui sont forcément plus chers que les hybrides.
    • Stratégie industrielle prudente : les grands groupes privilégient une approche multi-technologies (hybride + hydrogène + BEV) plutôt que de basculer tout de suite sur le BEV pur. Cette prudence freine la montée en volume des BEV.

    Technologies à suivre : solid-state et hydrogène

    Le Japon mise beaucoup sur la technologie des batteries solid-state, car elles offrent plusieurs avantages clés : elles sont moins sensibles à la chaleur, ce qui les rend plus adaptées aux climats chauds, elles ont une densité énergétique plus élevée et sont potentiellement plus sûres en raison de leur chimie plus stable. Toyota investit massivement dans cette technologie avec Idemitsu Kosan. Si ces efforts aboutissent à une production industrielle de masse d’ici la fin de la décennie, le Japon pourrait ainsi regagner un avantage industriel certain face à la concurrence mondiale dans le secteur des batteries.

    Parallèlement, le pays maintient une stratégie robuste en faveur des véhicules à pile à combustible hydrogène (FCEV), positionnant cette technologie comme une solution crédible, notamment pour les véhicules lourds et les usages spécifiques où l’autonomie et la recharge sont essentielles.

    Conclusion — un équilibre japonais, pas une course aveugle

    La vitesse de transition est double pour le Japon : il suit une logique différente. Ici, l’électromobilité se construit par étapes, hybrides d’abord, puis BEV, avec une course technologique sur les batteries qui peut tout changer. La fin de la décennie dira si le pari du solid-state et de la montée en cadence industrielle aura transformé cette stratégie organisée et la puissance de la mobilité.

  • L’électromobilité à Dubaï : un écosystème qui prend son envol

    L’électromobilité à Dubaï : un écosystème qui prend son envol

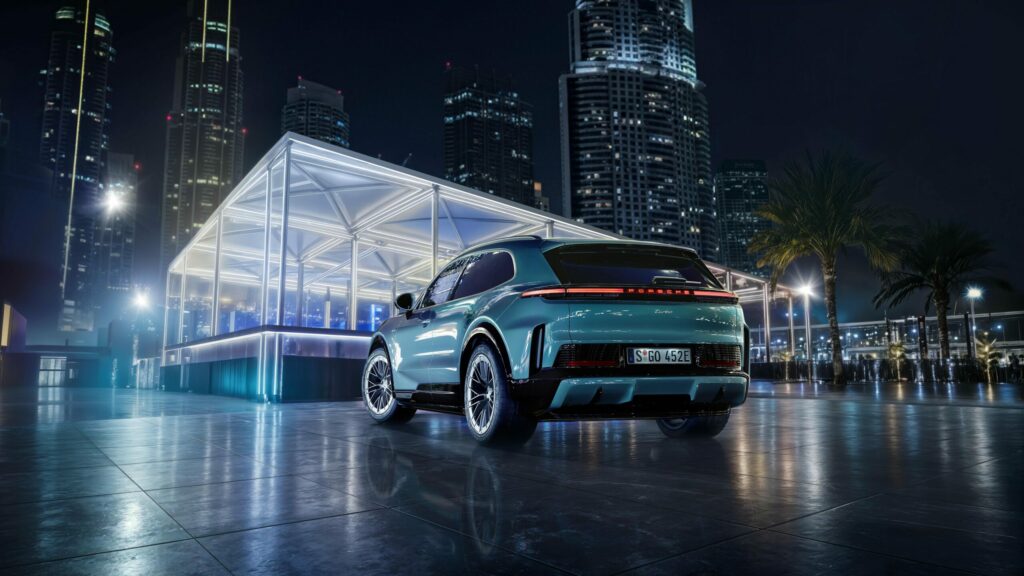
    SUV Porsche électrique à Dubai  Crédit : Porsche.

    L’émirat de Dubaï s’affirme comme un acteur régional important de l’électromobilité au Moyen-Orient. Soutenu par une stratégie politique volontaire et un déploiement rapide des infrastructures, Dubaï tente de tracer sa route vers la neutralité carbone d’ici 2050. Mais cette transition se heurte aux défis du climat désertique et à un marché encore dominé par les véhicules thermiques.

    Une ambition politique claire

    Dubaï s’inscrit dans la stratégie globale des Émirats arabes unis, la « Clean Energy Strategy 2050 », visant la neutralité carbone d’ici 2050. En ce sens, les autorités gouvernementales, principalement Dubai Electricity and Water Authority (DEWA) et Roads and Transport Authority (RTA), ont lancé la « Green Mobility Strategy 2030 » dès 2015 avec le programme « EV Green Charger ».

    L’objectif annoncé est clair : adopter une mobilité plus propre sur les transports privés et publics. La RTA vise l’élimination complète des émissions de son réseau de transport d’ici 2050, incluant la conversion progressive des bus, taxis et flottes publiques vers l’électrique ou l’hydrogène. Un engagement politique fort qui place la ville surnommée « Tigre du Golfe » parmi les territoires les plus influents du Golfe en termes d’électromobilité.

    Une flotte en forte croissance

    À Dubaï, le nombre de véhicules électriques ne cesse d’augmenter. En effet, fin 2022, Dubaï comptait 15 100 véhicules électriques. Fin 2023, ce nombre avait grimpé à 25 929 véhicules, soit une hausse de 72 % en un an. Fin du 1er semestre 2025, Dubaï compterait plus de 40600 VE sur un parc global de ~2,5millions de véhicules. Des chiffres en hausse certes mais qui paraissent faibles lorsque l’on
    sait que 484 223 véhicules (tout type confondu) ont été immatriculés à Dubaï au cours de l’année 2024, selon le décompte du Ministry of Interior UAE.

    Cette croissance rapide témoigne d’un marché qui s’oriente nettement vers l’électrique, porté par les politiques publiques, l’infrastructure et un intérêt croissant des usagers. Les Émirats arabes unis dans leur ensemble ne se cantonnent pas aux véhicules 100 % électriques : plus de 147 000 véhicules
    électrifiés ont été recensés en 2023, un chiffre évolutif à la hausse également.

    Une étude de PwC Middle East indique que les véhicules électriques représenteront 15 % des ventes neuves aux Émirats d’ici 2030, et 25 % d’ici 2035. Pour Dubaï, l’objectif est d’atteindre 42 000 voitures électriques d’ici 2030. Une volonté ambitieuse, certes, mais le marché affiche un fort taux de croissance
    annuel : +30 % entre 2022 et 2028.

    Tesla domine, les Chinois arrivent

    Comme partout dans le monde, les géants constructeurs de VE se livrent bataille pour vendre le plus de voitures. À ce petit jeu, Tesla règne encore en maître avec 43 % des parts de marché des véhicules électriques aux Émirats début 2025. Le Model Y conserve sa première place à Dubaï.

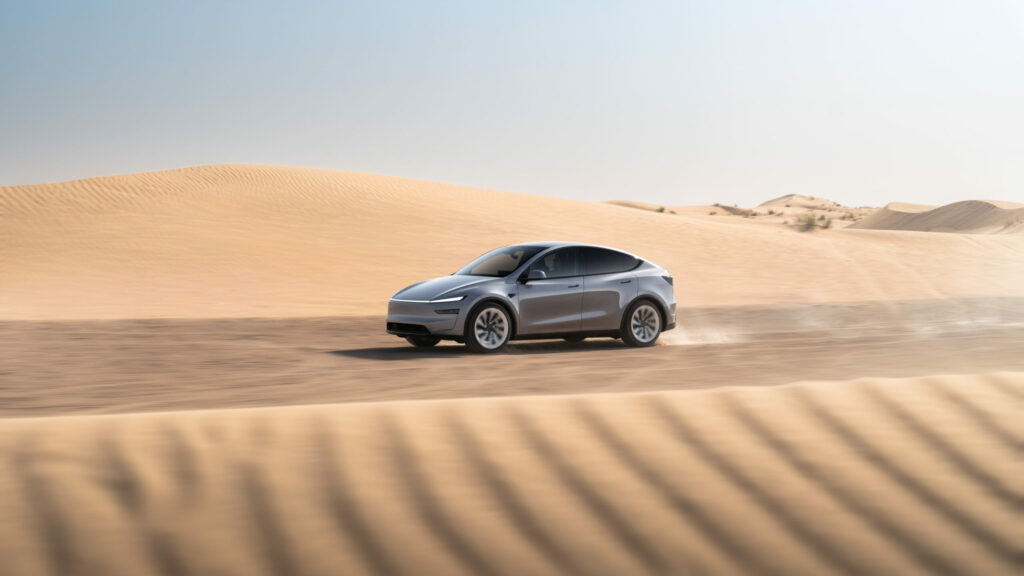
    Tesla modèle Y, le modèle le plus vendu en 2025.

    Mais comme partout, la concurrence chinoise monte en puissance. BYD, Geely, Chery, MG, Jetour, Nio et Haval se sont implantés dans le pays du Golfe avec la même ambition : proposer aux automobilistes des modèles accessibles. Et ça marche : les recherches sur internet pour les véhicules électriques chinois ont augmenté de 64 %. Pour l’exemple, le leader mondial BYD propose l’Atto 3, un SUV compact à partir de 149 900 dirhams (environ 37 000 €), et le Seal. Ces modèles s’adaptent au climat désertique avec une meilleure gestion thermique, les menus sont adaptés et délivrés en arabe et ils proposent, comme toujours, une autonomie compétitive.

    Un réseau de recharge en plein essor

    Évidemment, qui dit objectif zéro émission et donc augmentation du parc automobile bas carbone, dit infrastructure de recharge. En ce sens, le programme EV Green Charger (première infrastructure publique de recharge pour véhicules électriques à Dubaï) a été lancé en 2015. S’il comptait 14 utilisateurs à ses débuts, et peu de bornes, en 2025, on référait 1270 bornes EV Green Charger disponibles à Dubaï fin 2025. L’objectif à l’année 2030 est de 10 000 bornes publiques.

    DEWA, l’organisme qui gère et déploie le programme EV Green Charger à Dubaï, propose des tarifs attractifs pour inciter la population à se convertir à l’électrique. En effet, l’organisation gouvernementale propose un tarif de recharge de 29 fils par kilowatt-heure (0,075 €), mais également la mise en pratique de recharges gratuites pour encourager l’adoption.

    Le géant américain TESLA est également présent avec son réseau Supercharger, qui compte plus de 20 stations dans les Émirats.

    La conversion des transports publics

    Si les particuliers adoptent progressivement l’électrique, la RTA se prépare à convertir ses flottes publiques, un défi technique majeur dans le désert. C’est pourquoi en juin 2025, la RTA a signé un accord de 1,1 milliard de dirhams (270 millions d’euros) pour l’achat de 637 nouveaux bus, dont 40 bus 100 % électriques, devant la plus grande commande jamais passée aux Émirats.

    Ces bus chinois de la marque Zhongtong sont conçus pour les conditions du Golfe et seront livrés entre fin 2025 et début 2026. Des bus responsablement produits puisqu’ils respectent les normes européennes « Euro 6 ». Cet achat grandiose n’est pas un saut dans l’inconnu, puisqu’en avril 2025, la même organisation (RTA) avait lancé le test d’un bus Volvo. Disposant d’une batterie de 470 kWh offrant 370 kilomètres d’autonomie, il a convaincu les autorités locales que l’électromobilité est adaptée à tout type de mobilité.

    Un défi technique majeur : le climat

    Les pays du Golfe sont soumis à des températures élevées l’été, avec parfois plus de 45 °C recensés. On le sait, ces conditions dures mettent à l’épreuve les batteries lithium-ion. La gestion thermique est cruciale pour éviter une dégradation prématurée ou une baisse d’autonomie, qui pourrait décourager les automobilistes. En effet, les tests montrent que certains véhicules perdent 10 % d’autonomie en chaleur extrême. Même si les solutions peinent à arriver concrètement, des constructeurs mettent un point d’honneur à permettre aux conducteurs du monde entier de passer à un moyen de locomotion à quatre roues plus propre. C’est le cas, par exemple, de BYD, qui avec sa batterie Blade permet de limiter cette perte à 5 %.

    Vue de Dubai la nuit.

    Dans les années futures, les batteries à électrolyte solide (Solid-State) devraient se démocratiser. Elles sont résistantes aux températures élevées et plus stables chimiquement, mais leur production est limitée et promises aux EV haut de gamme dans les 5 prochaines années.

    Pour les bus électriques, la climatisation continue consomme beaucoup d’énergie.La RTA teste donc chaque modèle et privilégie les véhicules les plus résistants.

    Des incitations attractives

    Dans l’ambition de viser la neutralité carbone d’ici 2050, le gouvernement de Dubaï a mis en place plusieurs incitations :

    • Stationnement gratuit : les propriétaires de véhicules électriques bénéficient de
      places de stationnement gratuites dans de nombreuses zones publiques.
    • Exemption de frais : réduction des frais d’immatriculation et exemption de
      péages sur certaines routes.
    • Recharge subventionnée : tarifs de recharge contrôlés et périodes de recharge
      gratuite.
    • Voies prioritaires : accès à des voies réservées pour faciliter la circulation.

    Ces mesures, combinées à un mix électrique relativement propre, alimenté en grande partie par les importations des pays voisins et une part croissante d’énergies renouvelables locales, permettent aux véhicules électriques de présenter une empreinte carbone bien inférieure à la moyenne régionale.

    Une industrie locale naissante

    Du côté de l’industrie locale, M Glory Holding Group a lancé en 2022 ce qui est présenté comme la première usine de production de véhicules électriques aux Émirats, située à Dubai Industrial City. L’usine affiche une capacité ambitieuse : jusqu’à 55 000 véhicules électriques par an. Des chiffres réjouissants pour Dubaï, même si dans les faits, c’est moins évident, car depuis 2023, aucune donnée publique sur les chiffres de production, de vente, etc., n’est sortie de l’entreprise.

    Au niveau des infrastructures de recharge, des entreprises locales se développent. UAEV, une société d’infrastructures EV, a obtenu en octobre 2024 sa licence d’exploitant indépendant de bornes de recharge à Dubaï, lui donnant le droit d’exploiter des bornes publiques de façon autonome. Depuis, l’entreprise est pleinement active et collabore avec plusieurs entreprises et collectivités locales.

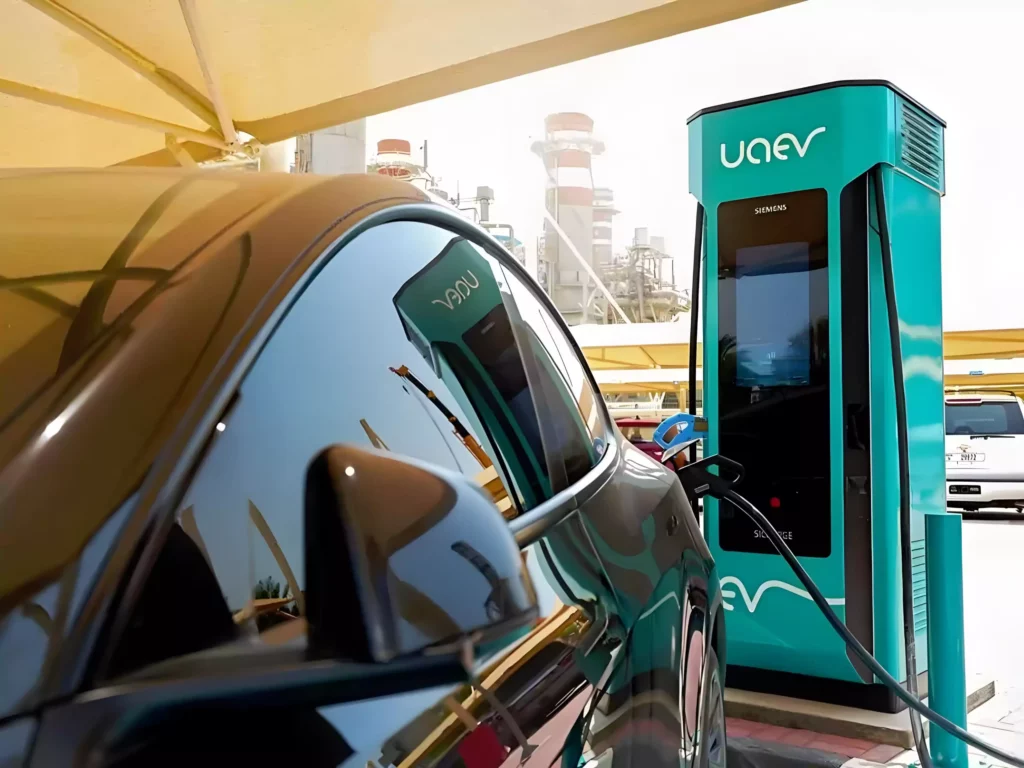
    Borne de recharge UAEV .
Crédit : UAEV.

    Des distributeurs majeurs comme Al-Futtaim jouent un rôle clé dans la distribution de marques comme BYD, Tesla et d’autres constructeurs internationaux, contribuant à la démocratisation de l’électrique dans l’émirat.

    Mais si quelques acteurs locaux se développent pour accompagner cette transition, le marché reste largement dominé par des distributeurs et importateurs internationaux. Le rôle des entreprises locales reste limité, plus orienté vers l’assemblage et la mise en place d’infrastructures que vers la production massive
    de modèles électriques.

    Les défis à relever

    Malgré des progrès rapides de l’écosystème de la mobilité électrifiée, plusieurs obstacles subsistent :

    • La part encore réduite des véhicules électriques : malgré une croissance forte,
      les véhicules électriques représentent encore une part minoritaire du parc
      automobile total de l’émirat. Le chemin vers la maturité de l’électromobilité reste
      long.
    • Le coût d’achat : même avec les incitations, les véhicules électriques restent plus chers que leurs équivalents thermiques, limitant l’accès à ces véhicules, même les plus abordables.
    • L’usure accélérée des batteries : le climat chaud accélère la dégradation des batteries, réduisant leur durée de vie et augmentant les coûts de maintenance.
    • La dépendance à une infrastructure robuste : l’expansion continue du réseau de recharge reste essentielle pour lever les freins à l’adoption, notamment pour les
      longs trajets et les déplacements interurbains.

    Un territoire qui prend son envol

    Dubaï n’est plus au stade de l’expérimentation. La ville se positionne comme un fer de lance de la mobilité décarbonée dans le Golfe grâce à une stratégie
    volontariste, un déploiement rapide des infrastructures et une adoption croissante, bien qu’encore trop légère.

    Pourtant, la ville travaille à cette transition : les incitations, la conversion des flottes publiques et la planification vers 2050 sont des leviers essentiels pour démocratiser ce moyen de locomotion.

    Dubaï représente un lieu fertile pour l’électromobilité : fort potentiel de croissance, soutien politique et besoin d’innovations pour adapter l’électromobilité au contexte local. Malgré les difficultés naturelles liées aux conditions climatiques notamment,
    la trajectoire est tracée.

  • Outre-mer français : les défis électriques au bout du monde

    Outre-mer français : les défis électriques au bout du monde

    À l’heure où les pays développent leurs transitions énergétiques des transports, les territoires d’outre-mer français, souvent oubliés des grands plans nationaux, sont-ils les délaissés de l’électromobilité ? Défis logistiques, mix énergétique singulier, ambitions parfois contrariées : territoire par territoire, découvrons où en est l’électromobilité au large de l’Hexagone en 2025.

    Voiture électrique roulant sur une route de montagne entourée de végétation dense.
    Une voiture électrique circule sur une route montagneuse en pleine nature, illustrant la mobilité durable dans les paysages verts.

    La Réunion

    Leader ultramarin de l’électromobilité, La Réunion affiche le taux de pénétration le plus important des territoires d’outre-mer français. Avec au total 6 005 véhicules neufs vendus au premier trimestre 2025, l’île enregistre une baisse de 8,4 % par rapport à l’an dernier. Même constat pour les véhicules électrifiés : 742 véhicules électriques vendus, soit une diminution de 32,1 %.

    Dans ces chiffres, les BEV représentent 631 unités (10,5 % de part de marché), tandis que les PHEV représentent 111 unités (1,8 % de part de marché). Ces baisses s’expliquent en grande partie par la suppression de l’exonération fiscale locale et par la hausse des prix.

    La densité des bornes y est également la plus élevée (462 points publics recensés), portée par des opérateurs locaux comme EZDrive. Le territoire combine un fort taux d’électrification globale (49,9 %), mais reste très sensible aux aléas économiques et politiques.

    Martinique

    Le territoire compte 211 bornes publiques en 2025, un chiffre en progression, mais encore insuffisant pour accompagner les automobilistes. Elles sont déployées par différents opérateurs : EZDrive, VoltDom et TotalEnergies, qui proposent des tarifs moyens compétitifs.

    Le marché des véhicules électriques reste modeste (4,9 % de part de marché en 2024).

    Cette faible pénétration s’explique par plusieurs facteurs :

    • un réseau routier très énergivore (forts dénivelés, climatisation quasi permanente) ;
    • une offre de modèles limitée et pas toujours adaptée aux contraintes locales ;
    • un contexte économique et social tendu.

    Guadeloupe

    La Guadeloupe compte plus de 184 bornes publiques, un nombre encore faible mais en progression constante, soutenu par des acteurs comme gmob, EZDrive et TotalEnergies.

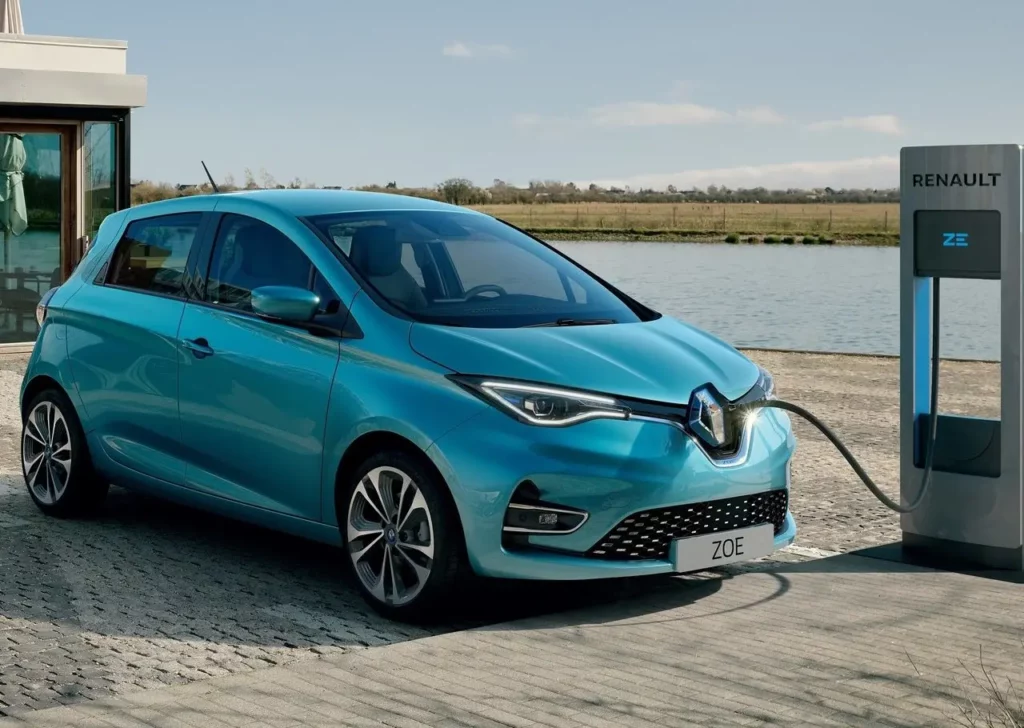
    Renault Zoe branchée sur une borne de recharge électrique.
    Une Renault Zoe se recharge sur une borne, illustrant l’essor des véhicules électriques dans les territoires d’outre-mer.

    Côté ventes, les résultats sont encourageants : malgré un recul global du marché des véhicules particuliers (-6,1 % en 2024), la part des véhicules électriques atteint entre 5 et 6 %, soit une augmentation d’environ 20 %.

    Au-delà de l’automobile, l’électromobilité progresse aussi dans les deux-roues : depuis quelques années, la majorité des cyclomoteurs vendus sont électriques.

    EDF Guadeloupe a également lancé le projet D.R.I.V.E., une expérimentation visant à mesurer l’intérêt d’ombrières photovoltaïques dédiées à la recharge, avec pilotage intelligent favorisant les heures d’ensoleillement.

    Guyane

    Bien qu’elle dispose du plus vaste territoire d’outre-mer, l’électromobilité guyanaise peine à décoller. Le réseau public compte seulement 30 points de recharge, ce qui en fait le territoire le moins équipé. Cette carence constitue un frein majeur : la part de marché des BEV reste inférieure à 3 %.

    Paradoxalement, la Guyane est l’un des territoires les plus avancés en matière de production électrique décarbonée grâce au barrage de Petit-Saut et à son potentiel hydroélectrique, couvrant près de 70 % des besoins en électricité.

    Mayotte

    Probablement le territoire le plus en difficulté, Mayotte souffre d’une forte fragilité économique. Le marché automobile est en crise, avec une chute de -12,6 % sur l’occasion en 2024, et une faible pénétration des électriques pures (à peine plus de 3 %).

    Malgré cela, le taux d’électrification hybride est élevé (30,2 % en 2022). La transition est en cours, mais fortement freinée par les contraintes économiques locales.

    Les données concernant l’infrastructure sont inexistantes : cette absence d’informations publiques révèle un retard significatif du territoire.

    Nouvelle-Calédonie

    La Nouvelle-Calédonie a adopté en 2022 un Schéma de Transition Énergétique (STENC 2) avec un objectif clair : 18 500 véhicules électriques d’ici 2030. Le territoire a déjà progressé : environ 1 000 VE circulent, une quarantaine de bornes existent (réseau Hivy), et la première borne hypercharge 150 kW a été inaugurée en 2025.

    Les aides locales soutiennent également la transition :

    • prime de 600 000 francs CFP (environ 5 030 €) pour l’achat d’un VE ;
    • tarif électrique préférentiel pour les bornes : 8 francs/kWh de jour et 20 francs/kWh de nuit (contre 34,96 francs pour le tarif standard).

    La transition reste toutefois freinée par des facteurs culturels (fort attachement aux 4×4), économiques et politiques.

    BYD Seal U roulant sur une route côtière au bord de la mer.
    Le BYD Seal U longe une route côtière sous le soleil, un paysage typique que l’on retrouve dans de nombreux territoires d’outre-mer. (Crédit : BYD Guyane)

    Polynésie française

    Le marché est encore embryonnaire, avec seulement 2 à 3 % de parts électriques et environ 150 véhicules vendus chaque année.
    Contrairement à la Nouvelle-Calédonie, la Polynésie n’offre aucune subvention significative, ce qui freine l’adoption.

    La montée en puissance est limitée par des infrastructures quasi inexistantes, liées notamment à l’autorisation très récente (2024) d’installer des bornes payantes de plus de 3 kW.

    Saint-Barthélemy & Saint-Martin

    Dans ces territoires, l’électromobilité reste un mode de déplacement de niche, plutôt haut de gamme : la transition passe surtout par l’importation de modèles luxueux, souvent hybrides. Les bornes publiques sont rares et les aides locales quasi inexistantes.

    Autres territoires ultramarins

    À Saint-Pierre-et-Miquelon ou Wallis-et-Futuna, les marchés sont marginaux, voire inexistants. Sans infrastructure recensée et avec une faible densité de population, l’ensemble du marché dépend de l’import, la demande restant très faible.

    Intégration dans les politiques nationales

    La France métropolitaine encourage l’électromobilité depuis des années, notamment via les aides publiques. Mais, si les dispositifs nationaux (bonus écologique, leasing social) sont théoriquement ouverts aux DOM-TOM, leur application se révèle complexe.

    L’État a accordé une majoration de 1 000 € du bonus pour les DROM, pouvant atteindre 8 000 € selon les ressources. En revanche, la prime à la conversion a été supprimée depuis décembre 2024 pour les particuliers.

    Un crédit d’impôt de 500 € pour l’installation d’une borne à domicile est prolongé jusqu’en 2027. Le programme ADVENIR ZNI, mis en place par l’ADEME, finance jusqu’à 2 160 € par borne dans les zones non interconnectées. Il encourage notamment la recharge solaire pour éviter les pics de consommation.

    Pourtant, ces aides ne rencontrent pas toujours le succès attendu : coûts logistiques élevés, prix d’importation, manque de structures de reprise, faible densité de bornes et politiques fiscales locales limitent leur impact.

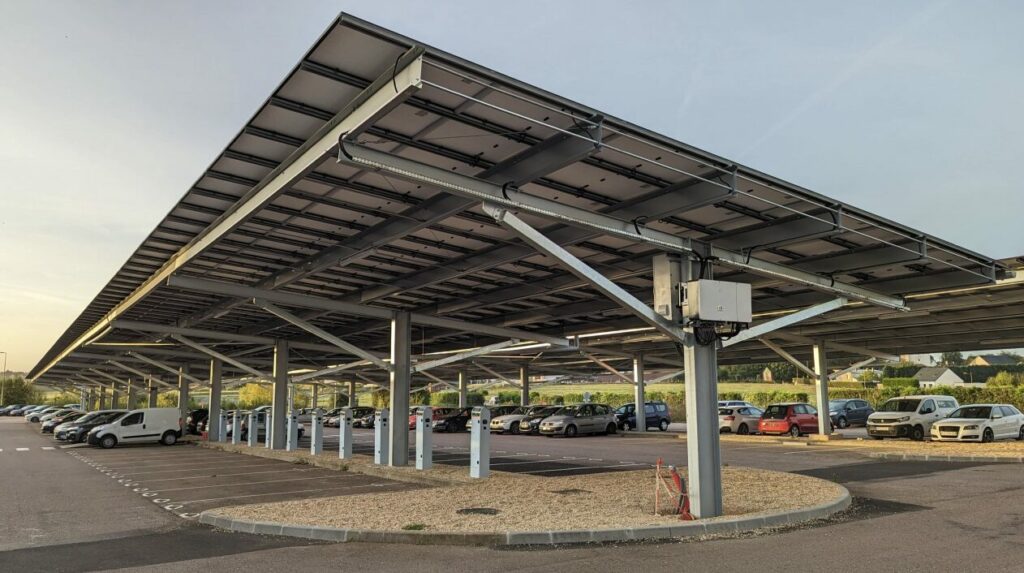
    Stations de recharge solaire pour voitures électriques sur un parking en Martinique.
    Stations de recharge solaire en Martinique, un exemple de solutions innovantes adaptées aux réalités énergétiques de l’outre-mer. (Crédit : Terre Solaire)

    Défis et atouts transversaux

    Les territoires ultramarins présentent un paradoxe énergétique : forte dépendance aux énergies fossiles, mais potentiel renouvelable considérable (soleil, vent, hydroélectricité).

    Le statut de zones non interconnectées entraîne un coût de production électrique pouvant être jusqu’à dix fois supérieur à celui de la métropole.
    Ce contexte complique l’émergence d’une électromobilité durable, où l’optimisation de la recharge et la coordination avec les énergies locales deviennent essentielles.

    S’ajoutent des contraintes socio-économiques (pauvreté, prix élevés, modèles peu adaptés) et l’usage intensif de la climatisation, énergivore pour les batteries. Pourtant, les distances réduites des îles constituent un avantage : elles en font de véritables laboratoires naturels de la transition énergétique, notamment via les mini-réseaux, les ombrières solaires ou la gestion intelligente de la recharge.

    Conclusion

    Si La Réunion montre la voie, avec un taux de pénétration dépassant 10 %, la transition reste très hétérogène dans les outre-mer français. La Martinique, la Guadeloupe, la Guyane et Mayotte accusent un retard, tandis qu’en Nouvelle-Calédonie et en Polynésie, les ambitions existent malgré un marché encore limité.

    L’intégration aux aides métropolitaines est réelle, mais leur efficacité nécessite un accompagnement différencié et un accès plus large à la recharge. La décennie 2025-2035 sera déterminante : l’enjeu est clair — faire des territoires ultramarins des leviers majeurs d’une mobilité durable.

  • L’électromobilité au Canada : une transition contrariée

    L’électromobilité au Canada : une transition contrariée

    Le Canada affiche des ambitions parmi les plus élevées au monde avec un objectif de 100 % de ventes de véhicules zéro émission d’ici à 2035. Mais en 2025, la réalité du terrain est tout autre : les ventes de véhicules électriques s’effondrent, l’infrastructure peine à suivre et les incitations gouvernementales qui avaient porté le marché ont brutalement disparu.

    Véhicule électrique roulant dans une route de montagne au Canada
    Un véhicule électrique circule sur une route de montagne canadienne, illustrant les défis d’autonomie en terrain froid et isolé.

    Un marché automobile stable, l’électrique en chute libre

    Le marché automobile canadien affiche une relative stabilité, avec environ 159 000 véhicules vendus en octobre 2025, soit une baisse de 1,8 % par rapport à octobre 2024. Une légère baisse certes, mais sur les neuf premiers mois de l’année, le Canada totalise près de 1,45 million d’unités vendues, une hausse de 5,9 % par rapport à la même période de l’an passé. Un marché global en bonne forme donc, mais malheureusement, ces chiffres masquent une réalité bien plus sombre pour le secteur de la mobilité électrique.

    En effet, les véhicules zéro émission (VZE) connaissent une année 2025 catastrophique. Au deuxième trimestre, leur part de marché est tombée à 9,2 %, contre 9,7 % au premier trimestre. Plus frappant encore, en juin 2025, ce sont 14 090 véhicules zéro émission qui ont été vendus ; ce chiffre représente une baisse significative de 35,2 % par rapport à juin 2024. Sur le premier semestre 2025, même constat : 79 476 véhicules électriques ont été vendus, soit une baisse de 29,8 % par rapport à la même période de 2024. Une dégringolade spectaculaire qui s’explique principalement par l’arrêt des subventions.

    La fin des incitations : un coup dur

    Comme expliqué en amont, l’objectif du pays dans la transition énergétique des transports est ambitieux. Pour parvenir à augmenter drastiquement l’adoption des VE, le gouvernement a dû mettre en place des incitations budgétaires. Le programme fédéral iZEV (Incentives for Zero-Emission Vehicles), lancé en mai 2019, offrait jusqu’à 5 000 $ CAD de rabais pour l’achat d’un véhicule électrique neuf. Un dispositif qui avait permis à plus de 185 000 Canadiens de passer à l’électrique.

    Mais en janvier 2025, le gouvernement a annoncé la suspension du programme, ayant épuisé son enveloppe budgétaire. Une décision qui a provoqué un effet immédiat : les ventes de BEV ont chuté de 57 % entre le quatrième trimestre 2024 et le premier trimestre 2025. Les hybrides rechargeables ne sont pas en reste non plus : les ventes ont connu une baisse de 44 % sur la même période.

    Le Québec, locomotive historique de l’électromobilité au Canada (forte incitation financière, taux d’adoption élevé des VE et réseau de recharge développé), a également suspendu ses incitations provinciales en février et mars 2025. Dans cette province, les immatriculations Tesla sont passées de 5 097 véhicules au quatrième trimestre 2024 à seulement 524 au premier trimestre 2025, soit une chute vertigineuse de 90 %. Malgré tout, les provinces canadiennes sont autonomes sur certaines politiques, et en ce sens, le Québec a pu relancer le programme d’incitation « Roulez Vert » dès le 1er avril 2025, permettant aux Québécois de bénéficier d’une aide à l’achat d’un véhicule électrifié allant jusqu’à 4 000 $ CAD.

    Ces chiffres témoignent d’une dépendance aux aides publiques et révèlent la fragilité du marché canadien : lorsque les subventions s’arrêtent, les ventes s’effondrent immédiatement.

    Les hybrides : les grandes gagnantes de 2025

    Cette baisse drastique des ventes a profité aux véhicules hybrides classiques, qui sont parvenus à tirer leur épingle du jeu. Pour la première fois en 2025, ils ont dépassé les véhicules zéro émission en part de marché. Au deuxième trimestre, les hybrides classiques représentaient 12,9 % des ventes, contre 9,2 % pour l’ensemble des VZE.

    C’est un basculement dû à plusieurs facteurs communs à d’autres pays : les véhicules électriques sont jugés trop coûteux par les automobilistes et les infrastructures de recharge sont encore trop peu nombreuses au Canada. Les hybrides apparaissent comme un compromis.

    Carte du Canada montrant les points de stations de recharge pour véhicules électriques
    Carte représentant la localisation des bornes de recharge publiques et la répartition inégale du réseau à travers le Canada. (Crédit : electricautonomy.ca)

    Un réseau de recharge insuffisant

    Le Canada compte environ 33 767 points de recharge publics répartis sur 12 955 stations en mars 2025, une augmentation de 24,2 % par rapport à l’année précédente. Une progression encourageante, mais très en deçà des besoins, car avec ses 39 millions d’habitants et son territoire immense de près de 10 millions de km², le Canada souffre d’une couverture géographique dispersée, rendant les trajets longue distance plus difficiles pour les utilisateurs de véhicules électriques.

    À titre de comparaison, la France dispose de plus de 163 000 points pour 67 millions d’habitants, répartis sur « seulement » 551 000 km².

    Selon une étude du cabinet Dunsky Energy and Climate, le Canada aurait besoin de 100 520 bornes de recharge pour atteindre ses objectifs. En 2021, le même cabinet estimait que le pays devrait disposer de 52 000 bornes dès 2025. Le retard de développement est donc bien présent.

    Les disparités régionales sont marquées. La Colombie-Britannique et le Québec concentrent l’essentiel de l’infrastructure. Les provinces de l’Atlantique, les Prairies et le Nord canadien restent largement sous-équipés.

    Le réseau Supercharger de Tesla demeure le plus vaste du pays. En 2025, Tesla a ouvert ses bornes aux véhicules d’autres marques. Des initiatives prometteuses voient le jour : en février 2025, l’entreprise australienne Jolt a reçu 194 millions de dollars pour installer jusqu’à 1 500 chargeurs dans les centres urbains.

    General Motors détrône Tesla

    L’année en cours a également été le témoin d’un changement majeur en termes de suprématie des constructeurs : General Motors est devenu le premier vendeur de véhicules électriques au Canada, détrônant Tesla. GM s’appuie sur un portefeuille élargi avec 13 modèles électriques répartis entre Chevrolet, Cadillac et GMC.

    Tesla, qui détenait près de 50 % des parts de marché des véhicules électriques au début de 2022, n’en représente plus que 10 % en avril 2025. Cette chute s’explique notamment par l’arrivée de nouveaux concurrents sur le marché.

    Voiture Tesla stationnée dans une rue de Vancouver
    Une Tesla photographiée à Vancouver, symbole du recul récent des ventes malgré la forte présence du constructeur au Canada.

    Acteurs canadiens clés

    Le Canada développe progressivement sa chaîne industrielle EV :

    • Lion Électrique, fabricant québécois de bus et camions électriques, totalise plus de 1 400 véhicules en circulation en 2025.
    • DANA TM4, également basé au Québec, conçoit et produit des moteurs électriques pour bus, camions et véhicules industriels, au Canada et à l’international.
    • Electrify Canada, réseau de bornes ultra-rapides, déploie ses infrastructures dans plusieurs provinces, mais reste encore limité par rapport aux besoins.

    Ces acteurs existent et croissent, mais leur part de marché reste modeste, et aucun acteur local ne domine le marché EV national.

    Le mandat de 2035 : un objectif irréaliste

    Dans l’optique de valider ses objectifs de transition énergétique des transports, le gouvernement canadien imposait jusque-là aux constructeurs des objectifs de ventes progressifs : 20 % de VZE d’ici à 2026, 60 % d’ici à 2030 et 100 % d’ici à 2035. Mais en septembre 2025, coup de théâtre : le gouvernement a suspendu les objectifs pour l’année modèle 2026. Le premier ministre Mark Carney a justifié cette pause par la nécessité de donner de la « flexibilité » aux constructeurs.

    Le Québec a, pour sa part, ajusté ses objectifs : en septembre 2025, le gouvernement a remplacé l’objectif de 100 % de ventes de véhicules zéro émission en 2035 par une cible de 90 %, incluant désormais les hybrides rechargeables, une décision qu’il justifie comme un compromis pragmatique face aux « réalités nord-américaines » du marché.

    Une question se pose désormais : comment le Canada peut-il espérer atteindre 100 % de ventes électriques en 2035 quand il peine à dépasser 10 % en 2025 ?

    Borne de recharge pour véhicule électrique recouverte de neige
    Une borne de recharge enneigée, illustrant l’impact des hivers rigoureux sur l’usage des véhicules électriques au Canada.

    Les défis structurels persistent

    Le Canada fait face à plusieurs obstacles majeurs :

    • Le prix d’achat : sans subventions, les véhicules électriques restent hors de portée pour de nombreux Canadiens. Alors qu’en Europe plusieurs modèles d’entrée de gamme sont proposés à moins de 25 000 €, et que la Chine compte parmi les véhicules électriques les plus abordables du monde, le Canada se distingue par une offre beaucoup plus limitée. Les modèles les moins chers y débutent autour de 30 000 $ CAD (environ 19 000 €). Malgré ce niveau de prix équivalent, le choix de véhicules réellement accessibles reste restreint, ce qui renforce l’idée que, sans aides gouvernementales, l’électrique demeure difficilement accessible pour une grande partie des ménages canadiens.
    • Les conditions climatiques : les hivers rigoureux réduisent l’autonomie des batteries de 20 à 40 %, un défi pour les constructeurs et les automobilistes qui doivent s’adapter à ces conditions régionales exigeantes et contraignantes. Avec un réseau de recharge ainsi développé, l’adoption des VE est compliquée.
    • Les disparités régionales : ce territoire très étendu n’est pas développé à la même échelle. Quand la Colombie-Britannique et le Québec affichent des parts de marché électriques de 11,8 % et plus, l’Ontario, l’Alberta et les provinces de l’Atlantique accusent quant à elles un retard considérable, notamment en matière d’infrastructures de recharge.
    • L’attachement aux pick-up : le Canada est l’un des pays où la part des camionnettes et pick-up est la plus élevée au monde. Or les pick-up électriques sont chers et leur autonomie chute fortement en hiver ou en remorquage. Pour beaucoup de Canadiens, l’offre électrique actuelle ne correspond pas aux besoins réels (remorque, longues distances, travail extérieur).

    Le Canada, un pays ambitieux mais limité

    Le Canada incarne en 2025 les contradictions de la transition électrique. Doté de l’une des réglementations les plus ambitieuses au monde, le pays se retrouve pourtant à la traîne de l’Europe et de la Chine.

    Pourtant, le Canada dispose d’atouts considérables : d’immenses réserves de minéraux critiques, une industrie automobile établie et un mix électrique relativement propre. Mais ces atouts ne suffiront pas. Sans une stratégie claire, des investissements massifs dans les infrastructures et des incitations stables, le Canada risque de voir ses ambitions de 2035 non établies. La transition électrique canadienne est aujourd’hui en suspens.

  • L’électromobilité en Italie : une transition à deux vitesses

    L’électromobilité en Italie : une transition à deux vitesses

    L’Italie trace sa route vers l’électrification, mais la progression reste lente et inégale. Si les hybrides dominent largement le marché, les véhicules 100 % électriques peinent encore à convaincre massivement, malgré différents dispositifs d’aides.

    Tesla Model Y – voiture électrique dans les montagnes
    La Tesla Model Y reste le modèle électrique le plus vendu en Italie en 2025. (Crédit : Tesla)

    Un marché automobile en baisse

    Dans la globalité, le marché italien des voitures neuves a enregistré 125 826 immatriculations en octobre 2025, soit un recul de 0,6 % par rapport au même mois de l’an passé. Sur les dix premiers mois de l’année, le total atteint 1 293 366 unités, en baisse de 2,7 % par rapport à 2024. L’UNRAE prévoit une clôture 2025 à environ 1 520 000 immatriculations, soit une baisse de 2,5 % sur 2024. Pour 2026, les projections anticipent une très légère reprise de 1,3 %, mais le marché resterait encore à près de 20 % en dessous des niveaux d’il y a six ans.

    Les hybrides : champions incontestés du marché italien

    L’Italie est le pays le plus « hybride » d’Europe. En octobre 2025, les véhicules hybrides ont atteint 45,5 % du marché, confirmant une tendance installée depuis plusieurs années. Sur les dix premiers mois de 2025, la part de véhicules hybrides s’établit à 44,7 %. À titre de comparaison, sur la même période en 2024, les hybrides représentaient 39,9 % de part de marché.

    Cette domination des hybrides s’explique par plusieurs facteurs : un réseau de recharge électrique encore insuffisant, des prix d’achat plus abordables que les électriques purs, et une certaine réticence culturelle à abandonner totalement le moteur thermique dans un pays où l’automobile traditionnelle reste profondément ancrée.

    Les électriques purs : une croissance modeste

    Les véhicules 100 % électriques (BEV) représentent 5,0 % du marché en octobre 2025, en légère baisse par rapport aux 5,6 % de septembre, mais en hausse par rapport aux 4,0 % d’octobre 2024. Sur les neuf premiers mois de 2025, les BEV totalisent 61 249 immatriculations, soit une progression de 26,5 % par rapport à 2024. Ces chiffres, comparés au reste du parc automobile, permettent aux véhicules 100 % électriques de posséder 5,2 % de part de marché sur l’année en cours.

    Cette croissance, bien que réelle, place l’Italie loin derrière la moyenne européenne. À titre de comparaison, l’Union européenne affiche une part de marché des BEV autour de 15 % sur la même période. Une enquête de l’Istituto Piepoli pour l’« ECO-Festival of Sustainable Mobility & Smart Cities » de septembre 2025 indique que 59 % des Italiens déclarent ne pas être intéressés à acheter un VE dans l’année à venir.

    Bien que les données des modèles 100 % électriques les plus vendus de janvier à octobre 2025 soient partielles, de janvier à avril, les modèles les plus vendus restent les mêmes que l’an passé : la Tesla Model Y domine le marché, suivie par la Fiat 500e, symbole du « Made in Italy » électrique, puis par la Dacia Spring, la MG4 et la Renault Megane E-Tech. Additionnés aux hybrides rechargeables, au total, les véhicules électrifiés à recharge externe (BEV + PHEV) représentent 12,7 % du marché en octobre 2025.

    Fiat 500e – citadine électrique italienne
    La Fiat 500e incarne le “Made in Italy” électrique et demeure une référence sur son segment. (Crédit : Fiat)

    Une stratégie d’aide qui ne convainc pas

    Pour inciter la population à passer à l’électrique, depuis 2021, le gouvernement italien a mis en place une série de dispositifs d’aides à l’achat. Souvent ponctuelles et massives, elles sont aussi et surtout marquées par une instabilité chronique.

    Dernier dispositif en date : le programme d’aide spectaculaire d’octobre 2025. Les premières aides, lancées en 2021, proposaient jusqu’à 8 000 € pour l’achat d’un véhicule électrique neuf, cumulables avec une prime à la casse, sous conditions de revenu. Deux ans plus tard, en 2023, les montants ont été revus à la baisse, et les critères d’éligibilité durcis.

    Un dispositif d’aide qui n’a pas donné satisfaction, ce qui a entraîné un ralentissement des ventes. L’année 2024 a été marquée par une réduction drastique des fonds alloués, suscitant de vives critiques de la part des constructeurs et des associations du secteur.

    Face à ce décrochage, le gouvernement a réactivé en 2025 un plan d’incitations ambitieux, soutenu par des fonds européens, culminant avec le programme d’octobre. Ce dernier programme d’aide a vu pas moins de 597 millions d’euros débloqués grâce au plan de relance européen. Le principe ? Jusqu’à 11 000 € pour les ménages avec un ISEE < 30 000 €, sous conditions strictes. Le résultat est probant : en moins de 24 h, plus de 55 000 vouchers ont été distribués, épuisant les fonds.

    Avec ce plan, certains véhicules comme la Dacia Spring ou la Leapmotor T03 sont devenus accessibles à moins de 5 000 €, un record en Europe. C’est un succès éclair qui a mis en lumière les limites du modèle italien : effet d’attente prolongé de la part des Italiens, saturation rapide des dispositifs et incertitude pour les acteurs du marché. À ce jour, aucune réforme structurelle n’a été annoncée pour stabiliser ces aides, qui continuent de fonctionner par à-coups.
    Un réseau de recharge encore insuffisant

    L’Italie compte environ 65 000 bornes de recharge publiques en 2025, selon une étude de Motus-E, et pas moins de 22 % d’entre elles sont des bornes rapides (supérieures à 50 kW). Pour un pays de cette taille, avec un réseau routier de près de 500 000 km, l’Italie est en dessous de la moyenne européenne en termes de densité de bornes publiques.

    Les disparités régionales sont également marquées : plus de 60 % du réseau est concentré dans le nord du pays (Lombardie, Émilie-Romagne, Vénétie), alors que le sud reste largement sous-équipé.
    Pour pallier cela, le plan national de relance (PNRR), financé en partie par les fonds européens, prévoit l’installation de 21 000 bornes de recharge publiques supplémentaires d’ici à 2026. L’équipement des autoroutes, crucial pour un pays où les déplacements interrégionaux sont fréquents, tarde cependant à se concrétiser.

    L’acteur principal du parc de recharge italien est Enel X Way, filiale du géant énergétique italien Enel. À lui seul, le groupe a développé plus de 16 000 points de charge et construit également des hubs de recharge pour les flottes professionnelles et des bornes alimentées par énergie verte certifiée. Un fait évident pour ce pays où environ 40 % de la production électrique provient déjà d’énergies renouvelables (solaire, hydraulique, éolien).

    Borne de recharge VE en Italie – réseau public
    Le réseau italien de recharge reste en développement, avec de fortes disparités régionales.

    Stellantis : acteur principal de l’automobile italienne

    Le groupe Stellantis est le moteur de l’industrie automobile. En octobre 2025, le groupe a immatriculé 33 721 véhicules, une hausse de 5,01 % par rapport à octobre 2024.

    Marque emblématique du groupe, Fiat reste la locomotive avec la Fiat 500e, premier modèle 100 % électrique produit par Stellantis en Italie. Il maintient sa présence sur le marché, mais doit faire face à une concurrence chinoise de plus en plus agressive sur le segment des citadines électriques à budget abordable.

    Le pays transalpin produit localement : l’usine de Mirafiori à Turin, historiquement un symbole de l’industrie automobile italienne, a été transformée en pôle dédié à l’électrique et à la production de batteries. Une industrie qui tourne bien et qui permet aux constructeurs de prévoir de nouveaux modèles : la Fiat Panda électrique et l’Alfa Romeo Milano devraient voir le jour courant 2026.

    Les défis structurels persistent

    Comme chaque pays acteur de cette transition, l’Italie fait face à plusieurs obstacles majeurs :

    • Le prix d’achat : malgré les aides temporaires, les véhicules électriques restent nettement plus chers que leurs équivalents thermiques ou hybrides.
    • La dépendance aux aides publiques : lorsque les aides s’arrêtent, les ventes s’effondrent immédiatement.
    • Les inégalités régionales : le nord, plus riche et mieux équipé en infrastructures, adopte l’électrique plus rapidement que le sud.
    • La réticence culturelle : Ferrari, Lamborghini et Maserati incarnent l’excellence automobile thermique, et l’attachement au moteur traditionnel reste fort, même si ces marques développent de plus en plus de véhicules électrifiés.

    Perspectives : une transition lente

    L’UNRAE estime que les prochains mois devraient voir une hausse de la part de marché des BEV grâce aux immatriculations liées aux aides d’octobre. Mais comme le passé l’a montré, cette augmentation sera ponctuelle, et un nouveau ralentissement risque d’arriver une fois l’effet des aides dissipé.

    Le gouvernement a pour objectif d’atteindre 6 millions de véhicules électrifiés (BEV + PHEV + HEV) en circulation d’ici à 2030. Si les hybrides continueront probablement à dominer à moyen terme, les électriques purs devraient progresser grâce à la baisse progressive des prix, l’amélioration des infrastructures et les contraintes réglementaires européennes.

    Un pays en transition…

    L’Italie incarne une transition automobile à son rythme : les hybrides dominent et ont préparé le terrain, les électriques purs progressent lentement, mais sûrement, et les infrastructures se développent de manière inégale. Le pays n’est pas un leader de l’électromobilité européenne, et ne cherche d’ailleurs pas à l’être. Il suit une trajectoire singulière, adaptée à ses contraintes géographiques, économiques et culturelles.

    Mais cette stratégie comporte un risque : celui d’accumuler un retard difficile à combler lorsque la pression réglementaire européenne se fera plus forte.

  • Focus sur le Luxembourg, grande ambition électrique

    Focus sur le Luxembourg, grande ambition électrique

    Si le Luxembourg n’a pas la taille d’un géant, il s’affirme pourtant comme l’un des territoires les plus avancés d’Europe en matière d’électromobilité. En quelques années, le Grand-Duché a su bâtir une stratégie claire : densifier son réseau de recharge et accompagner les particuliers et les entreprises.

    Bâtiment principal de GRIDX Luxembourg, centre d’innovation automobile
    Le siège de GRIDX à Luxembourg, un centre dédié à la mobilité électrique et aux expériences automobiles premium. (Crédit : GRIDX)

    Un parc automobile qui s’électrifie rapidement

    La croissance, c’est sûrement le mot qui définit le mieux la situation du parc automobile électrique luxembourgeois. Si l’on reprend les chiffres des trois dernières années, l’évolution à la hausse est palpable. En 2022, les véhicules électriques ne représentaient encore que 3,4 % du parc automobile luxembourgeois. Un an plus tard, cette part a presque doublé pour atteindre, selon le ministère de la Mobilité, environ 6,5 %. Fin 2024, le Luxembourg comptait plus de 32 000 véhicules 100 % électriques en circulation dans le pays, soit près de 7 % du parc automobile national.

    En ajoutant les hybrides rechargeables, plus d’un véhicule sur dix circulant dans le pays est désormais électrifié. C’est une croissance qui ne semble pas vouloir s’arrêter et, pour preuve, elle se confirme en 2025 : au premier semestre, les voitures électriques représentaient environ 26 % des nouvelles immatriculations, plus d’un quart. C’est un rythme qui rassure les autorités puisque l’objectif gouvernemental fixé dans le Plan national d’énergie et de climat (PNEC) est d’atteindre 49 % de véhicules électrifiés à l’horizon 2030. Ambition claire pour ce petit pays dans lequel les distances sont courtes et les habitudes de recharge domestique déjà bien ancrées.

    Un réseau de recharge exemplaire

    Le Luxembourg dispose aujourd’hui d’une densité de bornes parmi les plus élevées d’Europe. En effet, selon les données de l’ACEA (Association des constructeurs européens d’automobiles), le Grand-Duché se classe parmi les tout premiers pays européens en densité de bornes de recharge pour véhicules électriques rapportée à la superficie du territoire. Deuxième au classement avec, en moyenne, 34,5 bornes tous les 100 kilomètres, intercalé entre les deux géants de l’électromobilité : les Pays-Bas (47,5 bornes / 100 km) et l’Allemagne (19,4 bornes / 100 km). À titre de comparaison, la France se place dixième avec 4,1 bornes tous les 100 kilomètres.

    Une densité importante et un classement que le pays doit à son réseau public de recharge « Chargy », lancé en 2017, qui compte plus de 666 stations de recharge réparties dans tout le pays (une station de recharge représente deux bornes de recharge, donc 1 332 points de recharge disponibles). En parallèle, « SuperChargy » déploie des bornes rapides et ultra-rapides sur les grands axes, notamment le long des autoroutes et dans les zones urbaines stratégiques. Mais depuis le 16 juin, Chargy est passé dans le domaine privé. Le ministre luxembourgeois de l’Économie, des PME, de l’Énergie et du Tourisme a signé un arrêté attribuant la concession de service public pour l’exploitation de l’infrastructure nationale de bornes de recharge publiques pour véhicules électriques à un acteur privé : le consortium charge@lux, composé d’Electris, Cube4T8 et Socom. Ce changement a pour objectif d’harmoniser les tarifs, d’améliorer la maintenance et de garantir un maillage homogène du territoire. Au total, on recense aujourd’hui près de 3 000 points de recharge publics, un chiffre en hausse de plus de 20 % par rapport à 2023. Un maillage puissant et efficace qui permet à n’importe quel Luxembourgeois de se trouver à proximité d’une borne de recharge publique.

    Mais les actions pour améliorer l’accès à la recharge ne se limitent pas aux initiatives gouvernementales. La force du pays réside dans l’innovation de ses communes. Exemple concret : à Esch-sur-Alzette, deuxième ville du pays, le projet « Sudstroum Slow Charge » a vu le jour. L’idée : recharger son véhicule électrique directement via les lampadaires publics… une première au Luxembourg.

    Bornes de recharge pour véhicules électriques
    Le Luxembourg dispose d’un réseau dense de bornes de recharge, facilitant l’accès à l’électromobilité pour tous.

    Zoom sur GridX : un moteur d’innovation pour l’électromobilité au Luxembourg

    Fidèle à ce pays qui ne cesse d’innover, le projet GridX, a été inauguré le 18 septembre 2025 à Wickrange. Imaginé par le groupe Giorgetti, ce complexe inédit de près de 42 000 m² se veut la première destination “multi-expériences” d’Europe, mêlant commerce, gastronomie, hôtel, culture mais aussi et surtout, mobilité. Doté d’une galerie automobile unique en son genre, où se côtoient toute l’année des marques de prestige comme Alpine, Bentley ou Ducati, cet espace flambant neuf se présente comme « un musée ou un temple de la mobilité ».

    En effet, au delà de la galerie automobile, ce lieu est un véritable cluster dédié à l’automobile, avec des services de conciergerie, des simulateurs de conduite, ainsi qu’un partenariat avec le musée MAUTO de Turin. Bien que GRIDX ne soit pas exclusivement dédié aux véhicules électriques, son espace et son regard sur la mobilité électrifiée en fait un acteur pertinent pour le secteur.
    • Ses espaces offrent au public une vitrine physique pour les marques du secteur de la mobilité électrique mais sert aussi de showroom permanent pour les constructeurs premium. Un vrai point positif pour ce milieu qui a besoin de renforcer sa visibilité auprès du grand public.
    • Il crée un point de convergence entre services de recharge, véhicules haut de gamme et expérience client, ce qui peut faciliter l’intégration de bornes de recharge, solutions d’infrastructure ou flottes premium.
    • Grâce à son concept « mobilité + lifestyle + business », GRIDX peut accueillir des acteurs de l’électromobilité (start-ups, fournisseurs, équipementiers).

    Par son envergure et son caractère innovateur, GridX Luxembourg devient ainsi bien plus qu’un centre commercial. Il représente le symbole du renouveau automobile, une vitrine de l’innovation et une preuve supplémentaire que le Luxembourg, continue d’imaginer grand quand il s’agit d’avenir et de mobilité durable.

    Des distributeurs présents

    Pour répondre aux exigences gouvernementales en matière de voitures électrifiés et à une demande des clients en constante augmentation, les distributeurs et concessions de voitures ont dû s’adapter. Lors de l’édition 2025 du salon Autofestival qui rassemble les distributeurs automobiles au Luxembourg il est indiqué qu’environ 90 concessions participaient, preuve que l’électromobilité occupe désormais une place centrale sur le marché.

    Parmi ceux-là figurent Losch Luxembourg, Car Avenue et le groupe Autosphère, trois groupes incontournables du paysage automobile luxembourgeois.
    • Losch Luxembourg, importateur officiel des marques du groupe Volkswagen (Volkswagen, Audi, Škoda, SEAT/CUPRA, Porsche, etc.), est le leader national du secteur. Investisseur massif dans la mobilité électrique il propose une large gamme de véhicules 100 % électriques et hybrides rechargeables.
    • Car Avenue, réseau présent au Luxembourg, entre autres (France, Belgique, Allemagne), distribue des marques comme Mercedes-Benz, Smart, Peugeot ou Opel. L’offre électrique s’est elle aussi largement élargi, proposant la plupart des modèles en vogue.
    • Le groupe Autosphère, le groupe français est désormais présent sur le marché luxembourgeois, et représente plusieurs marques généralistes et premium. Il met en avant la mobilité verte en proposant des véhicules électriques et hybrides rechargeables.

    Des entreprises traditionnelles qui, en quelques années, ont su se réinventer pour devenir des acteurs clés de la transition vers la mobilité électrique.

    Couple signant le contrat pour l’achat d’une voiture électrique
    Un couple luxembourgeois finalise l’achat de sa voiture électrique, soutenu par les primes et incitations de l’État.

    Une politique en soif de progrès

    Depuis plus d’une décennie, le gouvernement luxembourgeois soutient activement la transition énergétique. Les particuliers bénéficient de primes à l’achat pouvant atteindre 6 000 € pour l’acquisition d’un véhicule électrique neuf, tandis que l’installation d’une borne domestique est subventionnée jusqu’à 50 % du coût total, dans la limite de 1 650 €. L’État maintient également des exonérations fiscales partielles pour les flottes d’entreprises. En 2025, un programme européen d’investissement de 30,5 millions d’euros a été alloué au Luxembourg pour renforcer l’infrastructure publique et soutenir le déploiement de bornes rapides dans les zones périurbaines.

    Un modèle énergétique favorable

    L’ambition d’un quotidien plus propre est également facilitée par le fait que le pays tire profit d’un mix électrique faiblement carboné, alimenté en grande partie par des importations issues de pays voisins (France, Allemagne) et par une part croissante d’énergies renouvelables locales. Cette configuration permet aux véhicules électriques de présenter une empreinte carbone bien inférieure à la moyenne européenne. En effet, selon une étude de Klima-Agence, l’empreinte carbone d’un véhicule électrique au Luxembourg est de 70 g CO₂/km sur 200 000 km de cycle de vie. Comparé à la moyenne européenne, estimée entre 90 et 120 g CO₂/km selon le mix énergétique du pays, le Luxembourg se place dans le haut du panier. Les autorités travaillent à verdir davantage la recharge grâce notamment à leur partenaire Encevo et à ses filiales, groupe énergétique de référence au Luxembourg, pour alimenter progressivement les bornes en électricité 100 % verte.

    Des défis à anticiper

    Le Luxembourg, petit par sa taille mais grand par sa transition, n’est pas pour autant exempté des défis qui touchent les territoires. En effet, comme chez ses voisins, l’électrification des poids lourds et des utilitaires reste en marge. Pour franchir ce nouveau cap complexe, il faudra développer les infrastructures adaptées et électrifier les poids lourds. En effet, les véhicules utilitaires lourds (PL + VUL) sont responsables de plus de 25 % des émissions du transport routier au Luxembourg. Autre enjeu : parvenir à moderniser les bornes de recharge face à la multiplication des bornes rapides. L’identification des zones urbaines à renforcer prioritairement a d’ailleurs déjà été réalisée par une étude du ministère de l’Énergie. Enfin, même constat que dans le reste de l’Europe : bien que le coût d’usage d’un véhicule électrique soit avantageux, son prix d’achat reste élevé, ce qui freine encore certains automobilistes à passer le pas, malgré les primes existantes.

    Un pays aux grandes ambitions

    En misant sur la cohérence et la planification, le Luxembourg démontre, avec ces chiffres, qu’un petit pays peut être plus évolué qu’un grand. Le pays a su tirer profit de son territoire avec un modèle qui repose sur le développement des infrastructures de recharge, les incitations financières claires grâce aux aides de l’État et une énergie propre. Avec un marché en croissance constante, le voisin frontalier de la France s’impose comme l’un des exemples les plus réussis de l’électromobilité en Europe.