Catégorie : News

  • L’ID Polo, une icône pour lancer Volkswagen sur le segment des citadines électriques

    L’ID Polo, une icône pour lancer Volkswagen sur le segment des citadines électriques

    Volkswagen mise sur l’identité de sa mythique Polo pour faire son entrée sur le marché, en pleine expansion, des citadines électriques. L’ID Polo porte les gênes de la marque : style consensuel, habitabilité remarquable, polyvalence des usages et un tarif à partir de 24 995 € pour la version « petite batterie » (325 km d’autonomie). Produite en Espagne, la nouvelle rivale de la Renault R5 arrivera sur les routes à la fin de l’été.

    La Polo, plus de 20M d’exemplaires vendus en 50 ans 

    En présentant l’ID Polo, Volkswagen prolonge la légende d’une auto populaire et mondialement connue avec plus de 20M d’exemplaires produits depuis 1975. La Polo a longtemps été surnommée « la Fourmi » pour ses atouts de robustesse et de fiabilité dans un corps de petite voiture discrète. L’ID Polo, 100 % électrique, doit s’approcher de ces qualités de polyvalence. « L’ID Polo débarque au bon moment sur un marché en pleine expansion, celui des citadines électriques, indique Sylvain Charbonnier, directeur général de VW France. Quand on la voit, on reconnaît immédiatement le style VW à travers le design, la qualité des matériaux. Nous avons multiplié les clins d’oeil à la Polo originelle comme les compteurs de vitesse. Cette ID Polo porte l’héritage de la marque et, sans arrogance, nous avons beaucoup de confiance dans sa capacité à séduire les électromobilistes. » 

    Habitabilité d’une Golf dans la taille d’une Polo

    Longue de 4,05 m (2 cm de moins qu’une Polo essence qui reste disponible au catalogue), l’ID Polo repose sur la nouvelle plate-forme MEB+ utilisée par l’ensemble du groupe Volkswagen (Cupra Raval et Skoda Epic notamment). Cette architecture permet de dégager de l’espace à bord, de la place pour les genoux à l’arrière et un coffre qui gagne 25% de capacité : 441 L (jusqu’à 1240 L banquettes rabattues). Elle offre l’habitabilité d’une Golf dans le gabarit d’une Polo. Cinq personnes peuvent donc prendre place à bord et devraient être plus à l’aise que dans une Renault R5, sa rivale désignée. Un argument qui devrait compter dans le choix des utilisateurs. La qualité des matériaux et l’ergonomie repensée, avec davantage de touches physiques (un bouton, une fonction), signent une correction des défauts précédemment relevés sur les modèles ID.

    Deux capacités de batteries

    Deux capacités de batteries équiperont la citadine de VW, une « petite » de 37 kWh (chimie LFP) qui octroie 325 km d’autonomie, associée à deux moteurs de 116 ou 135 ch. Mais dès le lancement, c’est la version « grosse » batterie de 52 kWh (chimie NMC), autonomie de 450 km et son moteur de 211 ch qui ouvrira les commandes. « A la différence de nos concurrents, nous permettons la recharge rapide en série sur toute la gamme ID Polo, explique Sylvain Charbonnier. Alors que les clients s’intéressent de plus en plus à la technologie électrique, il est important de permettre cette facilité de charge. Pour la petite batterie, comptez donc 24 min pour recharger de 20 à 80 % et 3 min de plus avec la grosse batterie. »

    A partir de 24 995 euros

    Déjà disponible à la commande, l’ID Polo d’entrée de gamme (batterie 37 kWh et 116 ch) débute à 24 995 €. Volkswagen produit les batteries et assemble la voiture en Europe donc le modèle peut bénéficier de la prime « coup de pouce pour les véhicules électriques aux particuliers », ce qui fixe son prix à partir de 19 825 €. Elle se place dans la moyenne basse des citadines électriques européennes, côté tarif. En revanche, on ne sait pas encore si l’ID Polo sera éligible au leasing social relancé par le gouvernement, bien que le modèle devrait recevoir l’éco-score, selon les critères de l’ADEME.

    Le début d’une longue liste d’ID

    Ce lancement inaugure une vague plus importante d’électrification dans la gamme VW. Huit modèles seront commercialisés progressivement. L’ID3 Neo (refonte de l’ID3) concurrente de la Renault Megane e-Tech débarque en juillet prochain. L’ID Polo aura une déclinaison sportive GTI. Le Mondial de Paris sera le théâtre de la révélation de l’ID Cross (dérivé SUV d’ID Polo). « Cette gamme étoffée est justifiée sur le marché français, souligne le DG de VW France. Le contexte géopolitique nous invite à poursuivre l’électrification, bien que déjà avant la crise nos ventes d’électriques se portait bien. En 2025, 30% des Volkswagen vendues étaient électriques avec ID 3 et ID 4 en tête. » 

    L’ID Polo devrait amplifier ce phénomène, d’autant que la marque allemande est bousculée par l’arrivée des modèles chinois aux prix plus accessibles. « Cette concurrence doit nous challenger et nous pousser à être plus performants, à l’écoute de nos clients. Saviez-vous que 2M d’automobilistes en France roulent en VW. Nous devons donc continuer à les satisfaire avec les technologies d’aujourd’hui, » rappelle Sylvain Charbonnier.

  • BMW franchit les 2 millions de voitures électriques et confirme sa montée en puissance industrielle

    BMW franchit les 2 millions de voitures électriques et confirme sa montée en puissance industrielle

    BMW passe un cap symbolique, mais surtout industriel. Le groupe allemand annonce avoir produit son deux millionième véhicule 100 % électrique sorti de l’usine de Dingolfing en Allemagne. Derrière ce chiffre, l’enjeu dépasse largement l’effet d’annonce : il dit beaucoup de la transformation progressive du constructeur vers l’électrique, sans renoncer à sa stratégie multi-énergies.

    source : BMW Group

    Un cap symbolique et surtout industriel

    Le communiqué de BMW Group l’annonce, l’heureuse élue est une BMW i5 M60 xDrive de couleur Tansanit Blue, assemblée à l’usine de Dingolfing et destinée à un client espagnol. Le chiffre est là et il est symbolique, avec 2 millions de véhicules électriques produits, BMW confirme qu’il est un acteur, avec un grand A, de la transition énergétique des transports.

    Si le groupe reste loin des volumes des leaders mondiaux, emmenés par BYD, Tesla et le Volkswagen Group, le rythme s’intensifie nettement. Ce jalon illustre une montée en puissance continue, portée par l’extension de la gamme et la transformation progressive des usines du groupe allemand.

    source : BMW Group

    Une stratégie ancienne, mais longtemps progressive

    Contrairement à d’autres constructeurs, BMW n’a pas attendu la vague récente pour se lancer. En effet, le groupe produit des voitures 100 % électriques en série depuis 2013 avec la BMW i3, assemblée à Leipzig.

    Ce modèle pionnier a posé les bases de la gamme “i”, mais la montée en puissance est restée progressive pendant plusieurs années, car l’emblème de la marque est surtout ses moteurs thermiques très performants.

    C’est surtout depuis le début des années 2020 que le constructeur change d’échelle, avec une multiplication des modèles et une transformation plus profonde de son outil industriel.

    source : BMW Group

    Dingolfing, cœur industriel de l’électrique chez BMW

    Le communiqué paru le 5 mai 2026 met en avant Dingolfing, et ce n’est pas un hasard. Le site de Basse-Bavière est aujourd’hui la principale vitrine industrielle de BMW sur l’électrique. Depuis 2021, il y produit des modèles comme la BMW iX, la BMW i7 et la BMW i5, tous étant électriques.

    En quatre ans, plus de 320 000 véhicules électriques y ont été assemblés soit près d’un sixième du nombre total. Plus récemment, en 2025, plus d’un quart de la production du site était déjà 100 % électrique.

    Surtout, Dingolfing ne se limite pas à l’assemblage. Le site a produit plus de 1,5 million de moteurs électriques et plus d’un million de batteries haute tension. Autrement dit, c’est un centre ultra important de la chaîne de valeur électrique du groupe.

    source : BMW Group

    Un réseau industriel déjà largement électrifié

    Mais si l’usine de Dingolfing est mise en valeur, il est en fait une pièce importante parmis un dispositif plus large. BMW produit désormais des véhicules électriques dans l’ensemble de ses grandes usines allemandes, notamment à Munich, Regensburg et Leipzig.

    À l’international, la production s’appuie aussi sur des sites comme Shenyang en Chine ou Spartanburg aux États-Unis, selon les modèles et les composants.

    Cette organisation permet au groupe de monter en puissance sans dépendre d’un seul site, tout en préparant la prochaine génération de véhicules “Neue Klasse”.

    Le choix assumé du multi-énergies

    C’est l’autre message clé du communiqué. BMW ne fait pas le choix d’une bascule brutale vers le tout électrique. Le constructeur continue de produire, sur une même ligne d’assemblage, des modèles thermiques, hybrides et électriques.

    source : BMW Group

    Ce principe de “montage mixte” permet d’ajuster la production à la demande, marché par marché. Une approche plus flexible que celle de certains concurrents qui séparent totalement leurs lignes, au risque de produire trop par rapport à une demande qui peut fluctuer en fonction de différents facteurs. Autrement dit, BMW sécurise sa transition en gardant toutes les options ouvertes.

    Une électrification qui va continuer à s’accélérer

    La stratégie du géant allemand est connue, il vise environ 50 % de ventes électriques en Europe d’ici 2030. Et certains sites vont basculer plus vite que le reste du groupe, l’exemple type est l’usine de Munich qui doit devenir 100 % électrique à partir de 2027.

    source : BMW France

    Le cap des 2 millions de véhicules confirme une tendance de fond : chez BMW, l’électrique n’est plus un segment à part, mais une composante centrale de l’entreprise.

  • Uber baisse ses tarifs et soutient ses chauffeurs face à la flambée du carburant

    Uber baisse ses tarifs et soutient ses chauffeurs face à la flambée du carburant

    La crise énergétique rattrape de plein fouet le modèle des VTC. Face à l’envolée des prix du carburant depuis le début des conflits au Moyen-Orient, Uber déploie un plan d’urgence en France : baisse des tarifs, réduction de ses commissions et nouvelles aides pour accélérer le passage à l’électrique. Derrière ces annonces, l’objectif de la firme américaine est de maintenir l’activité des chauffeurs dans un contexte où leurs coûts explosent.

    source : MOZCO

    Une crise du carburant qui fragilise tout le secteur

    Le métier de chauffeur VTC est souvent considéré comme précaire, mais maintenant c’est d’autant plus réel. En effet, depuis plusieurs semaines, la flambée des prix à la pompe est réelle. Nul n’est sans savoir que cette augmentation est liée aux tensions géopolitiques du Moyen-Orient, désormais le litre dépasse les 2 euros ce qui pèse directement sur les revenus des chauffeurs.

    Pour les quelque 30 000 VTC actifs sur les plateformes de VTC en France (Uber, Heetch, Bolt), l’impact est immédiat. Les conducteurs roulant en thermique voient leurs charges augmenter brutalement, mais aussi leur temps de travail se dégrader : attentes plus longues en station-service donc moins de courses réalisées ce qui amène a une rentabilité en baisse.

    source : Maxime JEGAT

    Uber mise sur une baisse de 30 % des tarifs pour relancer la demande

    Tout récemment, le géant américain du VTC a annoncé plusieurs actions pour répondre à ces problèmes. La première est de jouer sur les prix pour stimuler l’activité. En effet, Uber annonce une baisse de 30 % des tarifs sur son offre de trajets partagés Uber X Share. Une mesure présentée comme temporaire.

    L’idée est simple : attirer davantage de clients pour compenser la baisse de rentabilité des chauffeurs. Et le levier existe déjà. Depuis début mars, ces courses partagées ont bondi de 54 %, preuve d’un fort intérêt pour les trajets moins chers dans un contexte inflationniste. Autrement dit, Uber cherche à compenser des marges sous pression par plus de volume.

    source : Uber

    Des commissions réduites pour les chauffeurs les plus actifs

    En parallèle, la plateforme ajuste aussi son propre modèle. Environ 1 000 chauffeurs parmi les plus actifs vont bénéficier d’une “réduction significative” des frais de service via le programme Uber Pro.

    L’objectif est assumé : compenser directement la hausse du carburant pour ceux qui roulent le plus. Une mesure ciblée, qui privilégie les profils les plus dépendants de leur activité VTC.

    L’électrique devient une réponse économique, plus seulement écologique

    Mais au-delà des mesures d’urgence, Uber accélère surtout sa transformation de fond : sortir du thermique. Il faut savoir que depuis 2022, il n’est plus possible pour les nouveaux chauffeurs de s’enregistrer avec un modèle à motorisation Diesel. La plateforme annonce : “une aide exceptionnelle de 1 500 euros sur la location de véhicules électriques neufs ou d’occasion, et avec kilométrage illimité avec Flexifleet”.

    Un levier qui semble déjà produire des effets. Entre février et avril, les demandes d’information pour passer à l’électrique ont augmenté de 60 %, tandis que l’adoption des véhicules électriques a progressé de cinq points.

    Cette stratégie s’appuie sur un fonds de 75 millions d’euros, lancé en 2020 et financé en partie par les clients, pour accompagner la transition des chauffeurs.

    source : Uber

    Une flotte déjà largement électrifiée

    Les résultats sont visibles. En quelques années, le parc Uber en France a profondément changé :

    • le diesel, qui représentait plus de 85 % des véhicules en 2020, est aujourd’hui tombé sous les 5 % ;
    • 93 % des véhicules sont désormais hybrides ou électriques ;
    • et environ 25 % sont 100 % électriques.

    Dans la même logique, l’entreprise a récemment annoncé le rachat de la flotte parisienne de taxis à hydrogène HysetCo, soit 800 véhicules supplémentaires dans son écosystème.

    source : Uber/HysetCo

    Ces mesures apparaissent comme une réponse immédiate à la crise du carburant. Mais elles traduisent aussi une évolution plus profonde du modèle Uber. La hausse brutale des prix du pétrole agit comme un accélérateur : elle fragilise le thermique et renforce l’intérêt économique de l’électrique pour les chauffeurs. Reste une question centrale : ces ajustements suffiront-ils si la crise énergétique s’installe dans la durée ?

  • Allan Swan nommé nouveau directeur général d’ACC pour relancer la cadence industrielle

    Allan Swan nommé nouveau directeur général d’ACC pour relancer la cadence industrielle

    ACC entre dans une nouvelle phase de son développement. Le fabricant européen de batteries pour véhicules électriques a annoncé la nomination d’Allan Swan au poste de directeur général à compter du 1er mai 2026, avec une mission claire : accélérer la montée en cadence industrielle dans un contexte exigeant. Ce changement de gouvernance intervient alors que le groupe fait face à des difficultés opérationnelles sur son site des Hauts-de-France et à une pression accrue de la concurrence asiatique.

    source : ACC

    Un changement de direction à un moment critique

    ACC change de dirigeant dans un moment charnière de son développement industriel. En effet, la co-entreprise (entre Stellantis, Mercedes et TotalEnergies) n’est à ce jour, pas parvenu à transformer son ambition en réalité industrielle palpable. 

    Et pour parvenir à ses fins, l’entreprise à fait le choix de changer de leader. L’heureux élu, Allan Swan, n’est pas un profil neutre : il dirigeait jusqu’ici Panasonic Energy USA, où il a piloté la montée en puissance de deux gigafactories fournissant notamment Tesla. Son expertise est directement liée au défi actuel d’ACC : passer de la promesse industrielle à la production de masse maîtrisée.

    Allan Swan s’est déclaré “honoré de la confiance que m’accordent les actionnaires d’ACC et enthousiaste à l’idée de rejoindre l’entreprise à un moment aussi crucial pour l’industrie des véhicules électriques.”

    source : The Business Journals

    Yann Vincent, l’architecte du projet, passe la main

    Ce changement marque aussi la fin d’un cycle. Allan Swan succède à Yann Vincent, qui part à la retraite après six années à la tête de l’entreprise, depuis sa création.

    Sous sa direction, ACC a posé les bases de la filière batterie européenne : lancement de la première gigafactory, structuration d’un écosystème industriel et développement de technologies propres via son centre de R&D de Bordeaux-Bruges.

    Mais le rôle de bâtisseur n’est pas celui d’industrialisation à grande échelle. Le passage de relais traduit précisément ce basculement : après la phase de construction, vient celle de l’exécution industrielle.

    source : Lionel Vadam

    Une montée en cadence plus difficile que prévu

    C’est le cœur du problème. ACC reconnaissait lui-même en février dernier que la montée en cadence de son usine du nord de la France est “plus longue et plus coûteuse qu’imaginé”.

    Dans cette industrie, tout se joue sur la maîtrise des procédés : volumes produits, taux de rebut, stabilité des lignes. Or, ce sont précisément ces paramètres qui conditionnent la rentabilité.

    Le groupe indique néanmoins des progrès : la production de modules a doublé en quelques mois et les taux de batteries inutilisables diminuent. Mais ces avancées restent insuffisantes pour stabiliser pleinement le modèle industriel.

    source : ACC

    Une pression externe de plus en plus forte

    Ces difficultés internes s’inscrivent dans un contexte de marché plus tendu.

    D’un côté, la demande de véhicules électriques continue de croître, mais à un rythme moins soutenu que prévu. De l’autre, les constructeurs européens, principaux clients d’ACC, adoptent une approche plus prudente dans leurs investissements.

    Surtout, la concurrence asiatique pèse lourdement. Des acteurs comme BYD ou CATL dominent largement la production mondiale de batteries, avec des coûts et une maturité industrielle forte. Dans ce contexte, ACC doit à la fois rattraper son retard industriel et sécuriser ses débouchés.

    Un projet stratégique pour la souveraineté européenne

    Au-delà des difficultés, l’enjeu reste majeur : ACC est au cœur de la stratégie européenne de souveraineté industrielle.

    Aujourd’hui, la quasi-totalité des batteries utilisées en Europe est produite par des acteurs asiatiques. L’ambition d’ACC est précisément de réduire cette dépendance. Le nouveau DG de la co-entreprise est d’ailleurs confiant à ce sujet : “Je suis impatient de travailler avec les équipes d’ACC pour accélérer la croissance, étendre nos capacités de fabrication, et soutenir l’ambition européenne d’une mobilité propre, compétitive et indépendante énergétiquement.”

    Mais cette ambition a un coût. Le groupe a d’ailleurs mis en pause ses projets de nouvelles usines en Allemagne et en Italie

    Une nouvelle phase, plus exigeante

    La nomination d’Allan Swan paraît être un choix cohérent. Il hérite d’une entreprise structurée, mais fragilisée, qui fait ses propres choix énergétiques, car ACC a choisit de se positionner sur le segment du NMC (nickel-manganèse-cobalt), une chimie appréciée pour sa densité énergétique, mais plus coûteuse que le LFP (lithium-fer-phosphate)). 

    source : ACC

    C’est tout l’enjeu de cette nouvelle phase : transformer une ambition industrielle en réalité économique durable. Et c’est précisément sur ce terrain que le nouveau dirigeant est attendu.

  • Avril 2026, l’accélération réelle des VE, mais encore sous conditions

    Avril 2026, l’accélération réelle des VE, mais encore sous conditions

    Le marché français de la voiture électrique est en train de franchir un cap. Les volumes progressent nettement, certains modèles s’installent durablement en tête des ventes, et la part de marché continue de dépasser un quart des immatriculations. Mais derrière cette dynamique, certains usagers restent sceptiques.

    source : Renault 

    Une progression nette, mais dans un marché contraint

    Les chiffres d’avril 2026 confirment le maintien d’une dynamique réellement positive observée depuis quelques mois maintenant.

    Avec 36 216 immatriculations, la voiture électrique progresse de 41,8% sur un an et atteint 26,2% de part de marché selon les données relayées par les acteurs du secteur.

    Sur les quatre premiers mois de l’année, le marché cumule plus de 148 000 véhicules électriques vendus, contre environ 100 000 à la même période en 2025. Mais cette progression doit être immédiatement remise en perspective.

    Le marché automobile global reste, lui, relativement stable (-0,26%).

    Des modèles qui structurent enfin le marché

    Ce changement de dimension se voit dans le détail des ventes.

    En avril, la Renault 5 prend la tête du marché avec 3 418 immatriculations. Elle devance le Renault Scénic E-Tech, à 2 114 unités, et la Citroën ë-C3, qui atteint 1 611 exemplaires. Le Tesla Model Y, longtemps leader, recule à la quatrième place avec 1 456 unités.

    Ce classement montre que l’électrique ne repose plus uniquement sur quelques modèles premium ou très médiatisés. Des véhicules plus accessibles commencent à tirer le marché, avec des volumes qui deviennent significatifs.

    Autre élément intéressant : les modèles français occupent désormais une place centrale dans le haut du classement, ce qui traduit un rééquilibrage industriel et commercial.

    source : Renault

    Une croissance largement construite

    Cette accélération n’est pas spontanée. Elle est le produit d’un alignement de facteurs très concrets.

    D’après AAA Data et les analyses du secteur, la progression s’explique d’abord par une baisse des prix sur plusieurs segments, parfois de l’ordre de 10% à 12% sur certaines citadines.

    Elle tient aussi à l’élargissement rapide de l’offre, avec plus de 180 modèles disponibles aujourd’hui, contre un peu plus de 110 deux ans plus tôt.

    S’y ajoutent les politiques publiques, qui continuent de jouer un rôle déterminant, que ce soit à travers les bonus, les mécanismes de certificats d’économie d’énergie ou les dispositifs de leasing social.

    Ce point est central pour comprendre le marché : la croissance existe, mais elle reste en partie pilotée.

    source : AAA Data

    Le rôle décisif des flottes

    Un autre moteur, souvent moins visible, pèse fortement dans cette dynamique : les entreprises. Toujours selon les données publiées par AAA Data, les flottes accélèrent leur transition, sous l’effet combiné de la fiscalité et des obligations réglementaires.

    Elles intègrent aujourd’hui une part croissante de véhicules électriques, avec des niveaux bien supérieurs à ceux observés chez les particuliers.

    Cette dynamique a un effet indirect majeur : en renouvelant rapidement leurs véhicules, les flottes alimentent le marché de l’occasion, ce qui permet une diffusion plus large de l’électrique dans le temps.

    source : MobilyGreen

    Des particuliers encore prudents

    Mais si les chiffres semblent montrer que tout s’active dans le bon sens pour le monde de l’électromobilité, une étude réalisée au mois de janvier dernier par l’Institut Mobilités en Transition et l’Iddri, contre cette idée.

    Les Français qui utilisent encore des voitures thermiques ne ferment pas la porte à l’électrique, mais ils ne basculent pas non plus massivement.

    Leur position est plus nuancée : ils attendent des garanties.

    Selon les résultats de ces entretiens réalisés dans 4 grandes villes françaises (Paris, Bordeaux, Saint-Etienne et Dijon), le prix d’un VE neuf reste un facteur déterminant, tout comme l’autonomie, les conditions de recharge ou la valeur de revente qu’auraient leurs véhicules électrique.

    Ce décalage explique une partie du fonctionnement actuel du marché. La demande existe, mais elle s’exprime surtout lorsque les conditions économiques deviennent favorables, notamment avec les actions de leasing social.

    Notons également que ces entretiens ont été réalisés avant la montée du prix du carburant site aux conflits au Moyen-Orient

    Une transition engagée, mais pas encore autonome

    Le marché français est donc dans une phase intermédiaire. L’électrique progresse, porté par des modèles plus compétitifs, des politiques publiques actives et un rôle moteur des entreprises.

    Mais il ne repose pas encore sur une adoption totalement autonome des ménages. C’est ce qui crée le paradoxe actuel : les volumes augmentent fortement, mais la transition reste dépendante de facteurs externes.

    Ce qu’il faut retenir

    La voiture électrique s’impose toujours comme un acteur majeur du marché automobile français. Les volumes sont là, les modèles se diversifient, et la dynamique est clairement enclenchée.

    Mais cette progression reste encadrée. Elle dépend encore des prix, des aides et des contraintes réglementaires. La vraie bascule interviendra lorsque ces leviers deviendront secondaires.

  • BYD voit sa rentabilité chuter début 2026 après un recul déjà marqué en 2025

    BYD voit sa rentabilité chuter début 2026 après un recul déjà marqué en 2025

    Le constructeur chinois BYD enregistre un net recul de sa rentabilité. Après une baisse de 19 % de son bénéfice net en 2025, le groupe affiche un début d’année 2026 encore plus difficile, avec une chute de 55 % de son profit au premier trimestre. Un enchaînement qui confirme une pression croissante sur les marges, dans un contexte de concurrence intense et d’investissements massifs.

    source : BYD

    Une rentabilité en recul malgré une année 2025 solide en volume

    En 2025, BYD a pourtant maintenu une dynamique commerciale élevée. Le groupe a écoulé 2,26 millions de véhicules dans le monde, un niveau record, tout en générant un chiffre d’affaires de 804 milliards de yuans (environ 101 milliards d’euros), en hausse de 3,5 %.

    Mais dans le même temps, le bénéfice net recule à 32,6 milliards de yuans (environ 4,08 milliards d’euros), soit une baisse de 19 % sur un an.

    Le constat est clair : BYD continue de croître, mais cette croissance devient moins rentable. Le constructeur vend davantage, mais la progression des profits ne suit plus le même rythme.

    source : BYD

    La guerre des prix en Chine pèse sur les marges

    Cette inflexion s’explique en grande partie par la situation du marché chinois. La concurrence y est particulièrement intense, avec une multiplication des acteurs et une pression tarifaire permanente. Dans ce contexte, les constructeurs ont engagé une véritable guerre des prix pour soutenir leurs volumes. BYD n’y échappe pas, avec des remises importantes sur une partie de sa gamme.

    Conséquence directe : les marges se contractent. En effet, le groupe maintient ses ventes, mais au prix d’une rentabilité dégradée. Ce phénomène dépasse le seul cas BYD. Il reflète une évolution plus large du marché chinois de l’électrique, où la croissance reste forte, mais où la compétition devient destructrice sur les prix.

    source : Geely

    Un ralentissement déjà visible au second semestre 2025

    La dégradation des résultats ne s’est pas produite d’un seul coup. Elle s’installe progressivement au fil de l’année 2025. Le premier trimestre affichait encore une performance très solide, avec un bénéfice net de 9,15 milliards de yuans, en hausse de plus de 100 % sur un an.

    Mais la tendance s’est ensuite inversée. Au troisième trimestre, le bénéfice net recule de 32,6 %, à 7,82 milliards de yuans, tandis que le chiffre d’affaires baisse également de 3,05 %.

    source : BYD

    Une dégradation qui s’accentue début 2026

    Les premiers résultats de 2026 viennent confirmer et amplifier cette tendance. Au premier trimestre, BYD affiche un bénéfice net en chute de 55 % sur un an, à 4,08 milliards de yuans. Dans le même temps, le chiffre d’affaires recule de 11,8 %.

    Le signal est important. En 2025, BYD parvenait encore à maintenir ses volumes malgré la baisse de rentabilité. Début 2026, la pression s’étend à l’activité elle-même, avec un recul des revenus. Autrement dit, la dégradation commence à toucher la dynamique commerciale.

    Des investissements lourds qui pèsent aussi sur les résultats

    Au-delà de la pression concurrentielle, BYD subit également les effets de sa propre stratégie. Le groupe investit massivement dans ses capacités industrielles, ses technologies et son expansion internationale. Cette montée en puissance, indispensable pour soutenir sa croissance, a un coût qui pèse à court terme sur la rentabilité.

    Le modèle reste orienté vers le volume, l’innovation et l’internationalisation. Mais cette stratégie implique une phase où les marges sont mécaniquement sous tension. La baisse du bénéfice s’explique donc aussi par cette combinaison : pression externe sur les prix et pression interne liée aux investissements.

    source : BYD

    Un groupe toujours dominant, mais sous pression stratégique

    Malgré ce contexte, BYD reste l’un des leaders mondiaux du véhicule électrique, devant Tesla en volume de ventes. Sa position industrielle demeure solide, avec une capacité à produire à grande échelle et à couvrir une large gamme de véhicules électrifiés.

    Mais la question évolue. Il ne s’agit plus seulement de croître rapidement, mais de maintenir un équilibre entre volumes, marges et expansion. La pression sur la rentabilité intervient au moment où BYD accélère son développement à l’international, notamment en Europe. Ce décalage entre ambition globale et contraintes économiques constitue un enjeu stratégique central pour les prochaines années.

    Une croissance toujours là, mais plus exigeante

    BYD n’est pas en crise. Le groupe reste rentable, continue de vendre à grande échelle et conserve une position dominante.

    Mais la séquence 2025–2026 marque un tournant. La croissance des volumes ne garantit plus une progression équivalente des profits, et la pression sur les marges devient un élément structurant.

  • France : des émissions de GES au plus bas depuis 1990, mais une trajectoire encore trop lente

    France : des émissions de GES au plus bas depuis 1990, mais une trajectoire encore trop lente

    Les émissions françaises de gaz à effet de serre poursuivent leur baisse en 2025. Selon l’estimation provisoire du Citepa, elles reculent d’environ 1,5% sur un an, pour atteindre autour de 363 à 364 Mt CO₂e hors puits de carbone. Un niveau historiquement bas, mais qui ne change pas le diagnostic de fond : la dynamique actuelle reste insuffisante pour tenir les objectifs climatiques fixés à horizon 2030.

    Un nouveau point bas historique, à relativiser

    Le chiffre est inédit : jamais la France n’avait atteint un niveau aussi bas d’émissions depuis 1990. Sur le temps long, la tendance est bien orientée, avec une baisse d’environ 31% entre 1990 et 2023, prolongée en 2024 puis en 2025.

    Mais ce point bas doit être interprété avec prudence. En effet, le rapport publié par le Citepa, organisme indépendant chargé du suivi des émissions de GES, à l’été 2025 est une estimation provisoire, construite à partir des neuf premiers mois de l’année et d’une projection du dernier trimestre.

    source : Citepa

    Une dynamique de baisse qui ralentit nettement

    Pour mettre en contexte la réduction de GES en France, il faut surtout analyser son rythme. Car si la chute de ses gazs a atteint 6,8% en 2023, liée en partie au contexte énergétique post-crise, le rythme de celle-ci a bien réduit depuis. En effet, elle est tombée à 1,8% en 2024, puis à environ 1,5% en 2025.

    Cette décélération montre que les gains “faciles”, liés à la sobriété contrainte, à la baisse de la production ou au redressement du mix électrique, ont déjà été en grande partie captés, et que la suite repose désormais sur des transformations plus profondes à savoir l’électrification des usages, la rénovation des bâtiments, l’évolution des mobilités ou la décarbonation industrielle.

    Dans un communiqué publié au début de l’année 2026, Monique Barbut, ministre de la Transition écologique, de la Biodiversité et des Négociations internationales sur le climat et la nature s’est exprimée à ce sujet : “La baisse des émissions se confirme en 2025 : c’est un signal encourageant, mais elle n’est pas suffisante. Nous devons collectivement nous remobiliser avec l’ensemble des secteurs émetteurs.” Le constat est donc partagé : la trajectoire est positive, mais elle ralentit.

    source : Arnaud Bouissou / Terra

    Des baisses sectorielles réelles, mais encore fragiles

    Dans le détail, la baisse observée en 2025 repose sur quelques moteurs identifiés.

    Sur les neuf premiers mois de l’année, la diminution des émissions provient principalement de l’industrie (-2 Mt CO₂e) et des transports (-1,4 Mt CO₂e).
    L’industrie manufacturière joue un rôle structurant, avec une contribution importante à la baisse globale, notamment dans les secteurs des matériaux de construction.

    Mais cette dynamique pose une question de fond : quelle part de cette baisse relève d’une véritable décarbonation, et quelle part reflète un ralentissement de l’activité ?

    Côté transport, qui reste le premier secteur émetteur avec près d’un tiers des émissions nationales, la baisse reste modérée. Elle s’inscrit dans une tendance longue, mais sans rupture nette. Même logique pour le résidentiel-tertiaire, où les gains observés ces dernières années tiennent autant aux conditions climatiques et aux prix de l’énergie qu’aux politiques de rénovation.

    À l’inverse, certains secteurs repartent légèrement à la hausse, comme l’énergie en 2025 (+0,5%), signe que la trajectoire n’est pas linéaire.

    Une trajectoire incompatible avec l’objectif 2030

    C’est ici que se situe le véritable enjeu. La future Stratégie nationale bas-carbone (SNBC 3) relève l’ambition climatique de la France, avec un objectif de réduction d’environ -50% des émissions brutes entre 1990 et 2030, contre -40% auparavant. Dans les chiffres, il faudrait passer de 548 MtCO₂e à 270 à 280 MtCO₂e. On le rappelle mais selon les dernières estimations, en 2025, on est autour de 363–364 MtCO₂e.

    Plus simple, pour atteindre ce niveau, il faudrait désormais réduire les émissions d’environ 5% par an entre jusqu’à 2030. Or, la dynamique actuelle tourne autour de 1,5% à 2% par an.

    L’écart est important et même en tenant compte des variations conjoncturelles, la France n’est pas aujourd’hui sur une trajectoire compatible avec ses engagements. Le Citepa évoque un besoin de réduction de l’ordre de -4,6% par an pour rester aligné avec 2030, soit un niveau jamais atteint de manière durable hors période exceptionnelle comme le Covid. La question n’est plus de savoir si les émissions baissent, mais si elles baissent assez vite. Et à ce stade, la réponse est clairement non.

    source : Le Tribune

    Le rôle clé de l’action publique

    Dans ce contexte, la question des politiques publiques devient centrale. La SNBC fixe un cap, structure les budgets carbone et oriente les investissements. Elle joue un rôle essentiel de planification, notamment pour la décarbonation de l’industrie, le développement des mobilités électriques ou la rénovation énergétique, mais elle ne garantit pas, à elle seule, l’atteinte des objectifs.

    Le communiqué du ministère insiste d’ailleurs sur la nécessité d’un passage à l’action : “2026 doit être une année de passage à l’action pour remettre la France sur la trajectoire de ses engagements climatiques.” La stratégie existe, les outils sont en place, mais leur déploiement reste insuffisant à ce stade.

    source : Citepa

    Conclusion : une trajectoire encore trop lente pour changer d’échelle

    Avec environ 364 Mt CO₂e en 2025, la France atteint un niveau inédit d’émissions, confirmant une tendance à la baisse engagée depuis plusieurs années.

    Mais le ralentissement observé depuis 2023 change la lecture. En effet, à ce rythme, la trajectoire actuelle ne permet pas d’atteindre les objectifs fixés pour 2030. Le défi n’est plus d’amorcer la baisse, mais de l’accélérer fortement et durablement.

  • BYD en Formule 1 ? Le géant chinois confirme des discussions avec StefanoDomenicali

    BYD en Formule 1 ? Le géant chinois confirme des discussions avec StefanoDomenicali

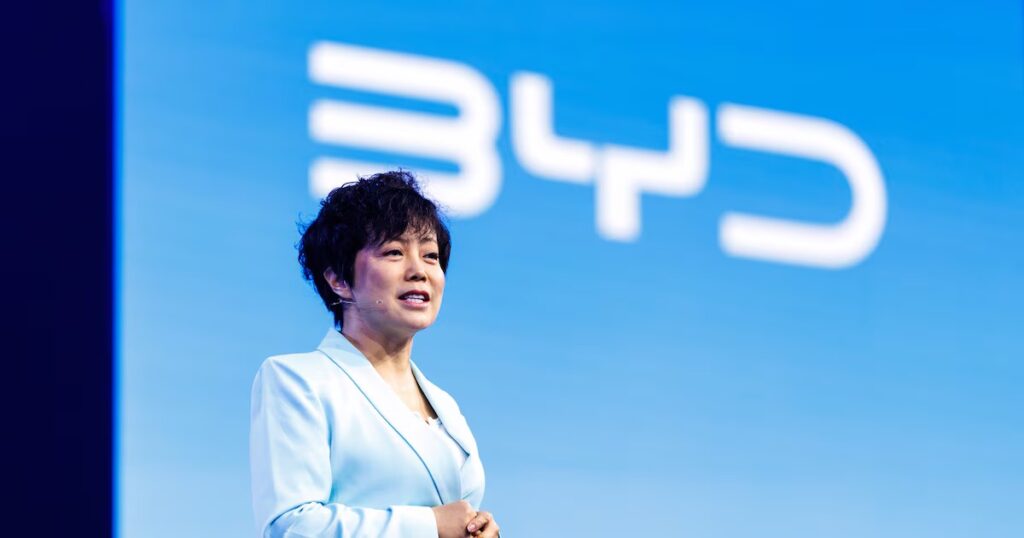
    BYD a confirmé publiquement être en discussions avec la Formule 1 au sujet d’une possible entrée dans le championnat. Présente au salon de l’automobile de Pékin, Stella Li, vice-présidente de BYD, a reconnu avoir rencontré Stefano Domenicali à Shanghai pendant le Grand Prix de Chine, et avoir des échanges réguliers avec lui. Ce qui ressemblait à des rumeurs, s’avère être finalement un dossier réel.

    source : XPB

    De la rumeur à la confirmation

    Depuis plusieurs semaines, le nom de BYD circulait dans les couloirs de la Formule 1 comme un possible futur acteur du championnat. En effet, la vice-présidente de BYD a assisté au Grand Prix d’Abu Dhabi en décembre 2025 et a également été aperçue le week-end dernier dans le paddock de Shanghai. Stella Li, en personne qui a affirmé au micro de SportMediaset, être en contact avec les plus hautes instances du monde de la course automobile : “Nous avons rencontré Stefano Domenicali à Shanghai lors du Grand Prix de Chine. Nous entretenons une relation chaleureuse et sommes en contact régulier. J’aime la Formule 1 car elle est synonyme de passion, de culture, et beaucoup rêvent d’y participer.”

    source : Matthias Balk

    Ce n’est plus une piste spéculative. C’est une discussion assumée, publique, portée par l’une des dirigeantes les plus influentes du premier groupe automobile mondial en volume de véhicules électriques. En effet, BYD a dépassé Tesla sur ce terrain, et si le groupe s’intéresse à la F1, ce n’est pas par curiosité, c’est parce qu’il y voit un enjeu stratégique réel.

    Un timing qui n’est pas un hasard

    C’est effectivement le timing parfait pour le constructeur chinois car depuis le début de l’année, la F1 n’est plus tout à fait celle d’il y a cinq ans. C’est une nouvelle génération de voitures et de motorisations qui sont mises en avant, où la part électrique représente désormais 50 % de la puissance totale. C’est un changement structurel qui rend la discipline beaucoup plus cohérente avec l’ADN d’un groupe comme BYD, pionnier des architectures hybrides.

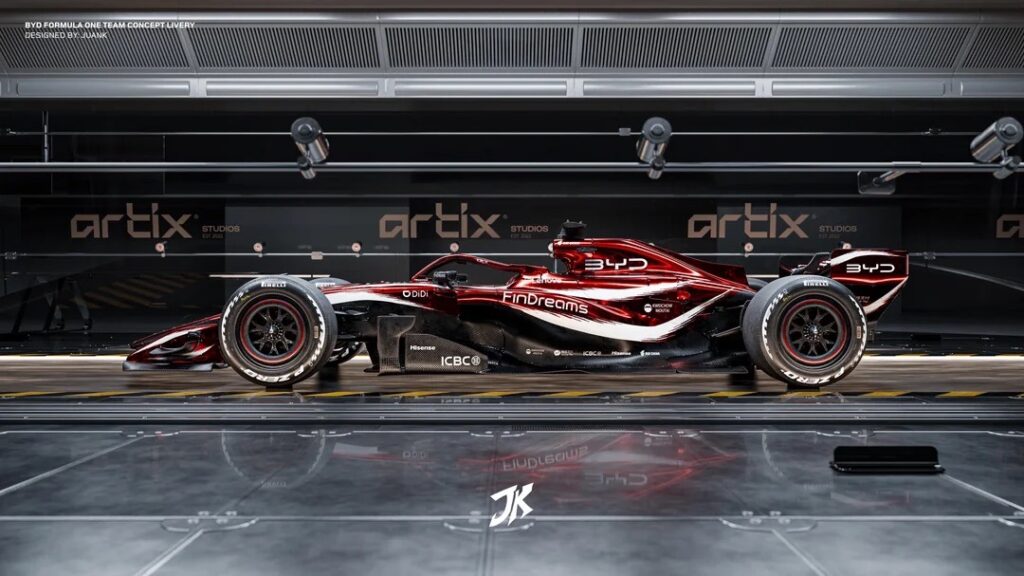
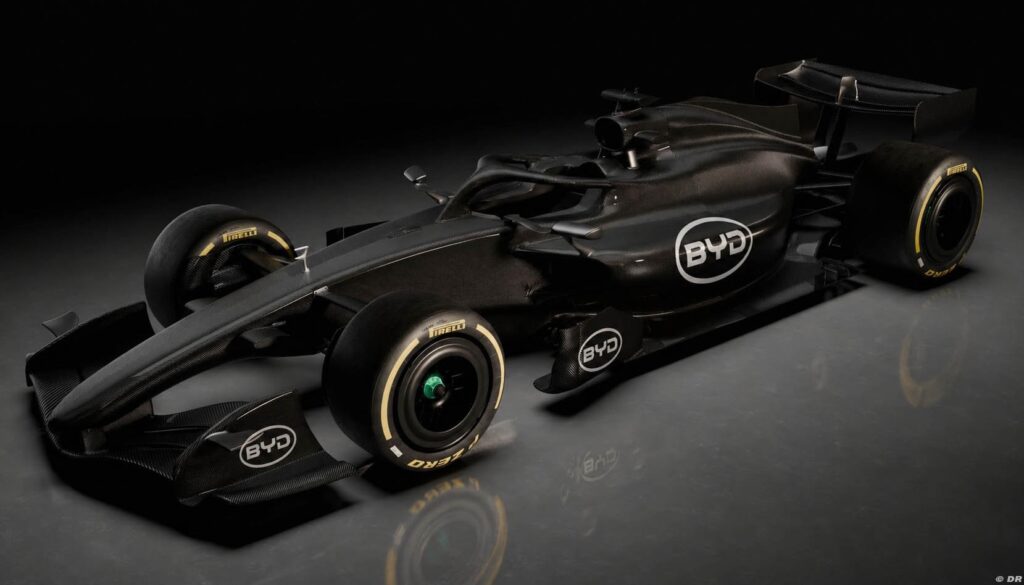
    design concept par JUANK

    Dans ce contexte, entrer en Formule 1 n’est plus seulement un exercice d’image ou de prestige. C’est un terrain de démonstration et de tests technologiques. Stella Li le dit elle-même : l’intérêt pour la F1, c’est d’abord “une véritable opportunité de tester notre technologie.”

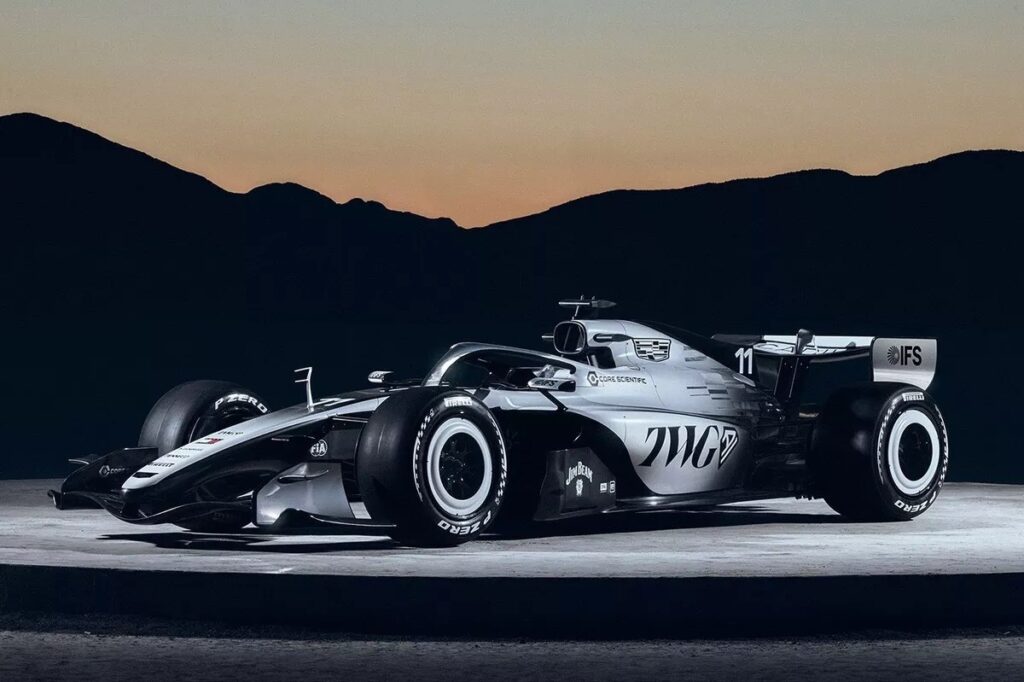
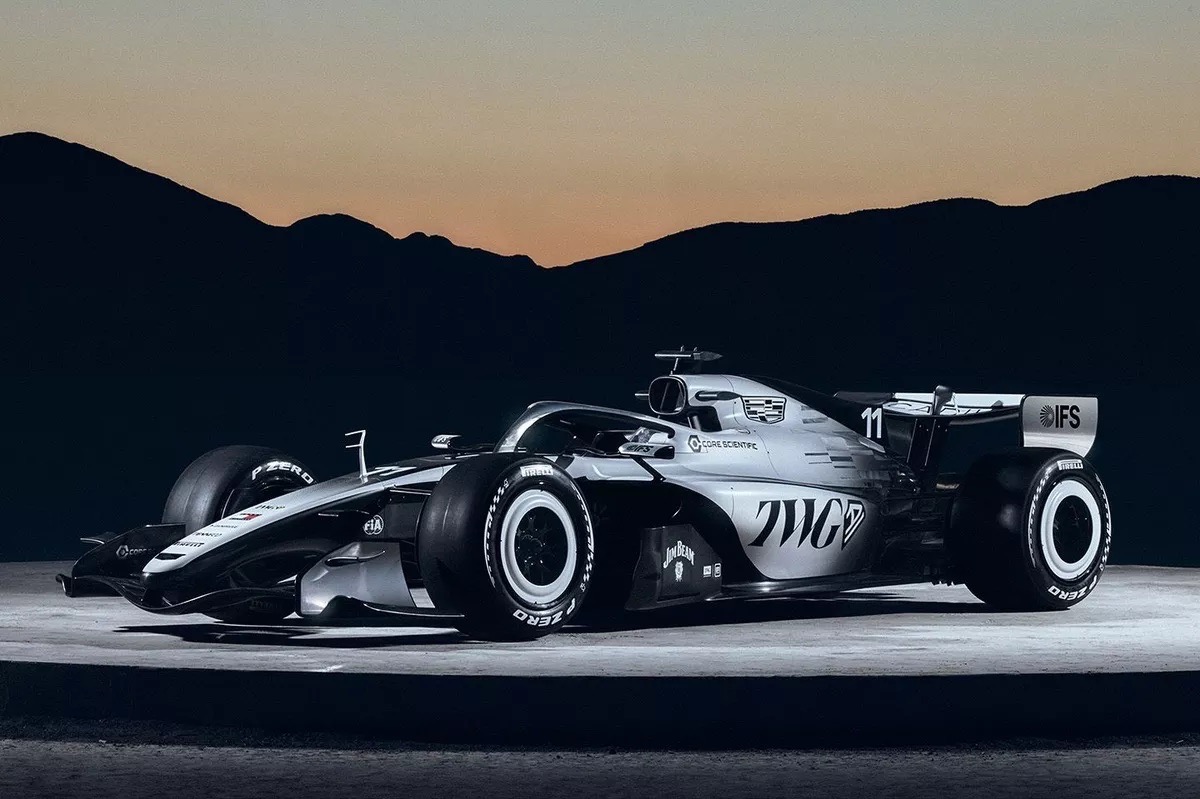
    La grille a également bien changée cette année, Cadillac a rejoint le championnat comme 11e équipe, après un long combat institutionnel mené par la famille Andretti. Audi entre officiellement dans le championnat en reprenant l’ex-Sauber. 

    source : Cadillac

    La 12e place, un horizon possible

    L’Accord Concorde en vigueur fixe la grille à 12 équipes maximum. Avec Cadillac comme 11e écurie, une place théorique reste disponible, à condition qu’un appel d’offres soit lancé et qu’un projet suffisamment solide se présente.

    Le président de la FIA, Mohammed Ben Sulayem, a déjà exprimé une ouverture de principe à une grille élargie, notamment en évoquant l’idée d’intégrer un grand constructeur chinois ou un nouvel acteur américain, la porte n’est donc pas fermée, au contraire. Cependant, si les discussions entre les deux parties continuent à évoluer dans le bon sens, l’accès au Paddock ne sera pas une formalité. Preuve en est avec Cadillac, qui a mis des années à convaincre la FIA.

    source : FIA

    Quelle porte d’entrée ?

    Plusieurs scénarios circulent dans la presse spécialisée, sans qu’aucun ne soit confirmé à ce stade. Le plus visible serait la création d’une nouvelle équipeavec tout ce que cela implique en termes d’investissement, de temps et de négociations. C’est la voie la plus ambitieuse, et probablement la plus complexe.

    Un deuxième scénario, souvent jugé plus réaliste à court terme, serait une entrée via une structure existante : rachat partiel ou partenariat stratégique avec une équipe déjà installée dans le championnat. Ce type d’approche permettrait d’entrer plus facilement dans l’univers F1, mais tout en étant dépendant de la maison mère.

    Les estimations de presse évoquent des budgets annuels autour de 450 millions d’euros pour une équipe compétitive, sans compter les coûts d’entrée dans le championnat et les années nécessaires pour atteindre un niveau de performance crédible. Reprenons encore une fois l’exemple de Cadillac car c’est le plus récent, General Motors a dû verser 358 millions de livres sterling de droits anti-dilution aux dix autres écuries pour faire entrer son écurie.

    design concept par DR

    Ce qu’il faut surveiller

    À ce stade, BYD discute encore avec la Formule 1. La confirmation de Stella Li ouvre un chapitre et les prochains mois diront si ces échanges réguliers avec Domenicali débouchent sur un dossier de candidature concret.

    Ce qui est certain, c’est que le sujet a changé de nature. Il ne s’agit plus de spéculer sur l’intérêt de BYD pour la Formule 1. BYD l’a confirmé lui-même. La vraie question, n’est plus de savoir si le groupe veut entrer, mais par quelle porte, avec quel modèle, et à quel horizon.

  • Burger King et Allego vont installer près de 270 stations de recharge en restaurant

    Burger King et Allego vont installer près de 270 stations de recharge en restaurant

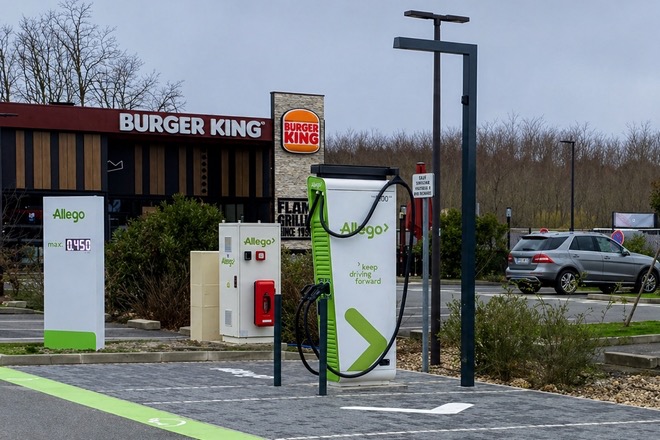
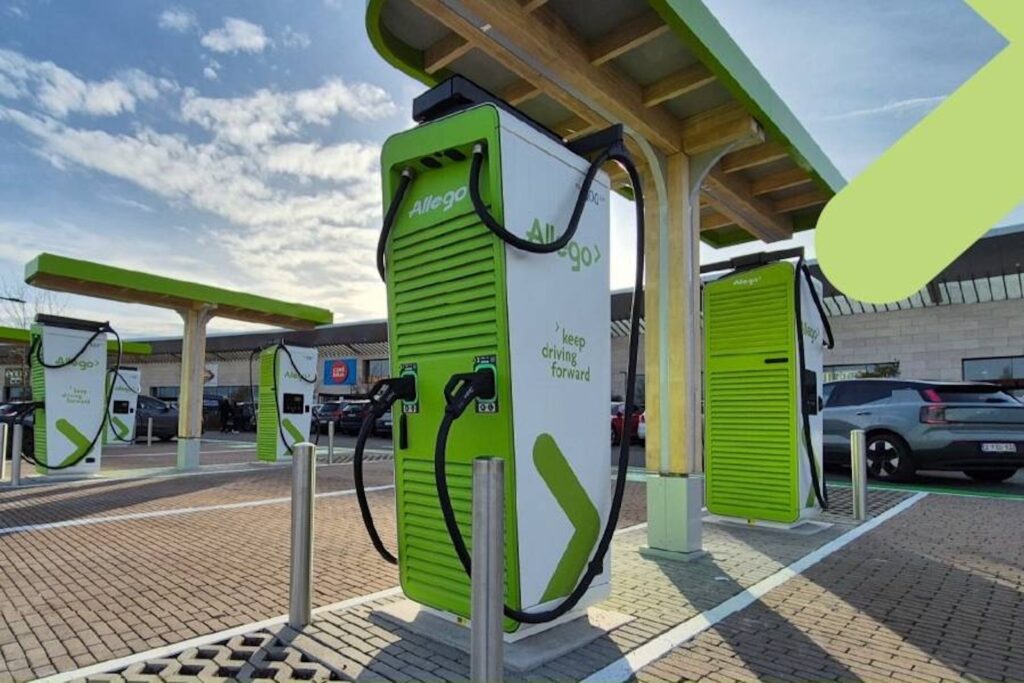
    Transformer le temps du repas en temps de recharge : c’est l’objectif affiché par Burger King France et Allego, qui annoncent le déploiement de près de 270 stations de recharge ultra-rapide sur les parkings de l’enseigne d’ici 2028. Un programme déjà engagé, avec une soixantaine de sites en service.

    source : Allego

    Une montée en puissance déjà concrète

    Les automobilistes qui privilégient la mobilité électrique auront une excuse supplémentaire pour s’arrêter déguster un “Whopper chez BK”. En effet, Burger King et Allego l’ont annoncé, c’est pas moins de 270 stations de recharge ultra-rapide qui sont visées en France à horizon 2028. Une annonce qui fait ricochet avec ce qui se passe déjà : environ 60 stations sont déjà opérationnelles. C’est donc près de 210 installations supplémentaires qui sont prévues dans les prochaines années.

    À l’échelle de l’Hexagone, c’est un message intéressant car, avec cette proposition, il ne s’agit pas simplement d’ajouter des bornes, mais de structurer un maillage national à partir de lieux déjà fortement fréquentés.

    source : Allego

    Faire de la recharge un usage du quotidien

    Le cœur de la stratégie est assez simple : intégrer la recharge dans des moments déjà existants, en l’occurrence la pause repas.

    Selon les données recueillies par Gilbarco-Veeder-Root (World EV Day Survey 2025), plus d’un conducteur de véhicule électrique sur deux refuse de faire un détour de plus de 10 minutes pour recharger. L’enjeu n’est donc plus seulement la puissance des bornes, mais leur emplacement.
    Installer des stations sur les parkings de restaurants permet de répondre directement à cette contrainte. Le véhicule reste stationné au moins 20 à 30 minutes, ce qui correspond à une recharge rapide.

    C’est ce que résume Raphaël Sainsous, Directeur des opérations et de l’expérience client chez Burger King France : “Notre ambition est simple : faciliter la vie de nos clients, y compris dans leur mobilité. Grâce à ce partenariat avec Allego, nous proposons aux clients Burger King détenteurs d’un véhicule électrique ou hybride rechargeable un service de recharge rapide, pratique et à prix attractif, accessible pendant leur repas. En 30 minutes, il est ainsi possible de recharger son véhicule, sans contrainte.”

    source : LinkedIn

    Des prix pensés pour attirer

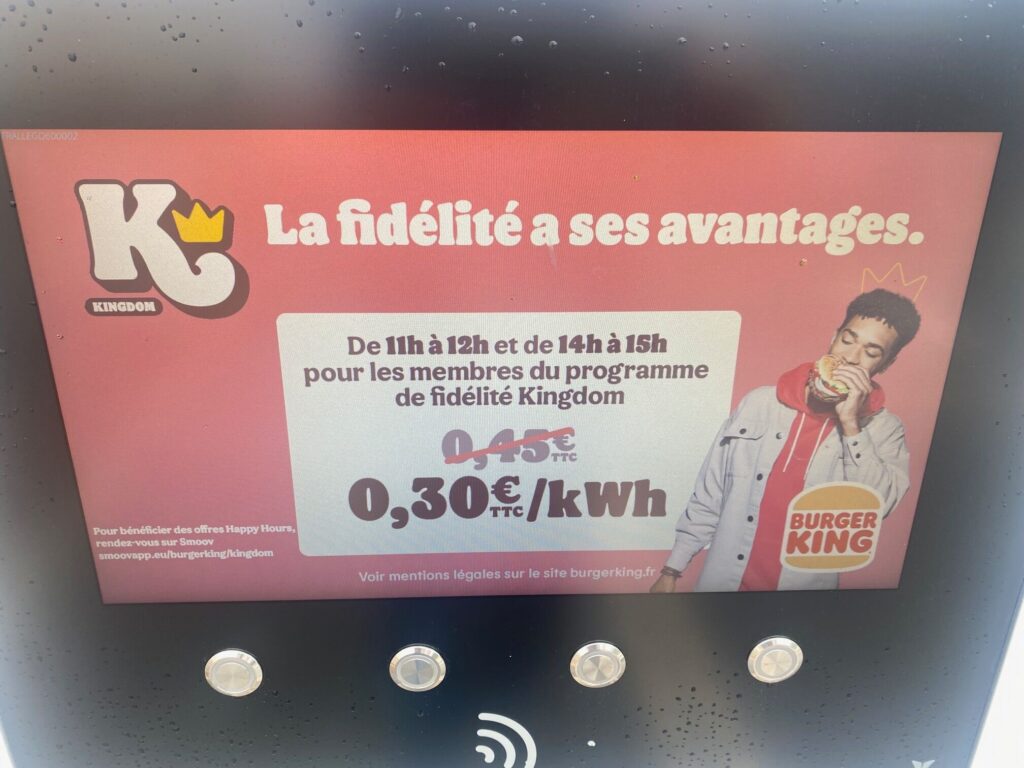
    Le prix a été évoqué comme étant attractif. Alors, qu’est-ce que cela représente clairement ? Pour ce qui est du tarif standard, il est annoncé à 0,45 €/kWh. Là où ce prix devient particulièrement intéressant, c’est si le client est membre du programme de fidélité Kingdom, via l’application Allego. En effet, une tarification réduite à 0,30 €/kWh est proposée chaque jour entre 14h30 et 18h30.

    Ce positionnement est loin d’être anodin. Il place l’offre parmi les plus compétitives sur le segment de la recharge ultra-rapide, généralement plus chère que la recharge lente ou accélérée.

    source : FFAUVE

    Un déploiement qui dépasse la seule logique réglementaire

    Sur le plan réglementaire, certains parkings de restaurants peuvent être concernés par les obligations de la loi LOM, notamment lorsqu’ils dépassent 20 places. Cela implique, selon les cas, un pré-équipement ou l’installation d’au moins un point de recharge.

    Même si les parkings Burger King de plus de 20 places sont d’ores et déjà équipés d’au moins une borne, ici, on est clairement au-delà de ce minimum. Le programme porté par Burger King et Allego dépasse ces obligations, tant en volume qu’en puissance. On parle de stations ultra-rapides, déployées à grande échelle, et non de simples points de recharge réglementaires.

    Autrement dit, si le cadre législatif oblige les restaurateurs à s’équiper, un projet d’une telle ampleur n’est pas régi par la loi. C’est une action délibérée de la part des deux parties pour favoriser la mobilité douce.

    Un intérêt business des deux côtés

    L’opération est aussi très lisible sur le plan économique. Pour Allego, c’est un moyen d’accélérer son maillage sur des sites à forte fréquentation. L’entreprise dispose déjà de plus de 350 stations ultra-rapides en France et vise près de 600 stations en 2027. S’appuyer sur le réseau Burger King permet d’aller vite, tout en garantissant du trafic.

    Jean Gadrat, Directeur Marketing Europe d’Allego, le résume ainsi : “Installer des stations ultra-rapides dans des lieux du quotidien représente une avancée décisive pour la mobilité électrique. Avec Burger King, nous mettons la recharge à portée de tous, là où les conducteurs se rendent naturellement. Ce programme est l’un des plus ambitieux que nous ayons menés en France et une vitrine remarquable pour notre savoir-faire.”

    source : LinkedIn

    Côté Burger King, l’intérêt est tout aussi concret. L’installation de bornes permet d’attirer une clientèle équipée de véhicules électriques. En effet, selon les données communiquées par le géant du fast-food américain, déjà plus de 15 % des clients se rendent en restaurant en véhicule électrique.

    Une recharge qui s’ancre dans les lieux de vie

    Avec 60 stations déjà en service et un objectif d’environ 270 sites d’ici 2028, le partenariat entre Burger King et Allego s’inscrit dans une logique de déploiement rapide et structuré de la recharge ultra-rapide en France.

    Au-delà du volume, le projet repose sur des éléments concrets : des emplacements à forte fréquentation, un tarif positionné entre 0,45 €/kWh et 0,30 €/kWh en heures creuses, et un usage aligné avec le temps réel passé sur site, estimé entre 20 et 30 minutes. La recharge n’est plus une contrainte, elle s’intègre dans les activités du quotidien.

  • Salon de Pékin : la riposte des marques européennes

    Salon de Pékin : la riposte des marques européennes

    Face à l’imposante offensive des constructeurs chinois et devant la baisse des ventes de leurs modèles sur le premier marché mondial, les européens déjà implantés en Chine changent de stratégie. Des voitures plus adaptées aux attentes, des partenariats techniques renforcés avec les firmes locales et une remise à jour au niveau des logiciels, de la connectivité et des services numériques embarqués. Sans certitude que cela relance les ventes…

    Refonte des stratégies européennes en Chine

    Il y a dix ans, les constructeurs européens avaient fait de la Chine leur territoire de conquête commerciale. Aujourd’hui, à l’occasion du salon de Pékin 2026, la posture est différente : les ventes de modèles européens s’effritent sur le premier marché mondial tandis que les marques locales multiplient les produits innovants et attractifs, certes soutenues par des politiques industrielles massives et la maîtrise des chaînes d’approvisionnement, notamment sur les batteries. Depuis le début de l’année, 7 voitures sur 10 vendues en Chine sont chinoises, contre 50% il y a 5 ans. 

    En observant les présentations de BYD, Zeekr, Xpeng, Nio ou Xiaomi, la Chine est désormais perçue comme le grand laboratoire d’innovations pour l’automobile électrique et connectée. Les constructeurs historiques européens ne peuvent plus se contenter d’exporter leurs voitures imaginées en Europe. Ils accusent un retard dans les domaines à forte valeur ajoutée : logiciels embarqués, IA, connectivité, expérience utilisateur fluide et fortement digitalisée. 

    Jusqu’à présent, des joint-ventures étaient indispensables aux européens pour produire et vendre en Chine. Le mouvement prend désormais une tournure plus profonde avec des stratégies de production, R&D, design et développement software pour gagner en réactivité et rivaliser directement avec les acteurs locaux sur leur propre terrain.

    Volkswagen développe les gammes ID et JETTA

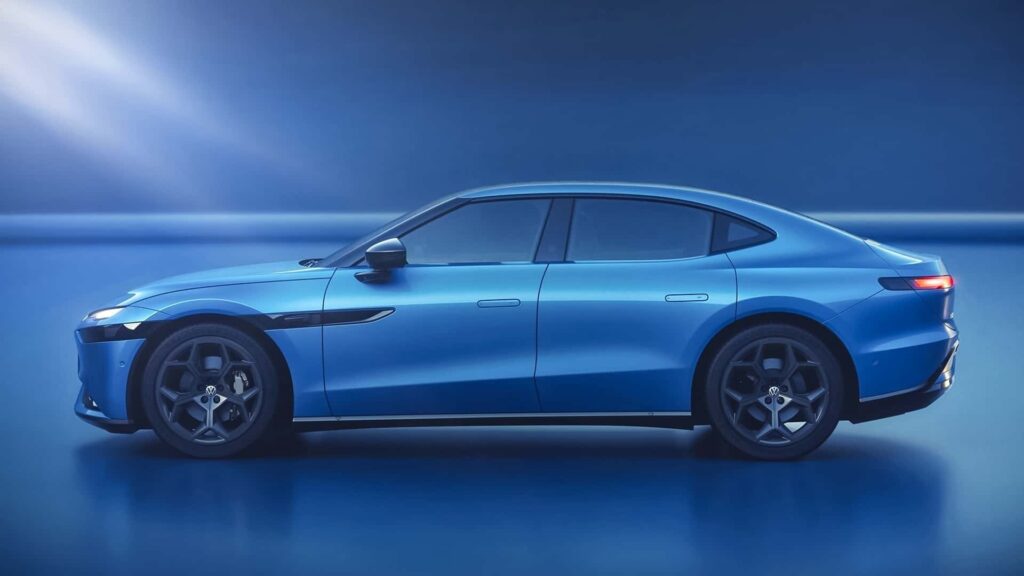
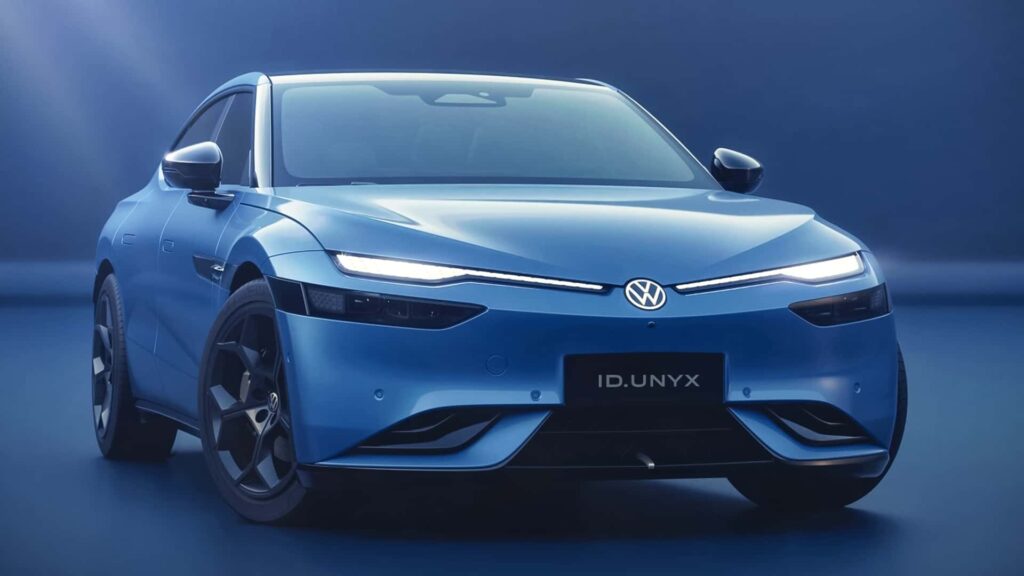
    Volkswagen s’est ainsi rapproché du géant Xpeng et a développé en à peine 2 ans l’ID UNYX 09. Une berline électrique haut de gamme de 5 m, conçue pour les classes sociales élevées de Chine, et dont l’intelligence artificielle intégrée autorise un niveau 2 de conduite autonome avec un assistant vocal plus sophistiqué et intuitif. Cette nouveauté doit relancer les ventes de VW en recul de 15% depuis le début de l’année.

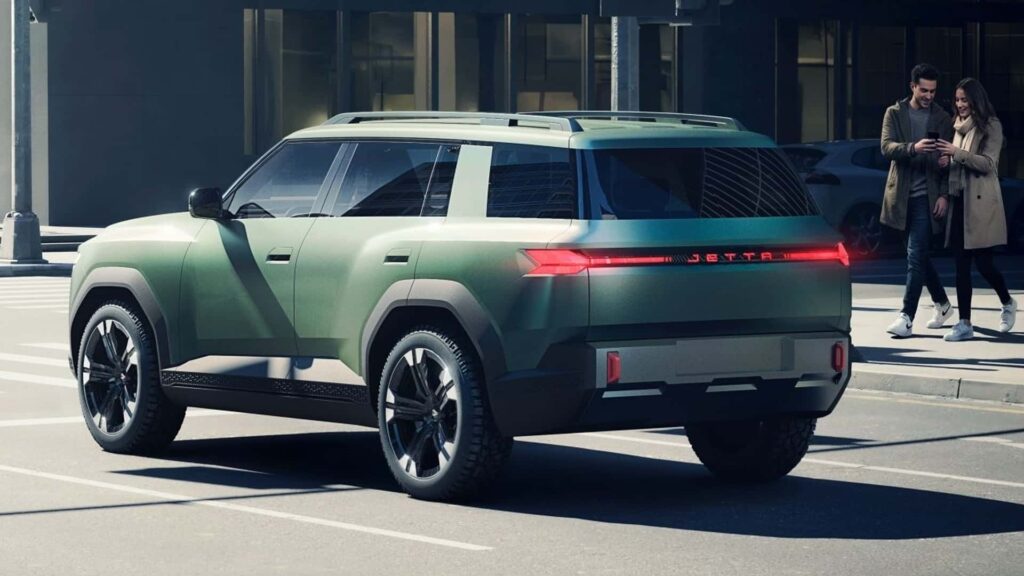
    Fondée en 2019, Jetta (du nom de la berline moyenne gamme à succès) est devenue une marque de milieu de gamme chinoise à part entière. La Jetta X Concept ne roulera pas en Europe mais ce SUV indique l’orientation « moderne et robuste » que prendra cette gamme électrifiée, dont les tarifs devraient rester contenus.

    Autre proposition de véhicule à destination du marché chinois, le grand SUV ID ERA 9X, conçu avec SAIC Motor (Shangaï). 5,20 m de long, moteur hybride (à prolongateur d’autonomie) dont le rayon d’action dépassera 1000 km.

    D’ici 4 ans, le groupe VW prévoit de lancer 30 modèles électriques, « avec des architectures électriques de pointe, des systèmes ADAS, un cockpit intelligent et des fonctions basées sur l’IA, nous répondons à toutes les principales attentes de nos clients chinois, » argumente Rolf Brandstätter, PDG de VW Auto China.

    BMW allonge ses modèles électriques 

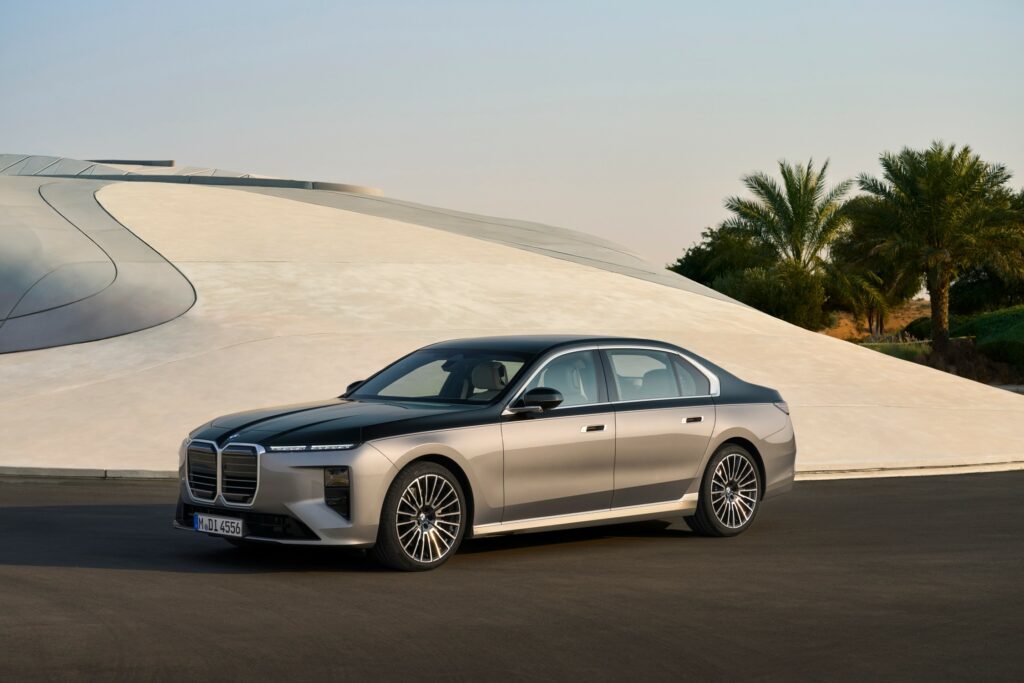
    Avant que le partenariat signé avec le géant des batteries CATL ne porte ses fruits, BMW adapte ses produits au marché chinois. Outre un léger restylage de sa face avant, la limousine i7, malgré son architecture 400 V, augmente sa puissance de charge (de 195 à 250 kW) et peut récupérer 230 km en 10 minutes. Les capacités de batteries augmentent également : jusqu’à 728 km d’autonomie (soit 100 km de plus). 

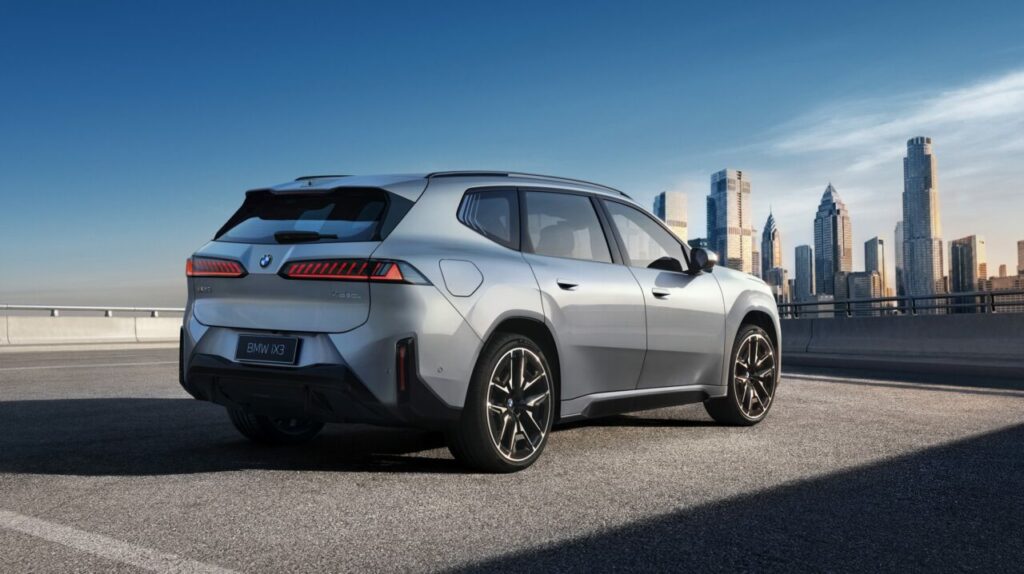
    Le SUV compact iX3 s’allonge et devient iX3 L pour répondre aux attentes du marché. Longue de 4,88 m, l’empattement dépasse désormais les 3 m pour davantage d’espace à bord. Sous la carrosserie, l’iX3 repose sur une architecture 800 V et offre une autonomie maximale de 900 km, en cycle chinois. A noter le début de collaboration de BMW avec l’acteur local Momenta pour développer les systèmes de conduite autonome.

    Smart #2, le retour de la Fortwo

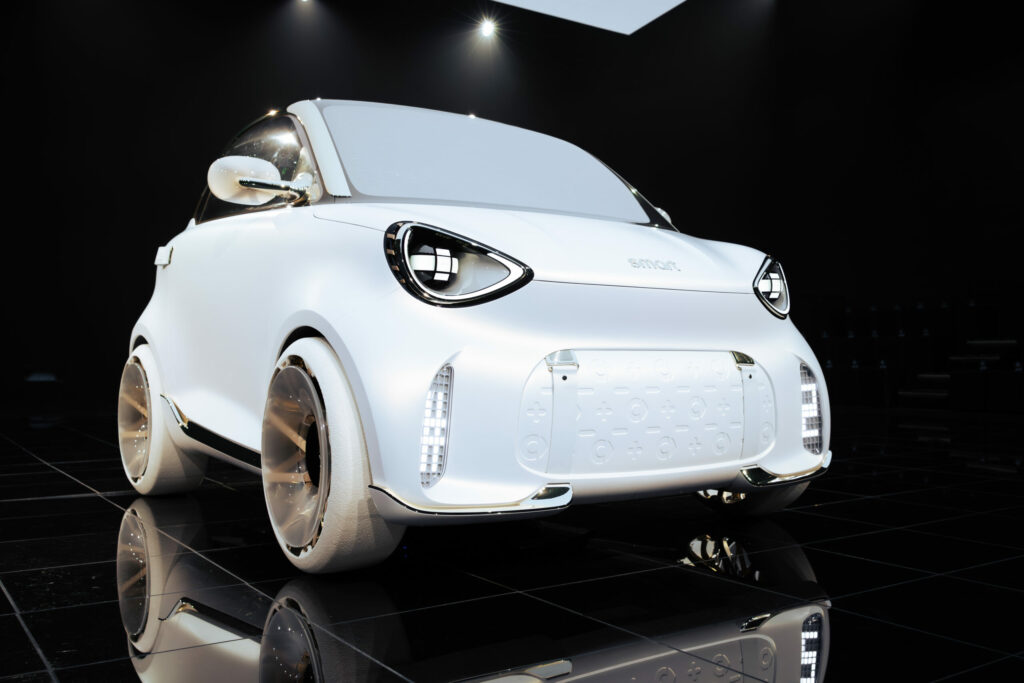
    Paradoxalement, Smart, qui appartient désormais à la co-entreprise sino-allemande Mercedes-Geely, avait perdu le goût pour les mini-citadines, sa spécialité. C’est donc un retour aux fondamentaux avec cette « fortwo » rebaptisée #2 sous forme de concept. Longue de 2,72m, 100% électrique, 300 km d’autonomie et une recharge 10-80 % en 20 minutes. Son prix devrait en revanche dépasser celui d’une Twingo électrique présentée comme sa rivale. La livrée officielle sera dévoilée à Paris en octobre prochain. 

    Un SUV technologique pour AUDI 

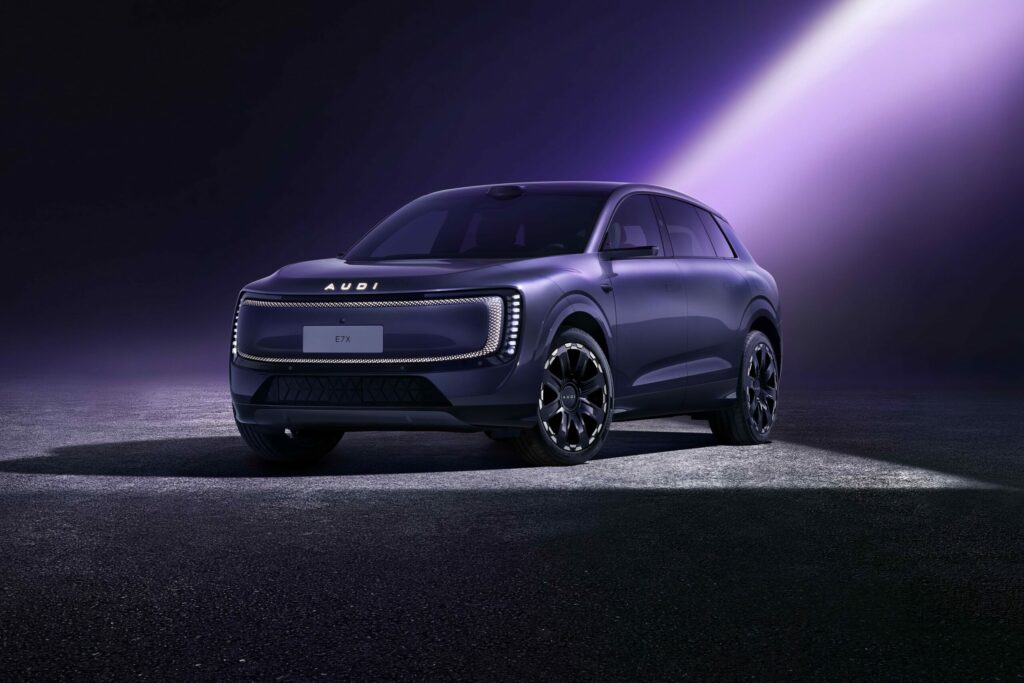
    Fruit de la coopération entre Audi et le constructeur SAIC, l’EX7 est le deuxième modèle « 100% chinois » (après l’E5 Sportback) de la nouvelle marque AUDI, spécialement créée pour le marché local. Ce SUV premium électrique repose sur une architecture 900 V avec une batterie de 109 kWh, pour environ 750 km d’autonomie. Au niveau technologique, l’E7X dispose d’un capteur LiDAR sur le toit, alimenté par le système Flywheel de nouvelle génération, créé par le leader de la conduite autonome Momenta. Ainsi la voiture est capable d’évoluer en conduite autonome (NOA) en s’appuyant sur le système de navigation.

    Cayenne Coupé électrique pour relancer Porsche

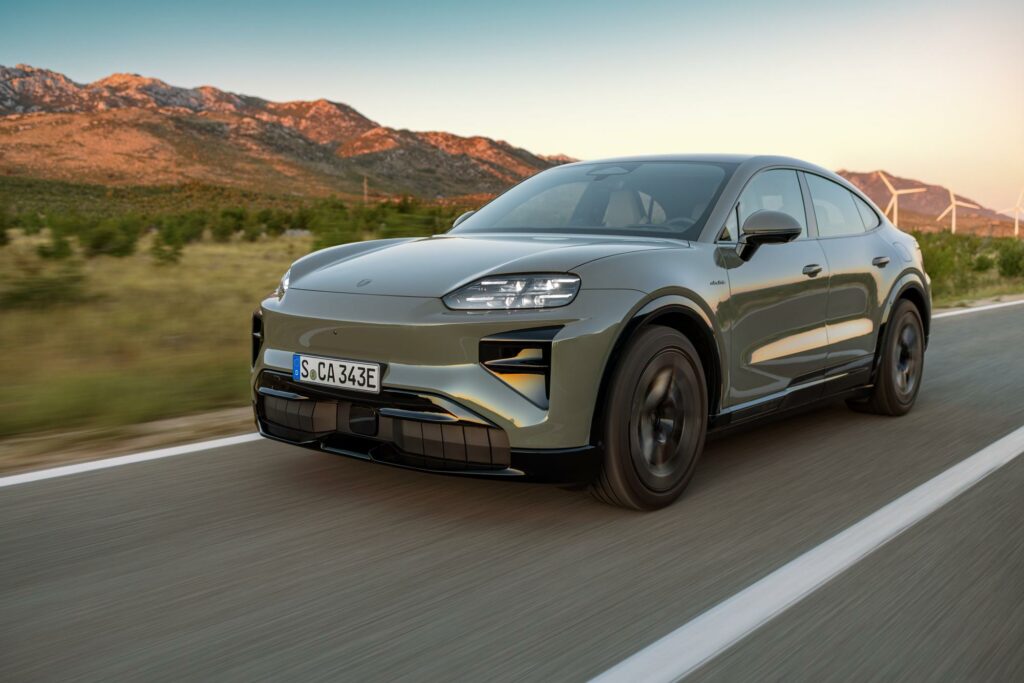
    Grâce à un profil aérodynamique plus efficient et très inspiré de la mythique 911, le Cayenne Coupé dans sa version électrique promet une autonomie proche des 670 km WLTP. Avec 3 motorisations, allant de 408 ch (version Electric) à 1156 ch (avec overboost pour la version Turbo Electric), ce SUV sportif pourra-t-il convaincre la clientèle chinoise de plus en plus attirée par ces modèles spectaculaires ? Mais Porsche est en repli depuis quelques mois en Chine : fermeture de bornes de recharge, réduction du nombre de points de vente et baisse de compétitivité face aux marques émergentes locales.

    Mercedes toujours haut de gamme 

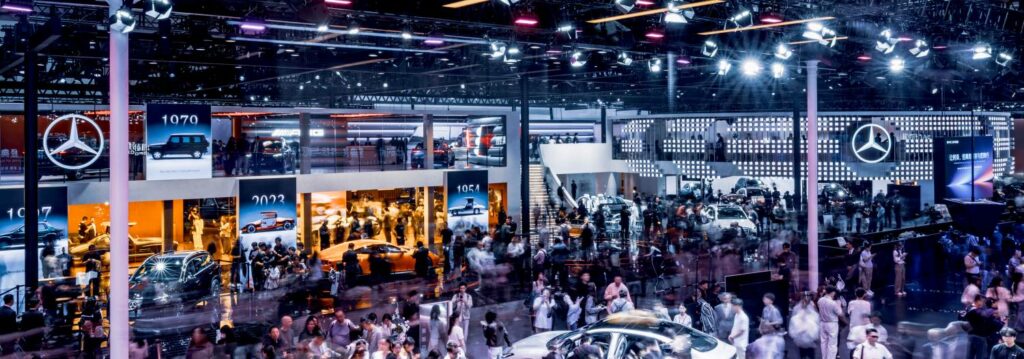
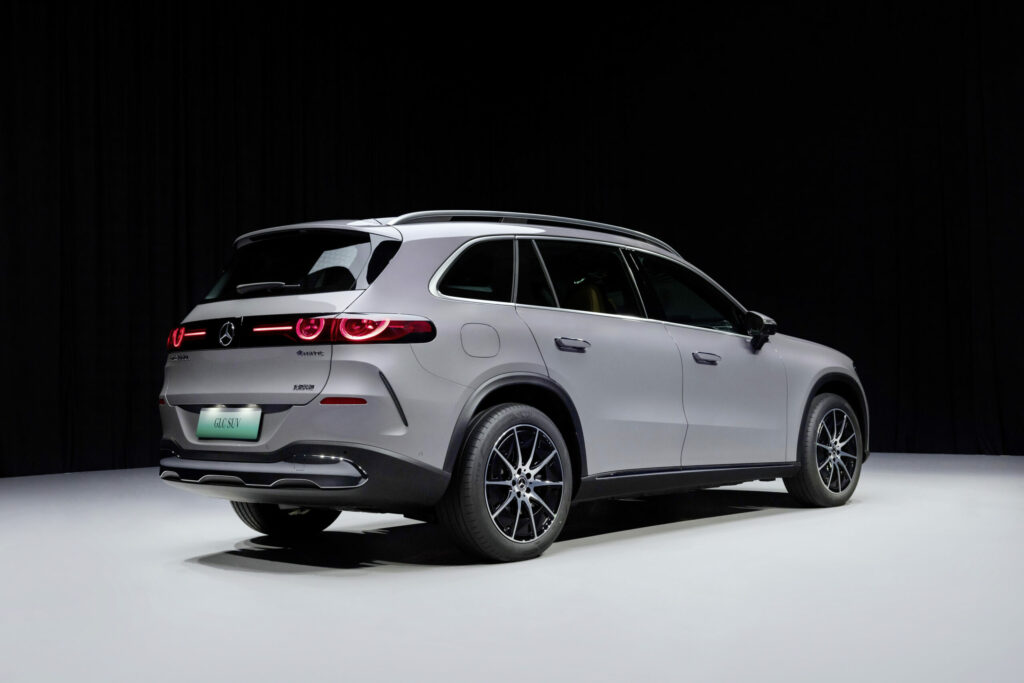
    Associé à BAIC Group (Beijing Automotive Group), Mercedes dispose en Chine de sa plus grande usine mondiale pour sortir des véhicules adaptés au marché local. A l’image de son crossover GLC LWB (longwheel base) électrique, déployé en deux versions exclusives (5 et 7 places). Avec un empattement allongé de 30 cm, il repose sur la plate-forme MBEA avec une architecture 800 V, une batterie de 89kWh et une double motorisation de 416 ch. Pour une autonomie de 700 km. Avec ce GLC et la Classe C électrique tout juste révélée, Mercedes espère endiguer la baisse des ventes (moins 30 % depuis le début de l’année), tout en conservant son positionnement haut de gamme.

    Peugeot de retour en Chine 

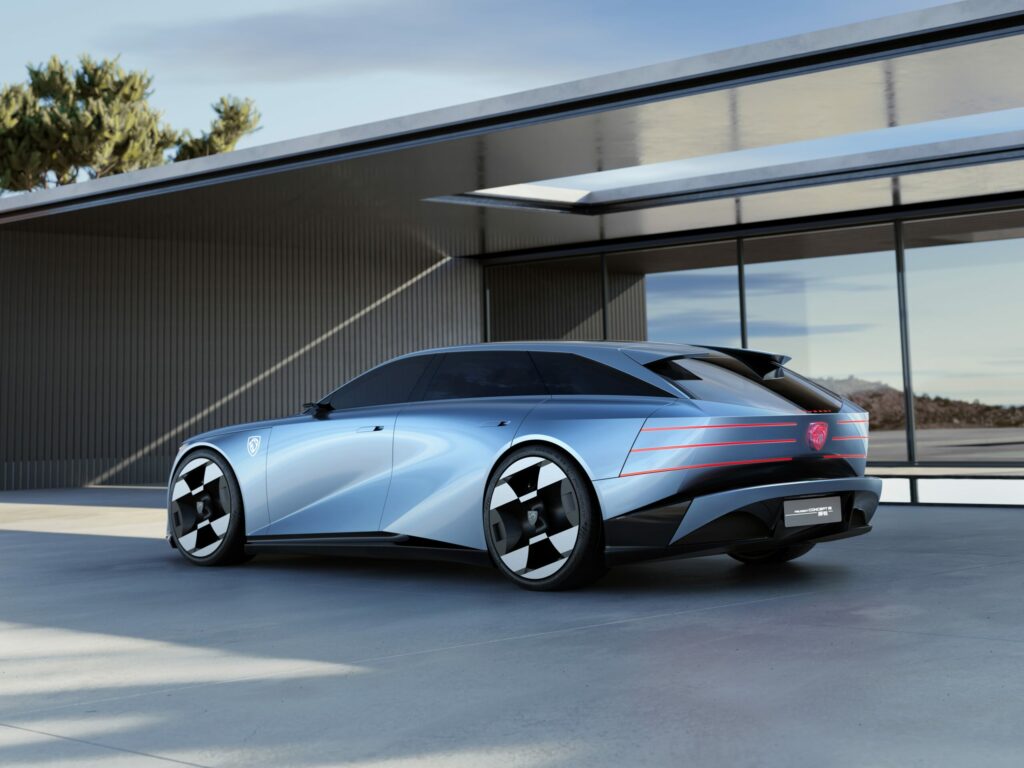
    Peugeot enfin de retour. Le lion concrétise à nouveau son partenariat noué en 1992 avec la constructeur Dongfeng, à Wuhan. Au salon de Pékin, deux concept-car préfigurent donc l’avenir des futures productions en Chine. Baptisés Concept 6 et Concept 8, leurs profils de break de chasse/coupé et SUV premium incarnent la volonté de montée en gamme du constructeur. 

    Des stratégies de survie à double tranchant

    Pour les constructeurs européens, les alliances telles Volkswagen et XPeng ou Stellantis et Leapmotor, permettent d’accéder à des technologies de pointe, tout en réduisant les coûts de développement. Mais cette stratégie risquée est à double tranchant. Elle pourrait rapidement faire perdre une partie du savoir-faire historique et impliquer la fin d’une indépendance technologique et industrielle précieuse.